猜你想问
乙二醇市场最新动态是什么?
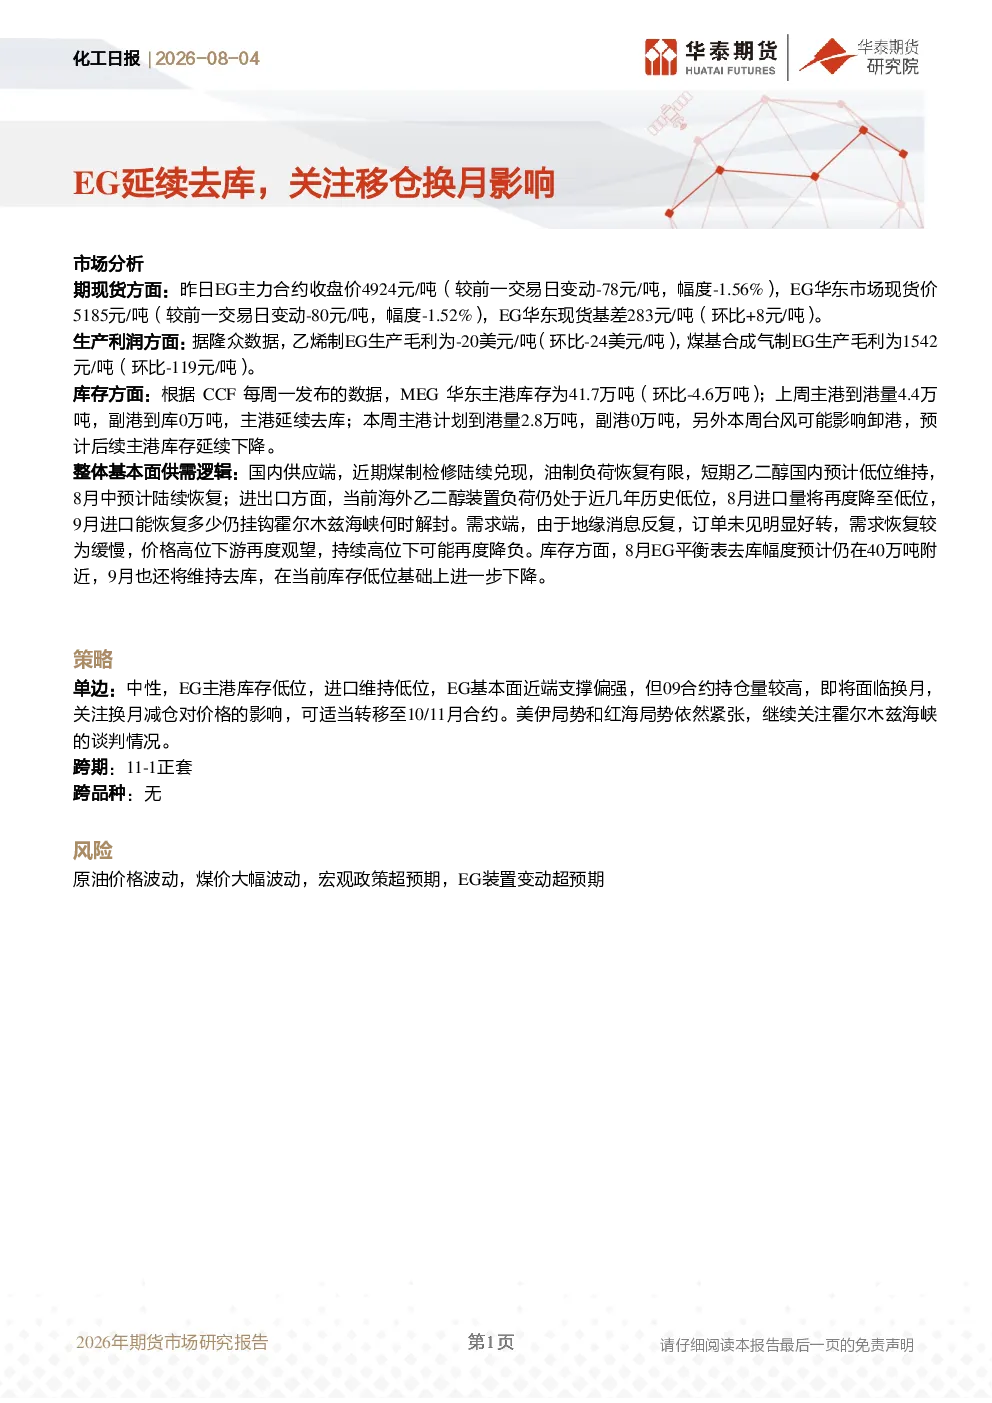
根据最新研报,乙二醇市场延续去库态势。昨日EG主力合约及华东现货价格均下跌,基差上涨。MEG华东主港库存环比下降,显示供应端煤制检修兑现,油制负荷恢复有限。短期国内乙二醇预计低位维持,8月将逐步恢复。进出口方面,海外装置负荷低位导致8月进口量降至低位,9月恢复仍依赖霍尔木兹海峡解封。需求端受地缘消息影响,订单未见明显好转,下游在高位价格下再度观望可能降负。8月EG平衡表预计去库40万吨,9月也将维持去库趋势。
乙二醇行业未来发展趋势如何?
乙二醇行业未来发展趋势需关注供需两端变化。供应端,煤制装置检修逐步兑现,油制负荷恢复受限,短期国内供应预计低位。8月起供应将逐步恢复,但整体节奏有限。需求端,地缘政治反复影响订单恢复,下游在高位价格下可能再度降负。进出口方面,海外装置负荷低位将压制8月进口量,9月恢复仍依赖霍尔木兹海峡通行情况。库存方面,主港延续去库,预计8月去库40万吨,9月继续去库,低位库存基础将进一步下降。
本报告重点分析了哪些方向?
本报告重点分析了乙二醇市场的期现货价格动态、生产利润变化、库存情况及供需逻辑。期现货价格方面,EG主力合约及现货价格下跌,基差上涨。生产利润方面,乙烯制EG毛利下降,煤基制EG毛利环比回落。库存方面,华东主港库存持续下降,预计台风可能影响卸港但库存仍将减少。供需逻辑方面,供应端煤制检修兑现,油制负荷恢复有限;需求端订单恢复缓慢,下游观望情绪浓厚;进出口端海外装置低位运行压制进口。
当前乙二醇市场现状如何判断?
当前乙二醇市场现状表现为供应端煤制检修兑现,油制负荷恢复有限,短期供应预计低位维持。需求端受地缘消息影响,订单恢复缓慢,下游在高位价格下再度观望可能降负。库存方面,华东主港库存持续下降,显示去库态势。进出口方面,海外装置负荷低位导致8月进口量降至低位,9月恢复仍依赖霍尔木兹海峡解封。整体来看,乙二醇市场处于供需错配状态,库存低位但需求恢复缓慢,价格近端支撑偏强。
本报告提示哪些投资风险?
本报告提示的主要投资风险包括:原油价格波动可能影响乙二醇成本端;煤价大幅波动将改变煤基制EG生产利润;宏观政策超预期可能影响下游需求;EG装置变动超预期可能改变市场供需格局。此外,美伊局势和红海局势紧张持续影响霍尔木兹海峡通行情况,进而影响乙二醇进口。投资者需密切关注这些风险因素变化,谨慎评估市场走势。