猜你想问
乙二醇价格近期走势如何?
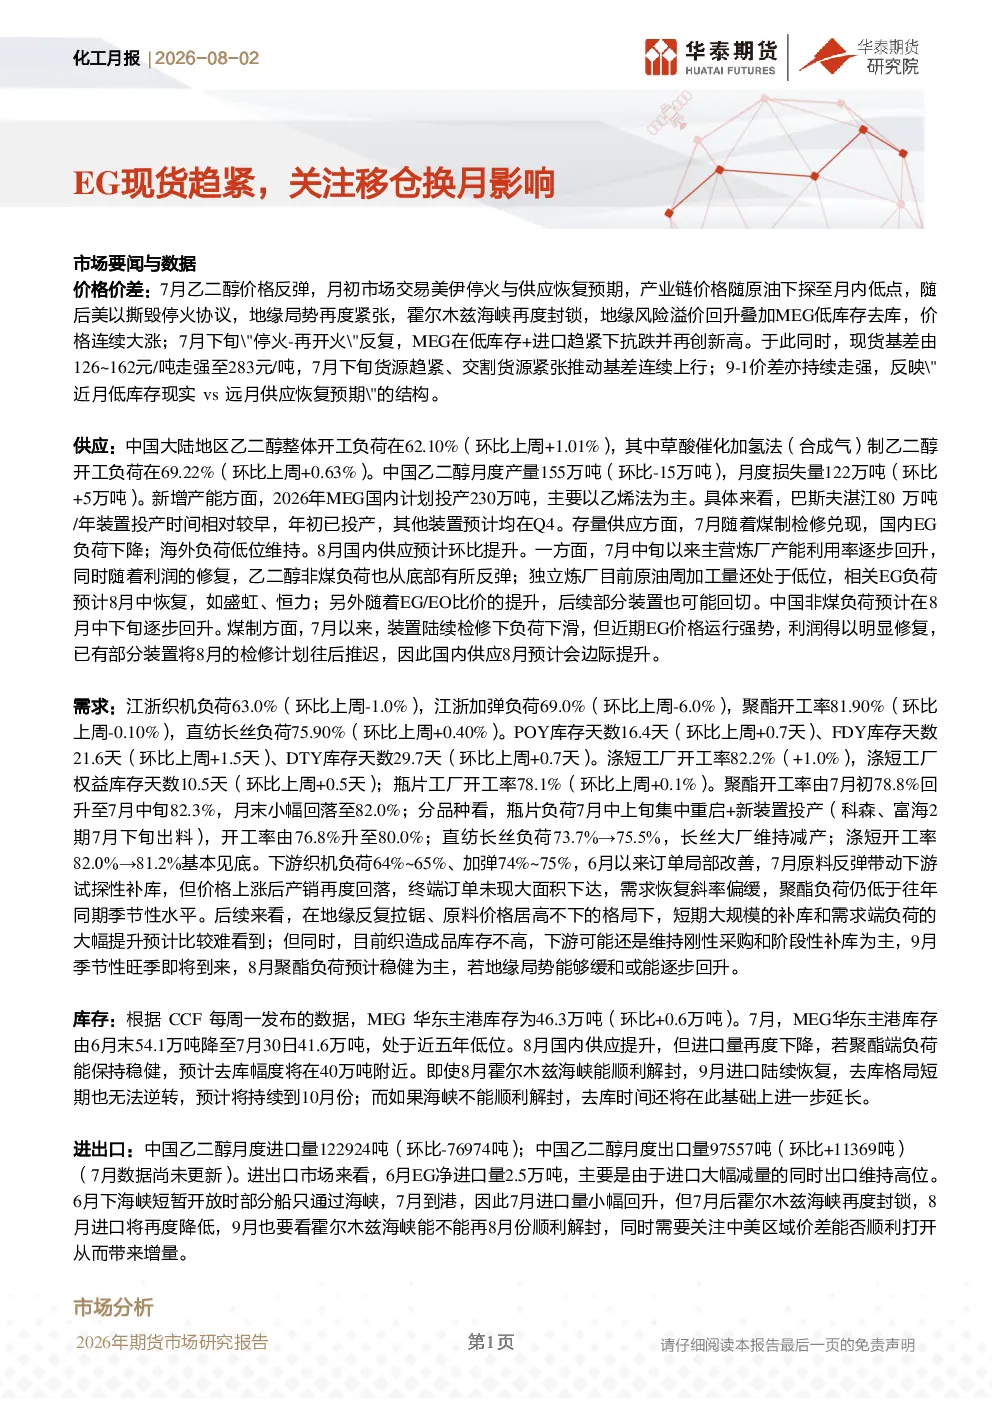
7月乙二醇价格反弹,初期受美伊停火预期影响,随后因地缘局势紧张及MEG低库存去库推动价格大涨。现货基差由126~162元/吨走强至283元/吨,9-1价差持续走强,反映近月低库存现实与远月供应恢复预期的结构。
乙二醇行业未来发展趋势是什么?
短期国内乙二醇低位维持,8月中下旬非煤负荷逐步回升,煤制负荷边际提升。2026年国内计划投产230万吨,主要以乙烯法为主。需求端恢复缓慢,聚酯负荷低于往年同期季节性水平,9月季节性旺季即将到来。
本报告重点分析了哪些方面?
报告重点分析了乙二醇的价格价差、供应、需求、库存及进出口情况。指出7月MEG华东主港库存降至41.6万吨,处于近五年低位,8月预计去库40万吨,9月仍将维持去库。霍尔木兹海峡通行问题是核心堵点,海峡不通则进口量持续低位。
当前乙二醇市场现状如何?
当前乙二醇市场呈现现货趋紧态势,近月低库存与远月供应恢复预期导致9-1价差持续走强。7月国内乙二醇开工负荷62.10%,月度产量155万吨,损失量122万吨。江浙织机负荷63.0%,聚酯开工率81.90%,需求恢复缓慢。
本报告提示了哪些风险?
报告提示的风险包括原油价格波动,煤价大幅波动,中美宏观政策超预期。此外,霍尔木兹海峡通行问题也是核心风险,海峡不通则进口量持续低位,恢复通航后波斯湾库存释放也会对市场形成压力。
你可能感兴趣
化工日报:EG延续去库,关注移仓换月影响
华泰期货2026-08-04
甲醇7月报:7月基差回归主导弱势,8月关注资金移仓换月影响
信达期货2020-08-03
国债月报:债市环境偏利好,8月期债开启移仓换月建议关注做空跨期价差
建信期货2019-08-02
钢材近月随现货下跌,择机移仓换月
倍特期货2018-11-19
甲醇行情聚焦:09空头移仓换月主动离场,外盘支撑下港口现货偏强
安信期货2020-08-11
尿素日报:部分企业货源紧张,现货继续调涨,9-1移仓换月。
中原期货2020-08-05
中泰期货尿素周报——尿素期货完成移仓换月 现货市场偏弱期货预期偏强
基础化工中泰期货2025-08-17
策略周刊:01合约进入现货逻辑 主力资金完成移仓换月
海证期货2018-12-21
豆粕:移仓换月,或仍以震荡为主 豆一:现货稳定,盘面震荡
国泰君安期货2025-11-27
尿素日报:现货大稳小动,下游逢低采购,移仓换月5-7价差继续收窄。
中原期货2021-04-19