猜你想问
融资盘信号如何观测?
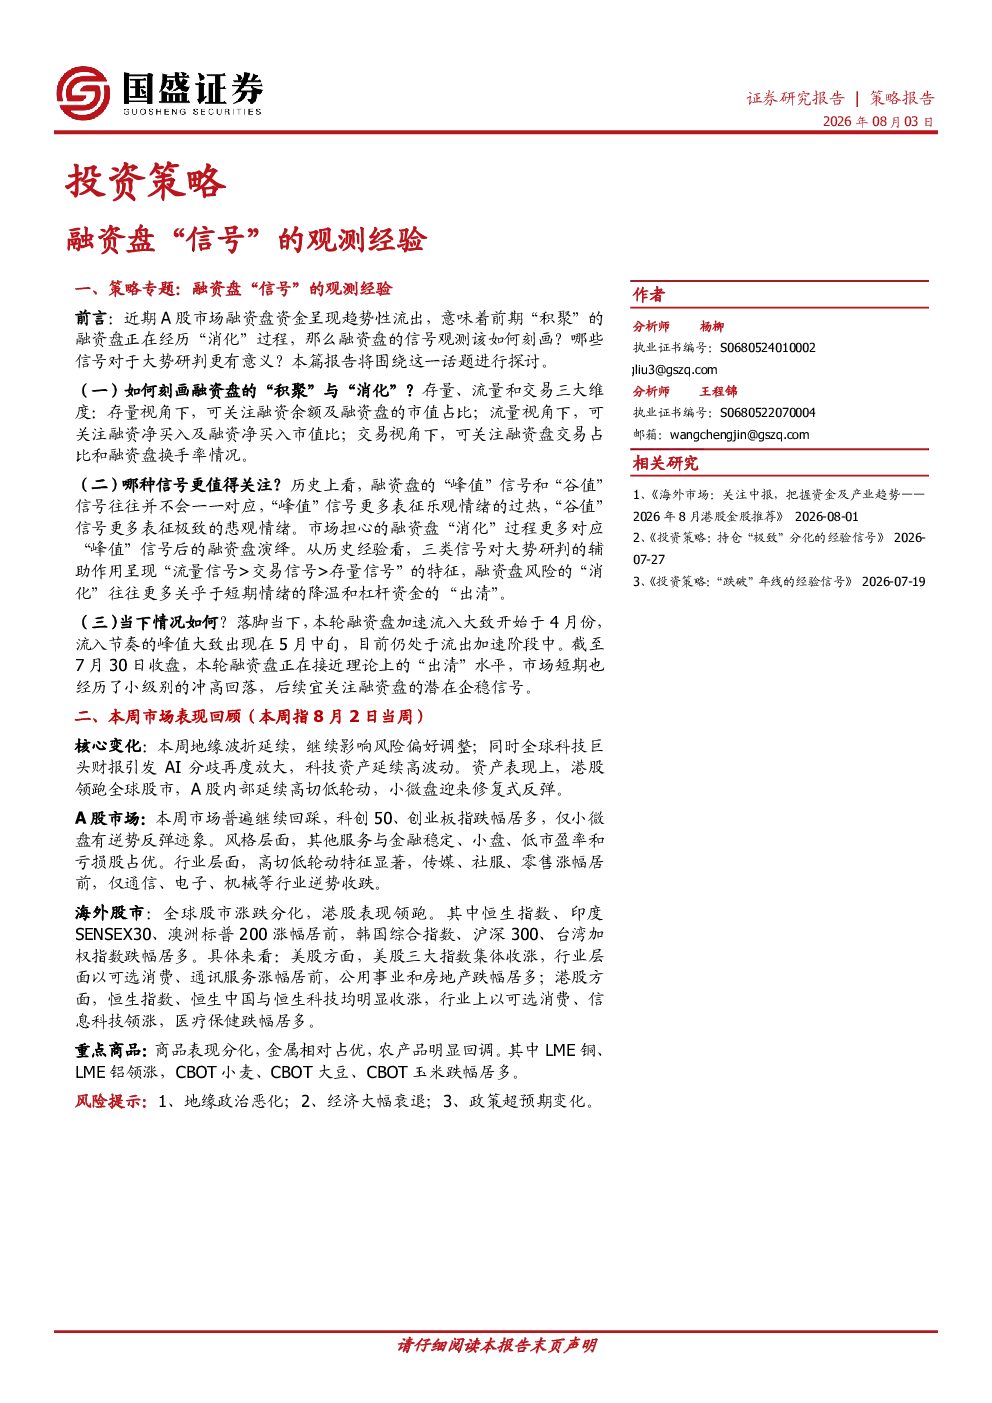
融资盘信号的观测主要从存量、流量和交易结构三个视角进行。存量视角关注融资余额及融资盘市值占比,流量视角关注融资净买入及融资净买入市值比,交易结构视角关注融资盘交易占比和融资盘换手率。其中,流量信号对市场变盘指引意义更强,历史上融资净买入市值比‘峰值’信号曾对应牛熊转换或市场由趋势上行转为箱体震荡等市场走势。
融资盘对市场研判有何意义?
融资盘对市场研判具有辅助意义,不同信号的作用强度依次为流量信号、交易信号和存量信号。流量信号更能表征资金意愿切换,对市场变盘指引意义更强;交易信号适合辅助判断市场调整;存量信号辅助意义较弱。融资盘风险‘消化’关乎情绪降温和杠杆资金‘出清’。
当前A股市场融资盘状况如何?
截至7月30日,A股市场融资盘接近理论‘出清’水平,但融资余额呈‘上台阶’走势,融资盘市值占比已超均值+2倍标准差。从流量看,融资净买入月度滚动20个交易日多分布于两倍标准差区间。从交易结构看,融资交易占比和融资盘换手率均面临两倍标准差‘峰值约束’。市场短期冲高回落,后续宜关注企稳信号。
报告对市场走势有何判断?
报告指出,融资盘‘峰值’和‘谷值’信号往往不对应,市场担心的‘消化’过程更多对应‘峰值’信号后的演绎。历史上融资净买入市值比‘峰值’信号曾对应牛熊转换或市场由趋势上行转为箱体震荡等市场走势。报告强调关注资金意愿切换和市场情绪变化,但未对具体市场走势做出判断。
报告有哪些风险提示?
报告提示的地缘政治恶化、经济大幅衰退、政策超预期变化等风险因素需关注。地缘波折可能影响风险偏好,全球科技巨头财报可能引发AI领域分歧,需警惕相关不确定性风险。此外,商品市场表现分化,LME铜、LME铝领涨,CBOT小麦、CBOT大豆、CBOT玉米跌幅居多,也需关注其波动影响。
你可能感兴趣
投资策略:“跌破”年线的经验信号
国盛证券2026-07-19
投资策略:持仓“极致”分化的经验信号
国盛证券2026-07-27
可转债周报:转债压力再现,如何观测企稳信号和应对策略?
华创证券2023-11-27
投资策略专题:冲突下配置的最佳观测指标:OVX和VIX
金融开源证券2026-03-29
利率品周报:可以观测哪些信号来判断债市转暖的可能性?
中泰证券2018-01-28
兴业投资:美联储送鸽派礼物,却加强黄金的变盘信号
兴证期货2016-03-21
投资策略:美债“抢跑”上行的择时经验
国盛证券2026-09-14
投资策略周报:滞胀与俄乌的配置经验
财通证券2026-03-22
投资策略:月度高胜率窗口的经验与应对
国盛证券2026-02-01
投资策略:交易“抱团”前后的经验
国盛证券2026-08-10