猜你想问
美债“抢跑”上行是什么意思?
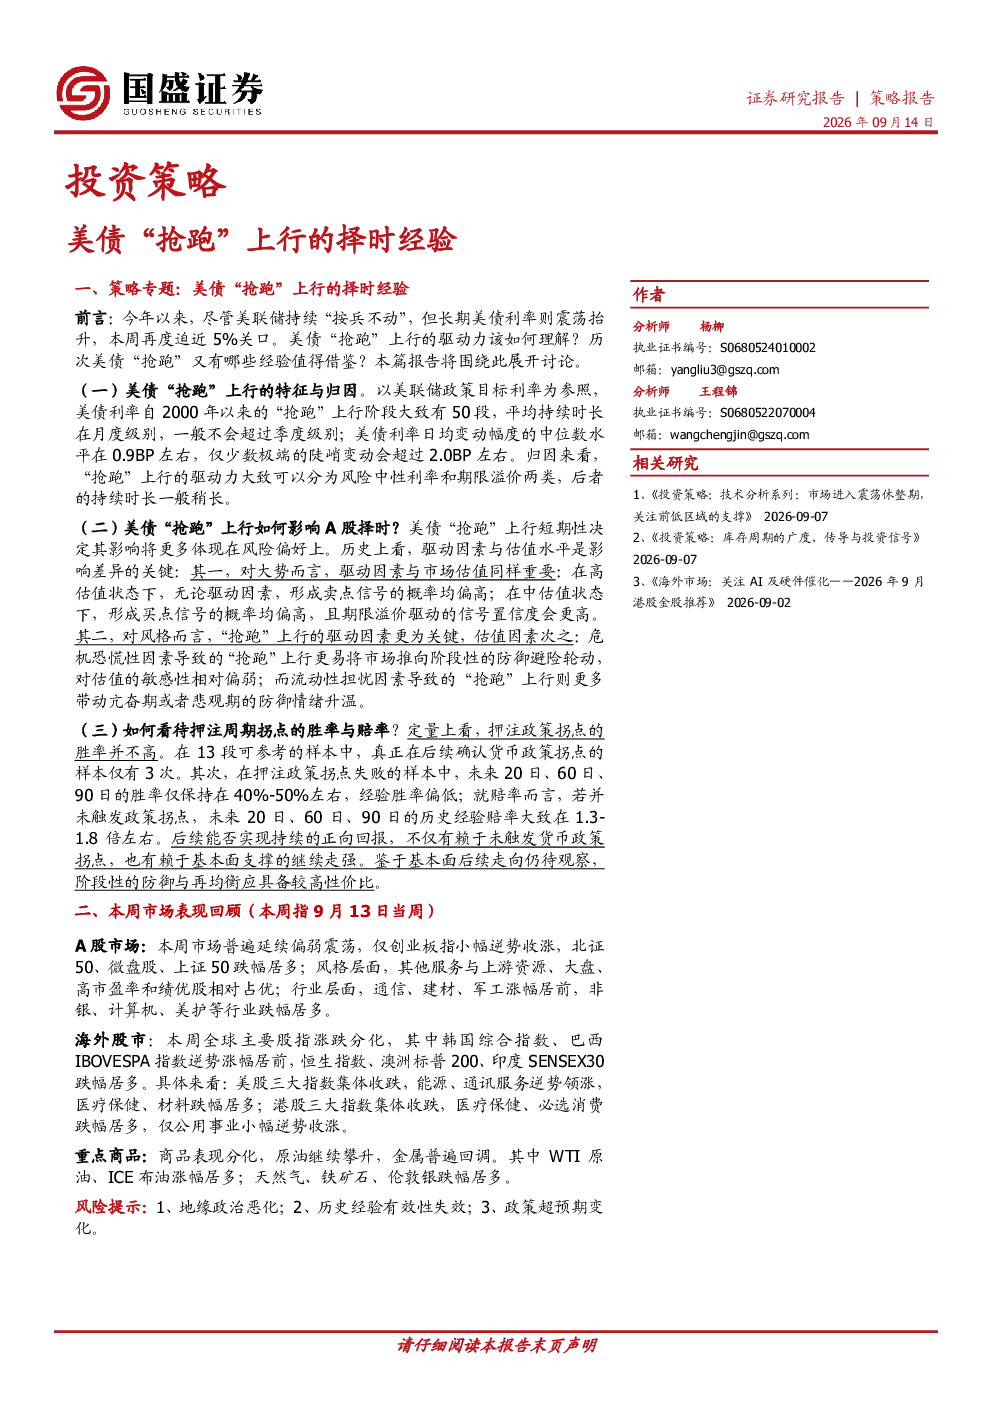
美债“抢跑”上行是指美债利率在美联储政策利率未变的情况下出现大幅趋势性抬升,这被视为债券市场存在上行“抢跑”定价。2000年以来,这类事件平均持续约22天,多数不超过3个月,日均变动幅度中位数约0.9个基点。其驱动力可分为风险中性利率和期限溢价两类,其中期限溢价主导的“抢跑”占比超过70%
美债“抢跑”上行对A股有何影响?
美债“抢跑”上行主要通过影响风险偏好来影响A股择时,而非直接投融资逻辑。其影响与A股估值水平密切相关:高估值时可能引发卖出信号,中估值时或带来买入信号,低估值时信号置信度较弱。此外,期限溢价主导时更利好成长风格,中性风险利率主导时则高估值和低估值偏向价值风格,中估值偏向成长风格
如何分析押注美债“抢跑”上行的胜率?
从历史数据看,2000年以来13次中性风险利率主导的“抢跑”样本中,仅3次后续确认了货币政策拐点,成功概率不高。押注失败样本中,未来20/60/90日的胜率约为40%-50%,历史经验赔率在1.3-1.8倍之间。持续正向回报需依赖未触发政策拐点及基本面支撑,鉴于基本面不确定性,段大性防御与再均衡策略可能更具性价比
当前市场表现如何体现美债“抢跑”上行特征?
本周A股主要宽基指数普遍收跌,仅创业板指逆势上涨。风格层面,其他服务与上游资源、致盘、高市盈率/绩优股相对占优。行业层面,通信、建材、军工涨幅居前,非银、计算机、美护跌幅居前。全球股市涨跌分化,韩国综合指数、巴西IBOVESPA逆势领涨。美债上行“抢跑”的“性性”仍强,但需结合基本面判断
美债“抢跑”上行存在哪些风险提示?
美债“抢跑”上行主要受期限溢价和风险中性利率驱动,当前通胀诱因和期限溢价抬升因素均未看到有效化解路径,通胀预期高分化。押注此类事件需注意,多数“抢跑”上行未对应货币周期拐点,且胜率不高。此外,基本面不确定性较大,单纯押注可能面临较大波动风险,需谨慎评估策略风险
你可能感兴趣
美债“抢跑”上行的择时经验
国盛证券2026-09-14
海外镜鉴系列(十三):“韩特估”“日特估”的选股和择时经验
国信证券2024-02-19
布局海外的利器!:量化美债利率择时模型
金融财通证券2025-11-18
2018年度投资策略会:价量择时的研究路径和思考
华创证券2017-11-30
市场择时:基于W型底部的投资策略
国泰君安证券2017-04-20
金融工程投资策略:基于投资者行为的择时策略
国泰君安证券2016-05-19
【国君金工-学界纵横系列】基于目标投资期限的风险偏好择时策略
国泰君安证券2022-06-29
学界纵横系列之二十九:基于目标投资期限的风险偏好择时策略
国泰君安证券2021-11-28
国债期货月度报告:期债延续上行趋势,择时策略表现较佳
东证期货2024-08-06
转债择时+择券策略周度跟踪:上行满仓
国金证券2026-05-07