猜你想问
这份研报的核心内容是什么?
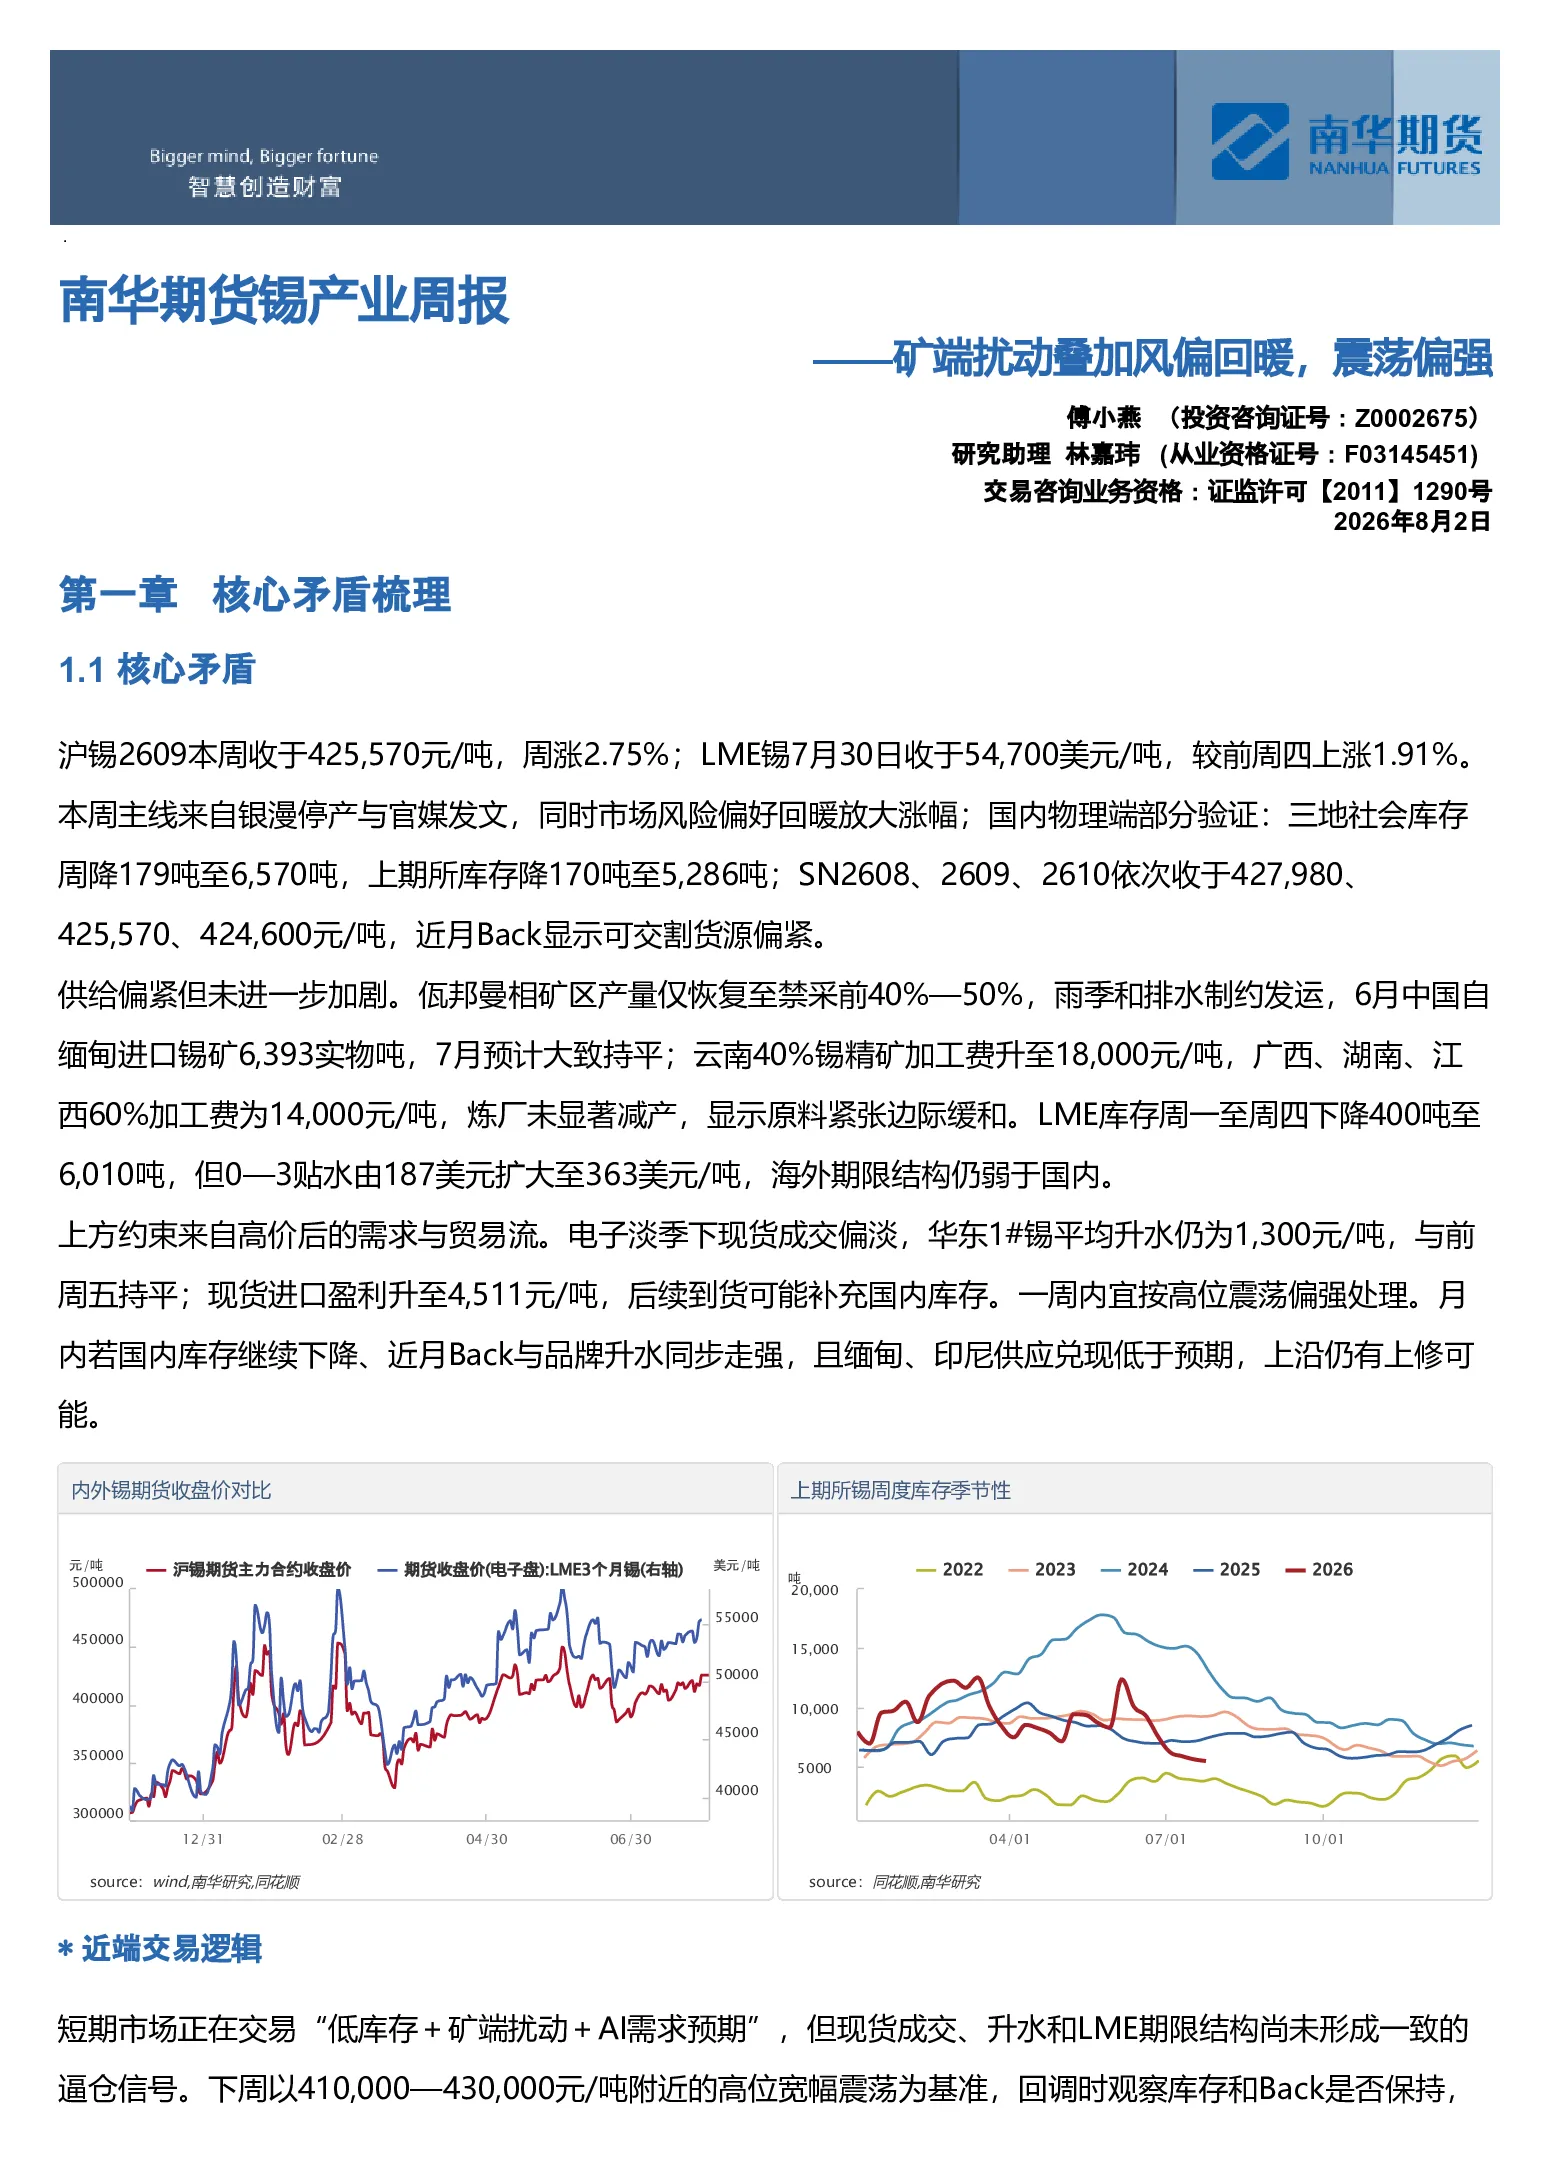
这份研报分析了锡产业的现状,指出沪锡价格受银漫停产和官媒发文影响上涨,市场风险偏好回暖。报告显示国内锡库存下降,但供给端受限于佤邦矿区产量恢复缓慢和雨季影响,炼厂加工费上涨但未减产。同时,电子淡季下现货成交偏淡,进口盈利增加,LME期限结构仍弱于国内,整体呈现高位震荡偏强的态势。
锡行业未来的发展趋势如何?
锡行业未来存在资源供给集中、低库存弹性和缅甸复产预期之间的矛盾。预计全球精炼锡仍存在缺口,AI服务器和汽车电子需求维持韧性,但国内锡矿进口和精炼产出也未明显收缩。长期来看,锡价可能呈现低库存托底、供应事件抬升波动、复产预期压制估值的高位宽幅周期。
研报重点分析了哪些方向?
研报重点分析了矿端扰动对锡价的影响,包括佤邦矿区产量恢复情况、中国锡矿进口量以及国内炼厂的生产情况。同时,报告也关注了锡需求端的预期,特别是电子链的景气度,并分析了国内外锡库存、基差月差和跨市价差等市场现状。
当前锡市场的现状如何判断?
当前锡市场呈现高位震荡偏强的态势。沪锡价格受多种因素影响上涨,国内锡库存下降,但供给端仍受限于矿端产量恢复缓慢。现货成交偏淡,进口盈利增加,LME期限结构仍弱于国内。整体来看,锡市场存在供给偏紧但未进一步加剧的情况,同时高价后的需求与贸易流也构成上方约束。
研报提示了哪些风险?
研报提示了AI发展不及预期、海外矿端扰动和印尼政策等风险因素。这些因素可能对锡价产生不利影响。此外,报告还关注了国内外宏观经济形势,如美联储利率政策和中国制造业PMI等,这些因素也可能影响锡市场的走势。
你可能感兴趣
南华期货锡产业周报——矿端扰动叠加风偏回暖,震荡偏强
南华期货2026-08-09
南华期货碳酸锂产业周报:矿端与盐湖扰动,现货近期偏强
南华期货2025-08-18
沪锡周报:美伊冲突缓和,叠加供应端扰动,锡价偏强震荡
广发期货2026-05-23
有色金属锡周报:矿端供应扰动,锡价偏强震荡
广发期货2025-02-09
沪锡市场周报:矿端扰动需求向好 预计锡价震荡偏强
瑞达期货2025-03-28
镍&不锈钢产业周报:矿端原料支撑,冶炼消息面扰动,盘面偏强震荡
广发期货2026-02-27
南华期货碳酸锂周报:矿端与盐湖扰动,现货近期偏强20250818
南华期货2025-08-18
锌周报:矿端扰动叠加炼厂减产预期 锌价延续偏强运行
铜冠金源期货2020-11-23
沪锡市场周报:矿端复产宏观扰动 预计锡价震荡偏弱
瑞达期货2025-04-18
有色金属锡周报:美降息预期走强,叠加供应侧扰动,锡价偏强震荡
广发期货2025-12-06