猜你想问
这份研报的核心内容是什么?
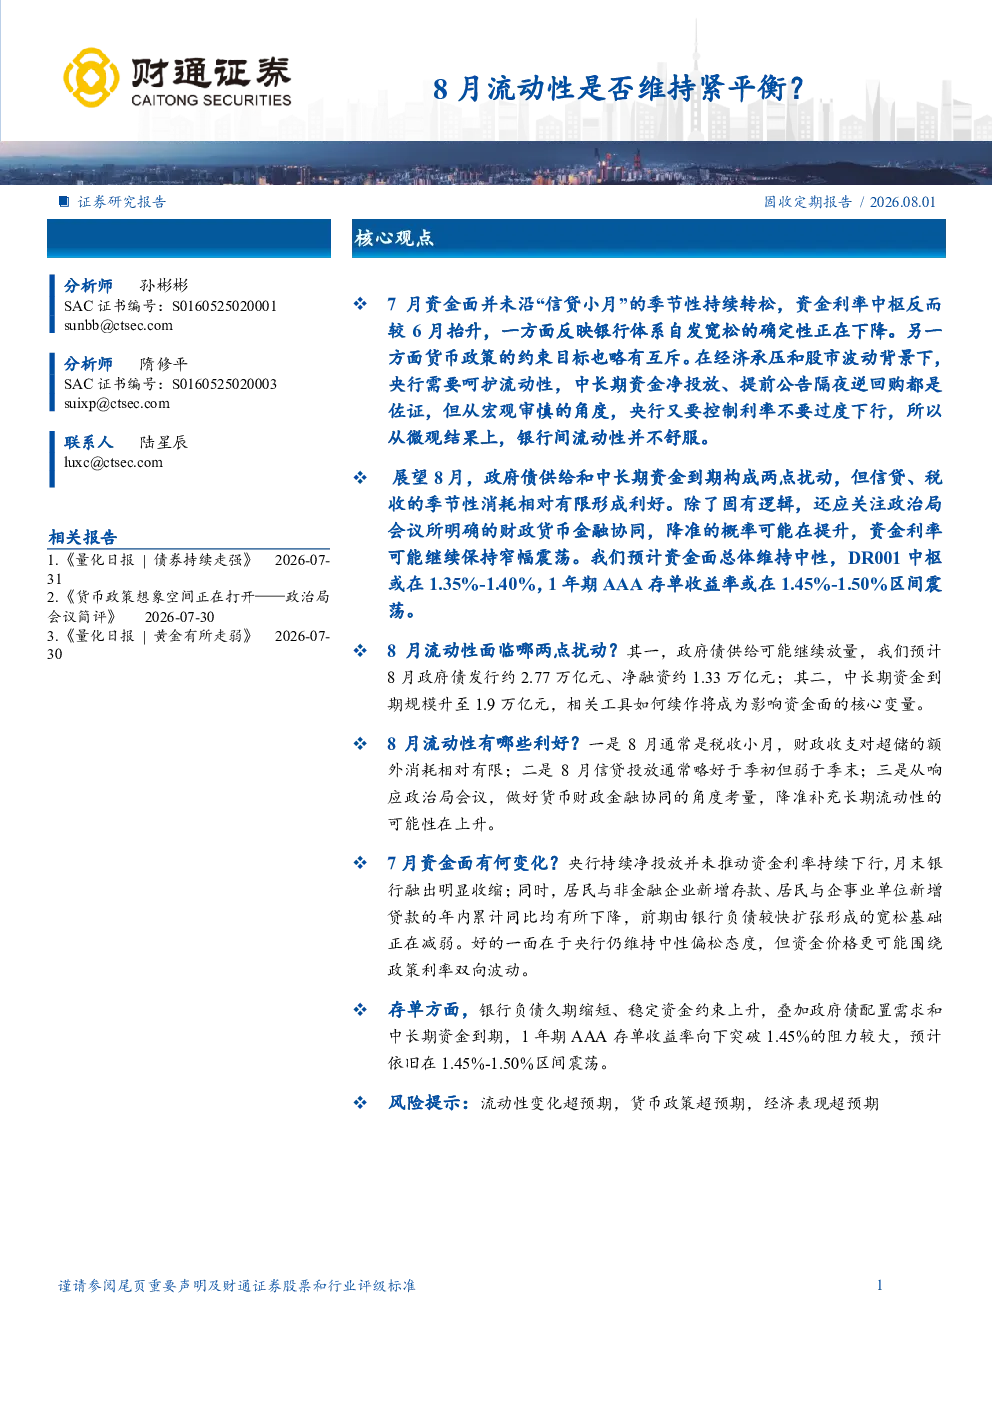
本报告分析了8月流动性状况,指出政府债供给和中长期资金到期将构成主要扰动,但信贷和税收季节性消耗相对有限形成利好。报告预计资金面总体维持中性,DR001中枢或在1.35%-1.40%,1年期AAA存单收益率或在1.45%-1.50%区间震荡。此外,报告还强调了政治局会议明确的财政货币金融协同,降准补充长期流动性的可能性在上升。
报告对当前市场流动性的判断是什么?
报告认为7月资金面并未沿“信贷小月”的季节性持续转松,资金利率中枢反而较6月抬升,反映银行体系自发宽松的确定性下降。8月流动性缺口较7月进一步扩大,预计资金面总体维持中性,但税期和政府债集中缴款阶段仍可能阶段性高于政策利率。央行操作更强调精准对冲,资金价格持续围绕政策利率双向波动。
报告重点分析了哪些方向?
报告重点分析了8月流动性面临的两大扰动:政府债供给和中长期资金到期。同时,也分析了信贷、税收的季节性消耗形成的利好。此外,报告还关注了政治局会议明确的财政货币金融协同,以及降准补充长期流动性的可能性,预计资金利率可能继续保持窄幅震荡。
报告提示了哪些风险?
报告提示8月资金面面临政府债供给和中长期资金到期两大扰动,虽然信贷和税收的季节性消耗相对有限,但这两大因素仍可能对资金面造成阶段性压力。此外,央行中长期资金工具的续作情况也成为影响资金面的核心变量,存在不确定性。
报告对赛道/行业发展趋势有何展望?
报告指出,在经济承压和股市波动背景下,央行需要呵护流动性,中长期资金净投放、提前公告隔夜逆回购都是佐证。同时,响应政治局会议,做好货币财政金融协同,降准补充长期流动性的可能性在上升,这可能对行业发展趋势产生积极影响。
你可能感兴趣
基本面维持紧平衡状态,关注旺季预期是否启动
金融格林大华期货2025-09-30
2023年3月资金面展望:流动性压力边际缓释,资金面维持紧平衡
国泰君安证券2023-03-02
国君宏观 | 流动性压力边际缓释,资金面维持紧平衡
国泰君安证券2023-03-03
11月流动性观察:资金面维持紧平衡,年底降准预期渐浓
新华财经2023-12-08
紧平衡格局下流动性维持谨慎 美元承压下行中人民币持续维稳
中大期货2017-04-22
量化配置视野:经济向好但流动性紧平衡,1月维持中性偏多股票配置
国金证券2023-01-05
每周流动性观察:联储提出新政策框架,国内资金端维持紧平衡
民生证券2020-09-02
国债期货定价周报16:流动性维持紧平衡,关注移仓换季进程
华泰期货2020-11-23
银行业流动性月报:预计2月流动性维持紧平衡状态
金融国信证券2021-02-24
国债研究周报:资金流动性维持紧平衡,国债价格有望延续震荡
中州期货2017-01-06