猜你想问
工业硅和多晶硅的市场最新动态是什么?
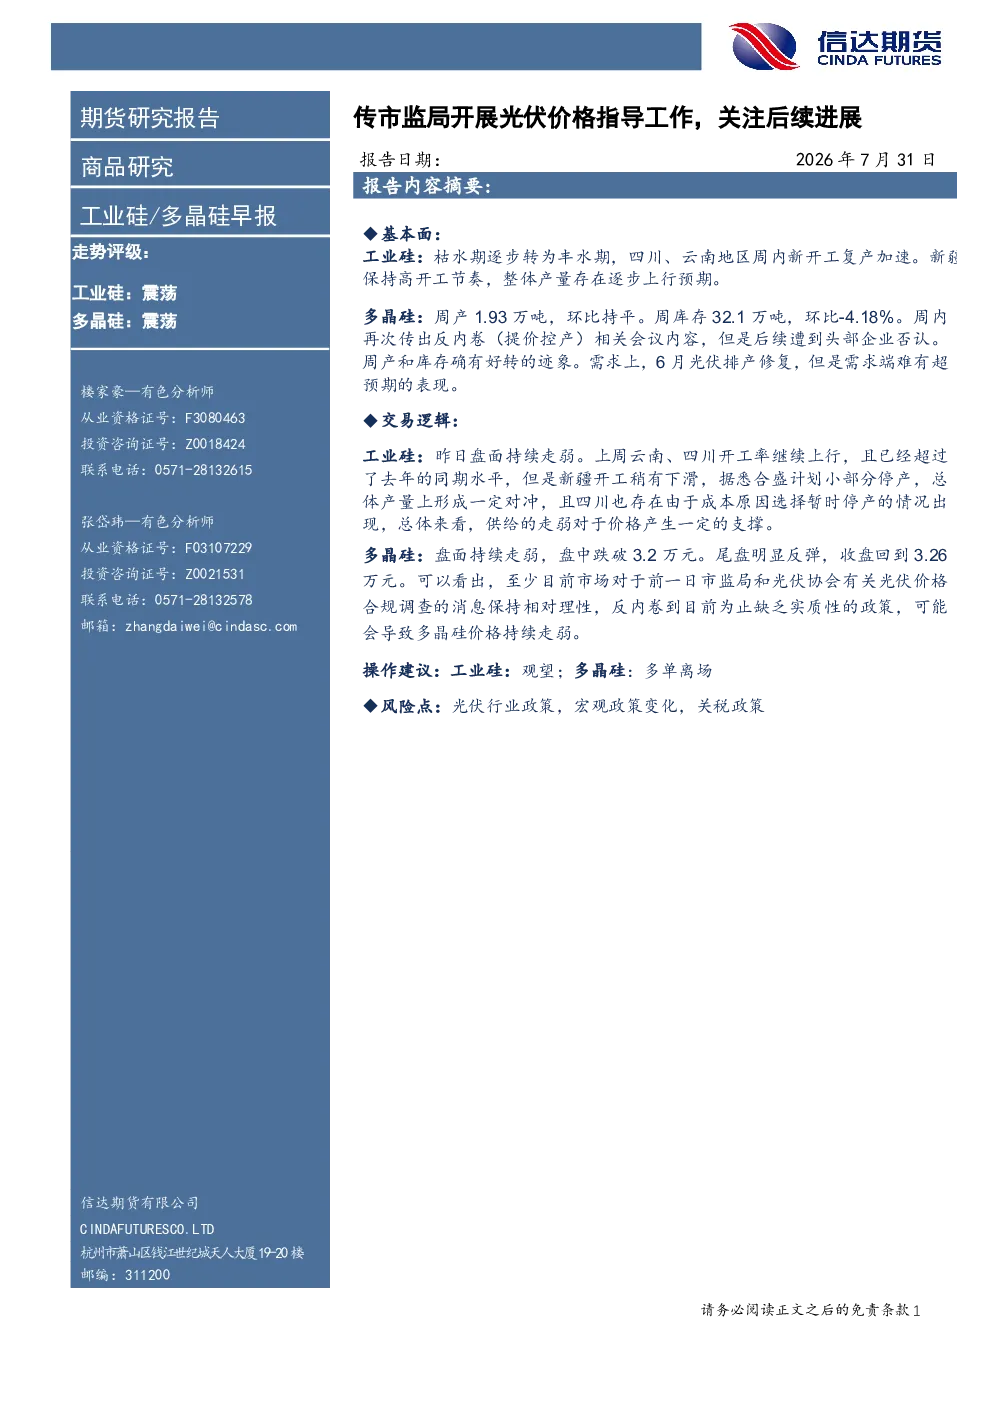
工业硅方面,四川、云南地区新开工复产加速,新疆保持高开工节奏,整体产量逐步上行,枯水期影响减弱。多晶硅方面,周产量1.93万吨,环比持平;库存32.1万吨,环比下降4.18%。市场传闻反内卷会议,但遭头部企业否认,供需端表现一般。
光伏行业的发展趋势如何?
光伏行业整体走势评级为震荡。工业硅供应端,四川、云南地区开工率超去年同期,新疆开工稍有下滑,部分企业停产,供给走弱对价格形成支撑。多晶硅方面,市场对监管消息保持理性,反内卷缺乏实质性政策,价格可能持续走弱。需求端,下游需求情况需持续关注。
这份研报重点分析了哪些方面?
本研报重点分析了工业硅和多晶硅的供应端和需求端情况。工业硅方面,关注开工率变化及产量趋势,以及下游需求情况。多晶硅方面,分析产量及库存变化,以及光伏排产及需求表现。
当前市场对工业硅和多晶硅的判断是什么?
当前市场对工业硅和多晶硅的判断为震荡走势。工业硅盘面持续走弱,但供给走弱对价格形成支撑。多晶硅盘面跌破3.2万元后尾盘反弹,但市场对监管消息保持理性,价格可能持续走弱。供需端表现一般,需关注后续政策变化。
研报提示的主要风险点有哪些?
研报提示的主要风险点包括光伏行业政策、宏观政策变化、关税政策等。这些因素可能对工业硅和多晶硅的价格产生较大影响,需密切关注市场动态和政策变化。
你可能感兴趣
工业硅/多晶硅早报:传市监局开展光伏价格指导工作,关注后续进展
信达期货2026-07-30
工业硅/多晶硅早报:传市监局将按多晶硅完全成本定价,多晶硅昨日涨停
信达期货2026-08-04
工业硅/多晶硅早报:传合盛东部厂将不日停产,关注后续电价谈判进展
信达期货2026-08-20
工业硅/多晶硅早报:光伏会议传于今日召开,短期多晶硅或再度出现炒作
信达期货2026-07-23
工业硅/多晶硅早报:多晶硅传减产期限延迟,工业硅预期转强价格回暖
信达期货2026-09-24
工业硅/多晶硅早报:工业硅传停产延续,电池片价格回落或限制多晶硅上行空间
信达期货2026-09-04
工业硅/多晶硅早报:多晶硅传大厂昨日减产,盘中价格快速冲高
信达期货2026-09-15
工业硅/多晶硅周度报告:能耗与产能出清再扰动,关注后续政策进展
东证期货2025-02-09
工业硅/多晶硅早报:传新疆大厂已经出现停产安排,多晶硅仍关注会议
信达期货2026-08-28
工业硅/多晶硅早报:传新疆大厂已出现停产安排,多晶硅仍关注会议
信达期货2026-08-27