猜你想问
工业硅和多晶硅的最新市场动态是什么?
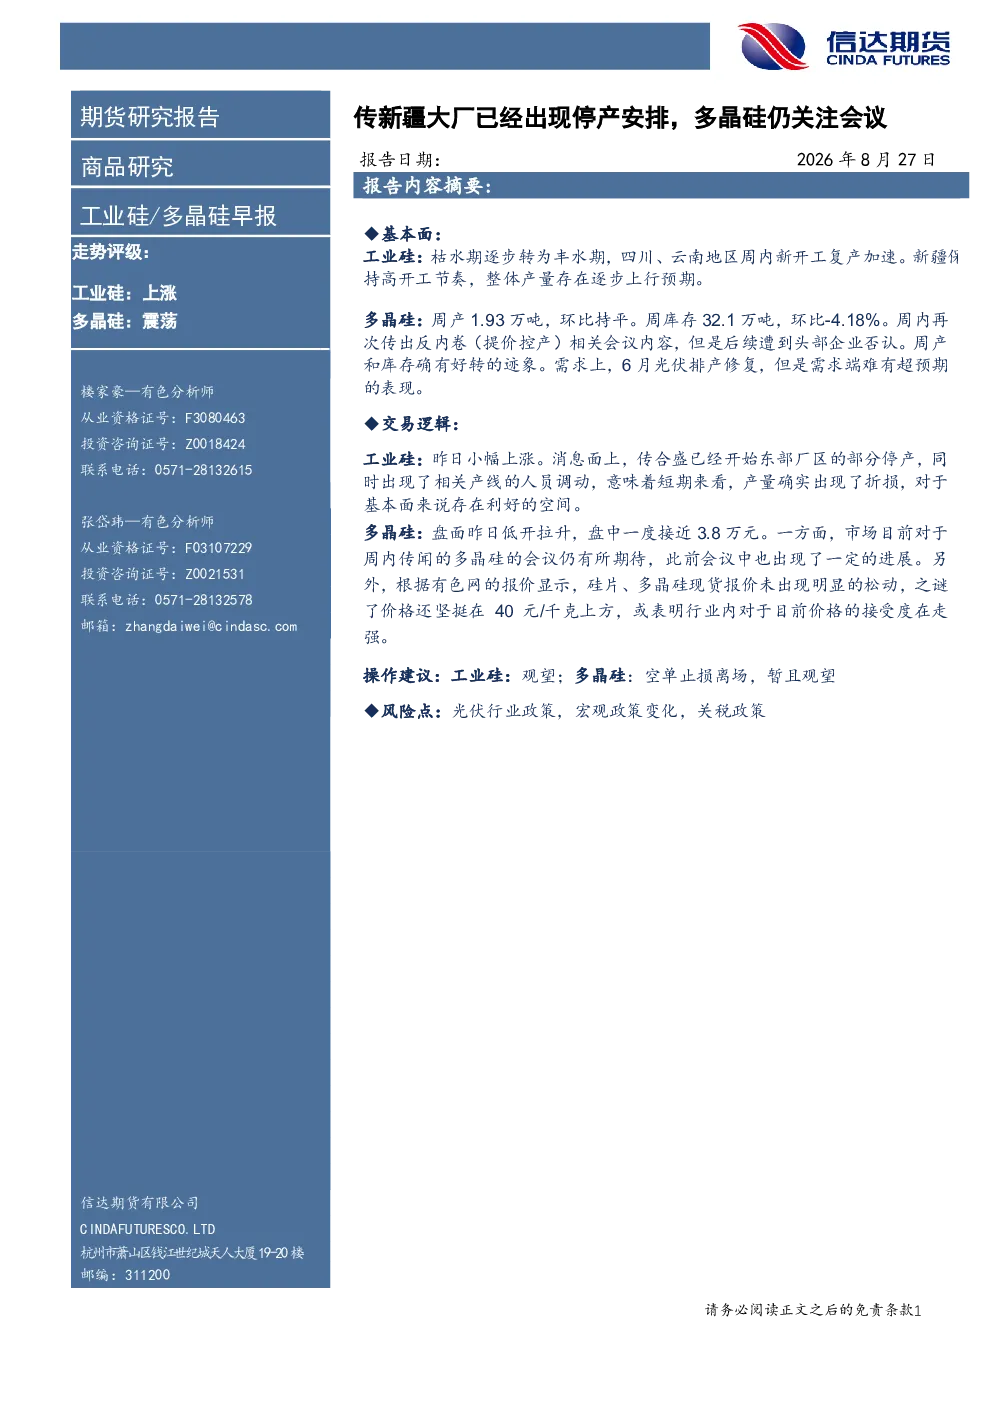
工业硅走势评级为上涨,主要得益于枯水期结束,四川、云南地区新开工复产加速,新疆保持高开工节奏,整体产量逐步上行。传合盛部分停产传闻导致短期产量折损,对基本面存在利好。多晶硅走势评级为震荡,周产量1.93万吨,环比持平;库存32.1万吨,环比下降4.18%。传闻反内卷会议内容遭否认,但产库存确有好转迹象。需求端6月光伏排产修复,但难有超预期表现。
工业硅和多晶硅的行业发展趋势如何?
工业硅方面,四川、云南地区新开工复产加速,新疆保持高开工节奏,整体产量逐步上行,但传合盛部分停产传闻导致短期产量折损,对基本面存在利好。多晶硅方面,周产量环比持平,库存下降,传闻反内卷会议内容遭否认,但产库存确有好转迹象。需求端6月光伏排产修复,但难有超预期表现。供应端和多晶硅的下游需求端分析均有图表数据支持,来源SMM和信达期货研究所。
研报重点分析了哪些方向?
研报重点分析了工业硅和多晶硅的基本面、交易逻辑、操作建议和风险点。工业硅走势评级为上涨,传合盛部分停产传闻导致短期产量折损,利好基本面。多晶硅走势评级为震荡,周产量环比持平,库存下降,传闻反内卷会议内容遭否认,但产库存确有好转迹象。操作建议方面,工业硅建议观望,多晶硅建议空单止损离场,暂且观望。风险点包括光伏行业政策、宏观政策变化、关税政策。
当前市场现状如何判断?
当前工业硅市场,四川、云南地区新开工复产加速,新疆保持高开工节奏,整体产量逐步上行,传合盛部分停产传闻导致短期产量折损,对基本面存在利好。多晶硅市场,周产量环比持平,库存下降,传闻反内卷会议内容遭否认,但产库存确有好转迹象。需求端6月光伏排产修复,但难有超预期表现。市场期待传闻会议进展,硅片、多晶硅现货报价坚挺,表明行业接受度高。
研报有哪些风险提示?
研报提示的风险点包括光伏行业政策、宏观政策变化、关税政策。工业硅和多晶硅的供应端和下游需求端分析均有图表数据支持,来源SMM和信达期货研究所。工业硅走势评级为上涨,但传合盛部分停产传闻可能导致短期产量折损。多晶硅走势评级为震荡,周产量环比持平,库存下降,但需求端难有超预期表现。操作建议方面,工业硅建议观望,多晶硅建议空单止损离场,暂且观望。