猜你想问
这份研报主要分析了Meta Platforms的哪些核心内容?
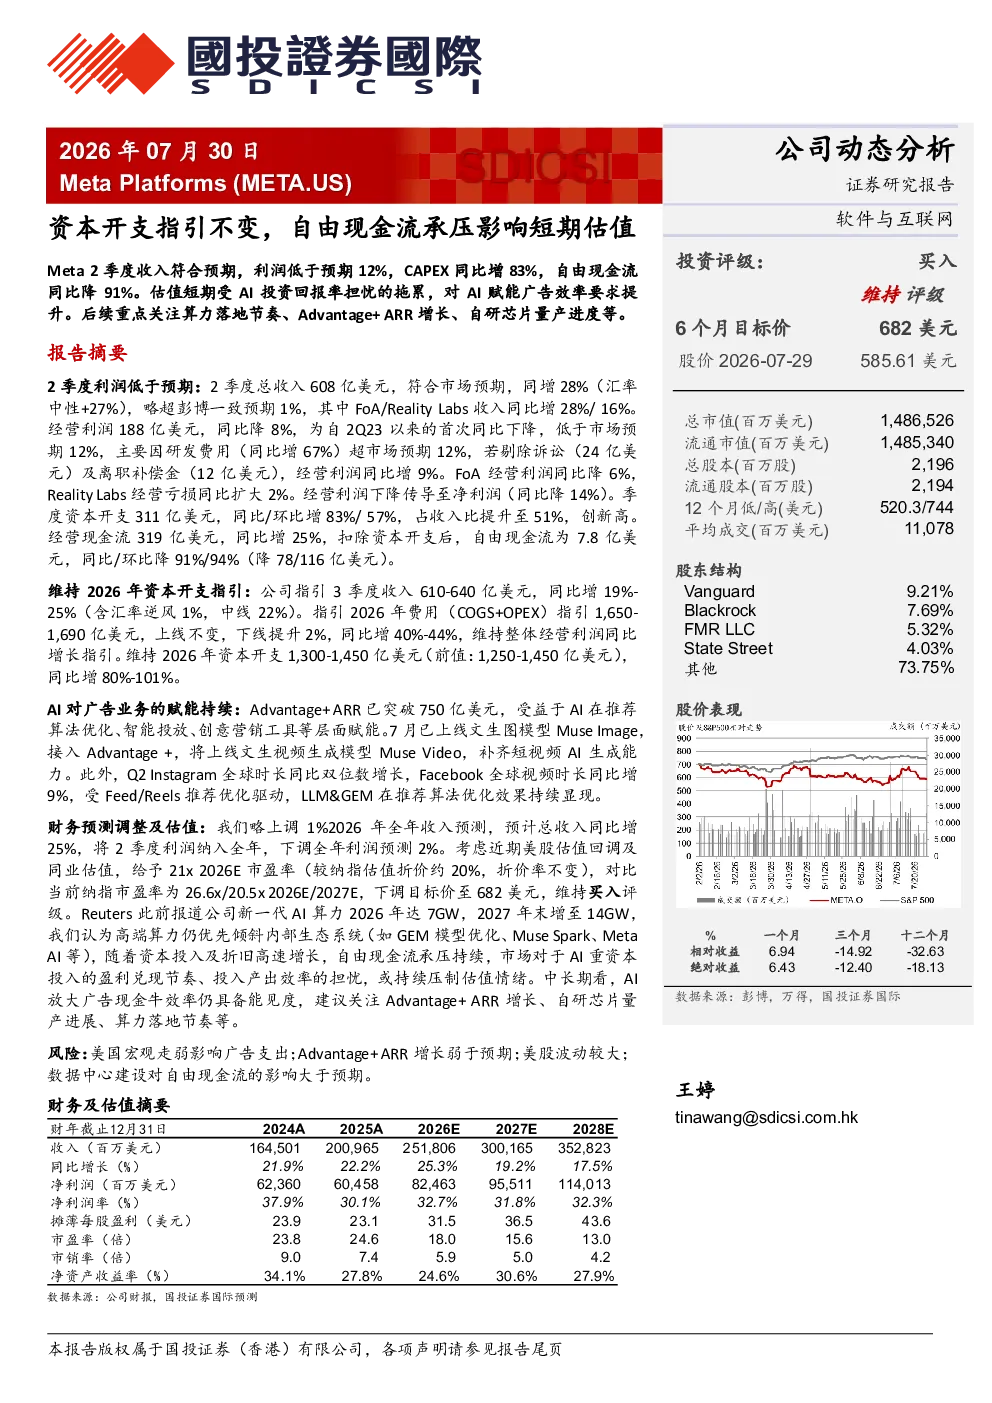
这份研报主要分析了Meta Platforms 2026年2季度的业绩表现。报告显示,公司季度业绩符合预期,但利润低于预期12%,主要原因是研发费用超预期增长。经营利润同比下降8%,为自2Q23以来首次下降,净利润同比下降14%。此外,季度资本开支同比增83%,创历史新高,导致自由现金流同比大幅下降91%。公司维持2026年资本开支指引在1300-1450亿美元,同比增80%-101%
Meta Platforms所在的AI广告赛道发展趋势如何?
Meta Platforms所在的AI广告赛道发展趋势积极。AI对广告业务的赋能持续显现,Meta的Advantage+ ARR已突破750亿美元,并推出文生图模型Muse Image。这表明AI技术在提升广告效率和用户体验方面具有显著潜力。中长期看,AI放大广告现金牛效率仍具备能见度,但需关注技术落地和市场竞争的动态变化
研报重点分析了Meta Platforms的哪些方面?
研报重点分析了Meta Platforms的财务状况和业务进展。在财务方面,报告关注了研发费用增长、资本开支增加对利润和自由现金流的影响。在业务方面,报告强调了AI技术在广告业务中的应用,如Advantage+ ARR的增长和Muse Image模型的推出。此外,报告还预测了2026年总收入和利润的预期变化
目前市场对Meta Platforms的整体判断是什么?
目前市场对Meta Platforms的整体判断是谨慎乐观。虽然公司短期面临资本开支增加和利润下降的压力,但AI技术在广告业务中的应用前景广阔。报告给予21x 2026E市盈率,目标价682美元,维持买入评级。这表明市场仍看好公司长期发展潜力,但需关注短期财务压力和行业竞争环境
研报提示了哪些主要风险?
研报提示了几个主要风险。首先,美国宏观走弱可能影响广告市场增长,进而影响Meta的业务表现。其次,Advantage+ ARR增长弱于预期将直接影响公司的收入和利润。此外,美股波动较大也可能对公司的股价和估值产生负面影响。这些风险需投资者密切关注