猜你想问
这份研报主要讲了什么内容?
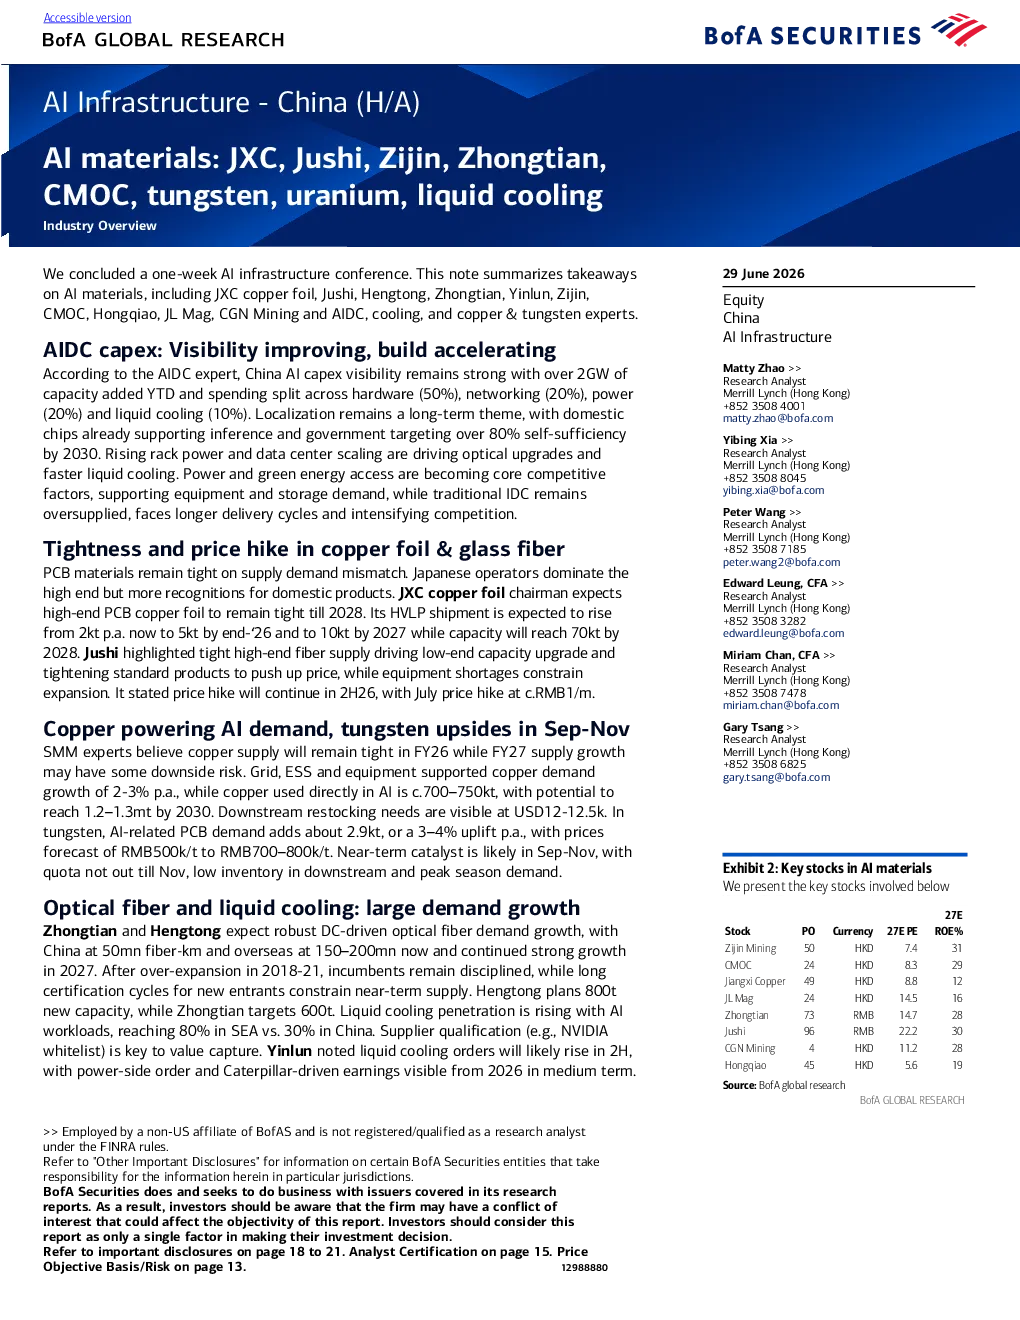
这份研报主要分析了中国AI基础设施投资持续加码的情况,指出国内芯片厂商逐步实现自主可控,AI芯片投资将成为未来趋势。报告重点探讨了AI基础设施建设如何带动AI材料需求增长,特别是铜箔、光纤、液冷等领域的结构性机会。例如,铜箔因PCB需求增长向高端HVLP材料升级,光纤因AI数据中心建设需求强劲但供给受限而价格上行,液冷因AI负载提升推动渗透率加速,钨因AI PCB需求增长而带动需求,稀土、铀等小金属也在AI基础设施建设中发挥重要作用。
AI材料赛道的发展趋势是什么?
AI材料赛道的发展趋势主要体现在国产替代和结构性机会上。随着中国AI基础设施投资持续加码,国内厂商逐步实现自主可控,推动AI芯片和材料领域的发展。具体到材料领域,铜箔向高端HVLP材料升级,光纤需求强劲但供给受限,液冷渗透率加速提升,钨需求因AI PCB增长而增加,稀土、铀等小金属也因AI基础设施需求而价值凸显。这些领域将迎来结构性机会,但供给端存在瓶颈,支撑价格和利润率。
研报重点分析了哪些材料方向?
研报重点分析了铜箔、光纤、液冷、钨以及其他小金属如稀土、铀等方向。铜箔方面,AI基础设施建设带动PCB需求增长,推动铜箔向高端HVLP材料升级,JXC预计到2028年HVLP铜箔产能将达到70万吨,但高端铜箔仍将保持紧张供应。光纤方面,AI数据中心建设带动需求强劲,预计2026年中国数据中心光纤需求达到5000万芯公里,2027年可能翻倍,但Zhongtian和Hengtong等企业产能扩张有限。液冷方面,AI负载提升推动数据中心液冷渗透率加速,东南亚地区已达到80%,中国市场预计2026年也将快速增长。钨需求因AI PCB增长而增加,预计每年增加2.9万吨,增长率为3-4%。稀土、铀等小金属在AI基础设施建设中发挥重要作用,JL Mag和CGN Mining等企业有望受益。
当前AI材料市场的现状如何?
当前AI材料市场呈现供需错配和结构性机会的特点。铜箔市场因高端HVLP材料需求增长而价格上行,但产能扩张有限,支撑价格和利润率。光纤市场因AI数据中心建设需求强劲,但供给受限,导致价格上行。液冷市场因AI负载提升推动渗透率加速,东南亚地区已达到80%,中国市场预计2026年也将快速增长。钨需求因AI PCB增长而增加,预计每年增加2.9万吨,增长率为3-4%。稀土、铀等小金属在AI基础设施建设中发挥重要作用,需求增长将带动相关企业受益。总体来看,AI材料市场处于快速发展阶段,但供给端存在瓶颈,支撑价格和利润率。
研报提示了哪些风险?
研报提示了AI材料市场的主要风险,包括供给端瓶颈和行业政策变化。铜箔、光纤、液冷等领域虽然需求强劲,但产能扩张有限,认证周期长,制约短期供给。例如,高端铜箔仍将保持紧张供应,光纤领域产能扩张有限,液冷市场NVIDIA白名单认证成为关键,但认证周期较长。此外,行业政策变化也可能影响AI材料市场的发展,如环保政策、补贴政策等。投资者需关注供给端进展和政策变化,以规避潜在风险。