猜你想问
这份报告主要分析了什么内容?
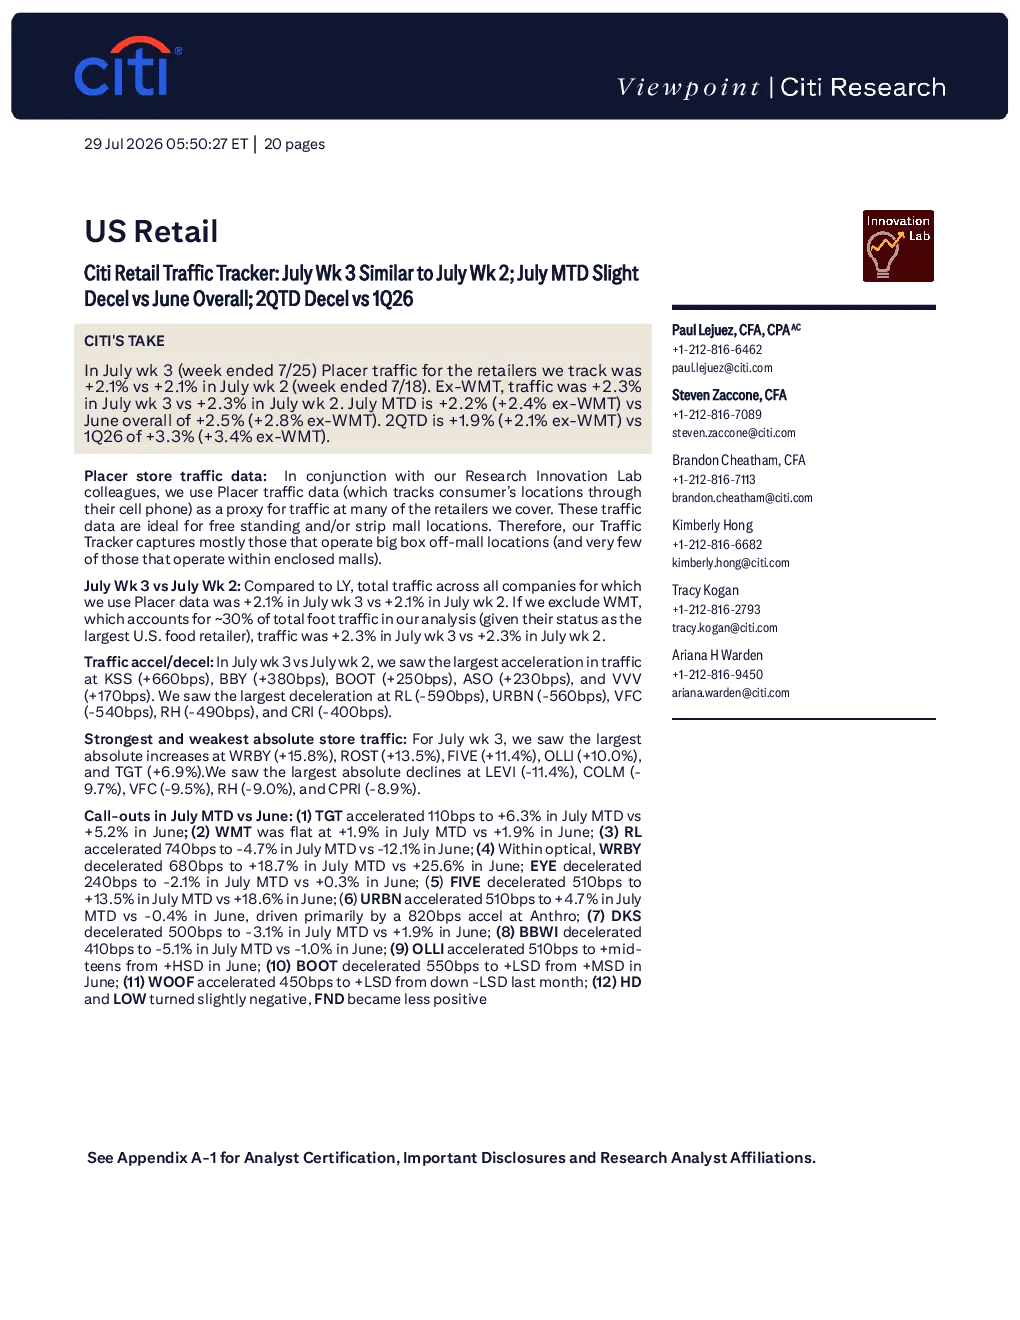
本报告分析了美国零售业7月第三周(截至7月25日)的客流量数据,发现总体客流量与7月第二周基本持平,但7月当月整体客流量略有放缓,第二季度累计客流量也较2026年第一季度有所下降。报告追踪了多家零售商的客流量变化,并对比了排除沃尔玛影响后的数据。
美国零售行业目前的发展趋势如何?
报告显示,美国零售业客流量在7月第三周保持稳定,但7月当月和第二季度累计客流量出现小幅放缓。不同细分部门的客流量表现存在差异,部分零售商如KSS、BBY等客流量加速,而RL、URBN等则减速。仓储俱乐部和折扣零售商部门表现良好,但家居用品和运动服饰部门有所放缓。这表明美国零售行业内部存在分化,整体增速有所放缓。
报告中重点分析了哪些方向?
报告重点分析了美国零售业客流量在7月第三周与第二周的对比情况,以及7月当月与6月、第二季度与2026年第一季度的同比变化。此外,报告还重点分析了不同零售商的客流量变化,如KSS、BBY、TGT等表现突出的零售商,以及RL、URBN等客流量减速的零售商。同时,报告也关注了不同细分部门的表现,如仓储俱乐部、折扣零售商、家居用品和运动服饰等。
目前美国零售市场的现状如何判断?
根据报告数据,美国零售市场在7月第三周客流量保持稳定,但7月当月和第二季度累计客流量出现小幅放缓。这表明美国零售市场整体增速有所放缓,但内部存在分化。部分零售商和细分部门表现强劲,如仓储俱乐部和折扣零售商,而部分零售商和细分部门则有所放缓,如家居用品和运动服饰。总体而言,美国零售市场目前处于一个增速放缓但内部结构分化的阶段。
这份报告有哪些风险提示?
报告显示美国零售业客流量小幅放缓,这可能意味着消费者支出意愿有所减弱,可能受到经济环境、通胀压力等因素的影响。此外,不同细分部门和零售商的表现存在较大差异,投资者需要关注行业内部的分化风险。部分零售商客流量减速,可能面临经营压力,需要关注其财务状况和竞争策略。总体而言,投资者在关注美国零售市场时,需要关注宏观经济环境、消费者信心以及行业内部的结构性变化带来的风险。