核心观点
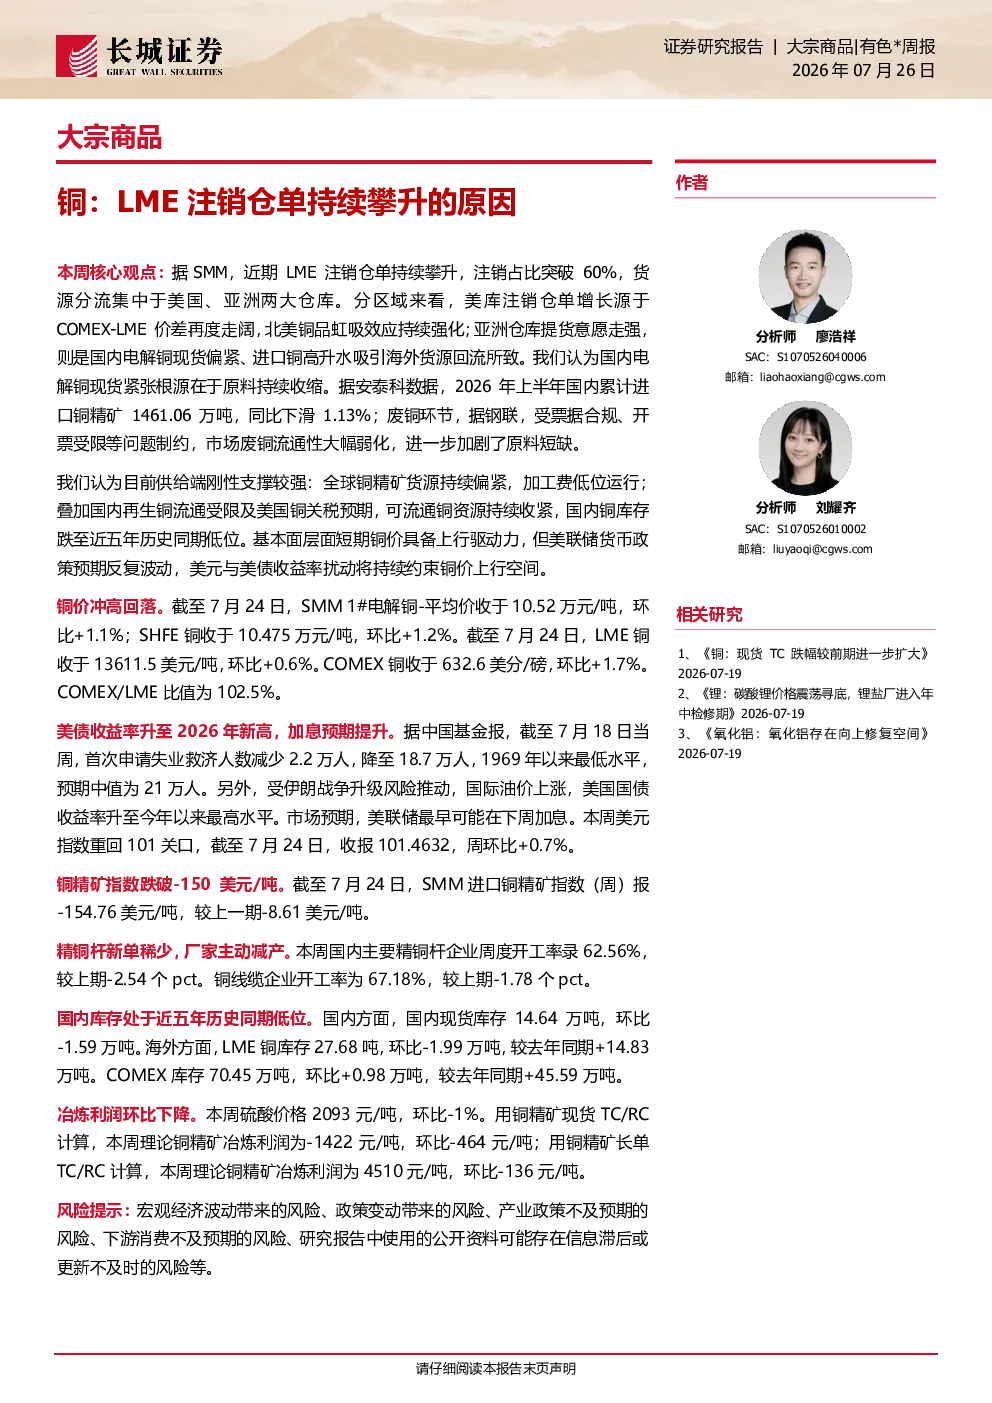
近期LME注销仓单持续攀升,注销占比突破60%,货源分流集中于美国、亚洲两大仓库。美库注销仓单增长源于COMEX-LME价差走阔,北美铜品虹吸效应持续强化;亚洲仓库提货意愿走强,则因国内电解铜现货偏紧、进口铜高升水吸引海外货源回流。国内电解铜现货紧张根源在于原料持续收缩,2026年上半年国内累计进口铜精矿同比下滑1.13%,废铜流通性大幅弱化。
关键数据
- 铜价:截至7月24日,SMM 1#电解铜-平均价10.52万元/吨(环比+1.1%),SHFE铜10.475万元/吨(环比+1.2%),LME铜13611.5美元/吨(环比+0.6%),COMEX铜632.6美分/磅(环比+1.7%),COMEX/LME比值为102.5%。
- 宏观:美债收益率升至2026年新高,首次申请失业救济人数降至18.7万人(1969年以来最低),美元指数重回101关口(周环比+0.7%)。
- 供应:SMM进口铜精矿指数-154.76美元/吨(环比-8.61美元/吨),电解铜周度产量23.19万吨(环比+0.09万吨,同比-0.64万吨)。
- 需求:精铜杆企业周度开工率62.56%(环比-2.54 pct),铜线缆企业开工率67.18%(环比-1.78 pct)。
- 库存:国内现货库存14.64万吨(环比-1.59万吨,同比-5万吨),LME铜库存27.68万吨(环比-1.99万吨,同比+14.83万吨),COMEX库存70.45万吨(环比+0.98万吨,同比+45.59万吨),全球库存总计112.77万吨(环比-2.6万吨,同比+55.42万吨)。
- 盈利:硫酸价格2093元/吨(环比-1%),理论铜精矿冶炼利润(现货TC/RC)-1422元/吨(环比-464元/吨),(长单TC/RC)4510元/吨(环比-136元/吨)。
- 进出口:1-6月我国累计进口电解铜143万吨(同比-13.93%),出口32万吨(同比增长7.15%)。
研究结论
基本面短期铜价具备上行驱动力,但美联储货币政策预期反复波动,美元与美债收益率扰动将持续约束铜价上行空间。全球铜精矿货源持续偏紧,加工费低位运行;国内再生铜流通受限及美国铜关税预期,可流通铜资源持续收紧,国内铜库存跌至近五年历史同期低位。长期对铜价维持看涨观点,预计2026/2027年全球精炼铜供需将从紧平衡逐步走向短缺。