核心矛盾及走势研判
当前花生市场核心矛盾在于新季减种预期与高库存的博弈。随着气温升高,油厂压榨库存但下降空间有限,市场前期已消化减种预期,价格上升动力不足,盘面指引有限,等待新题材。
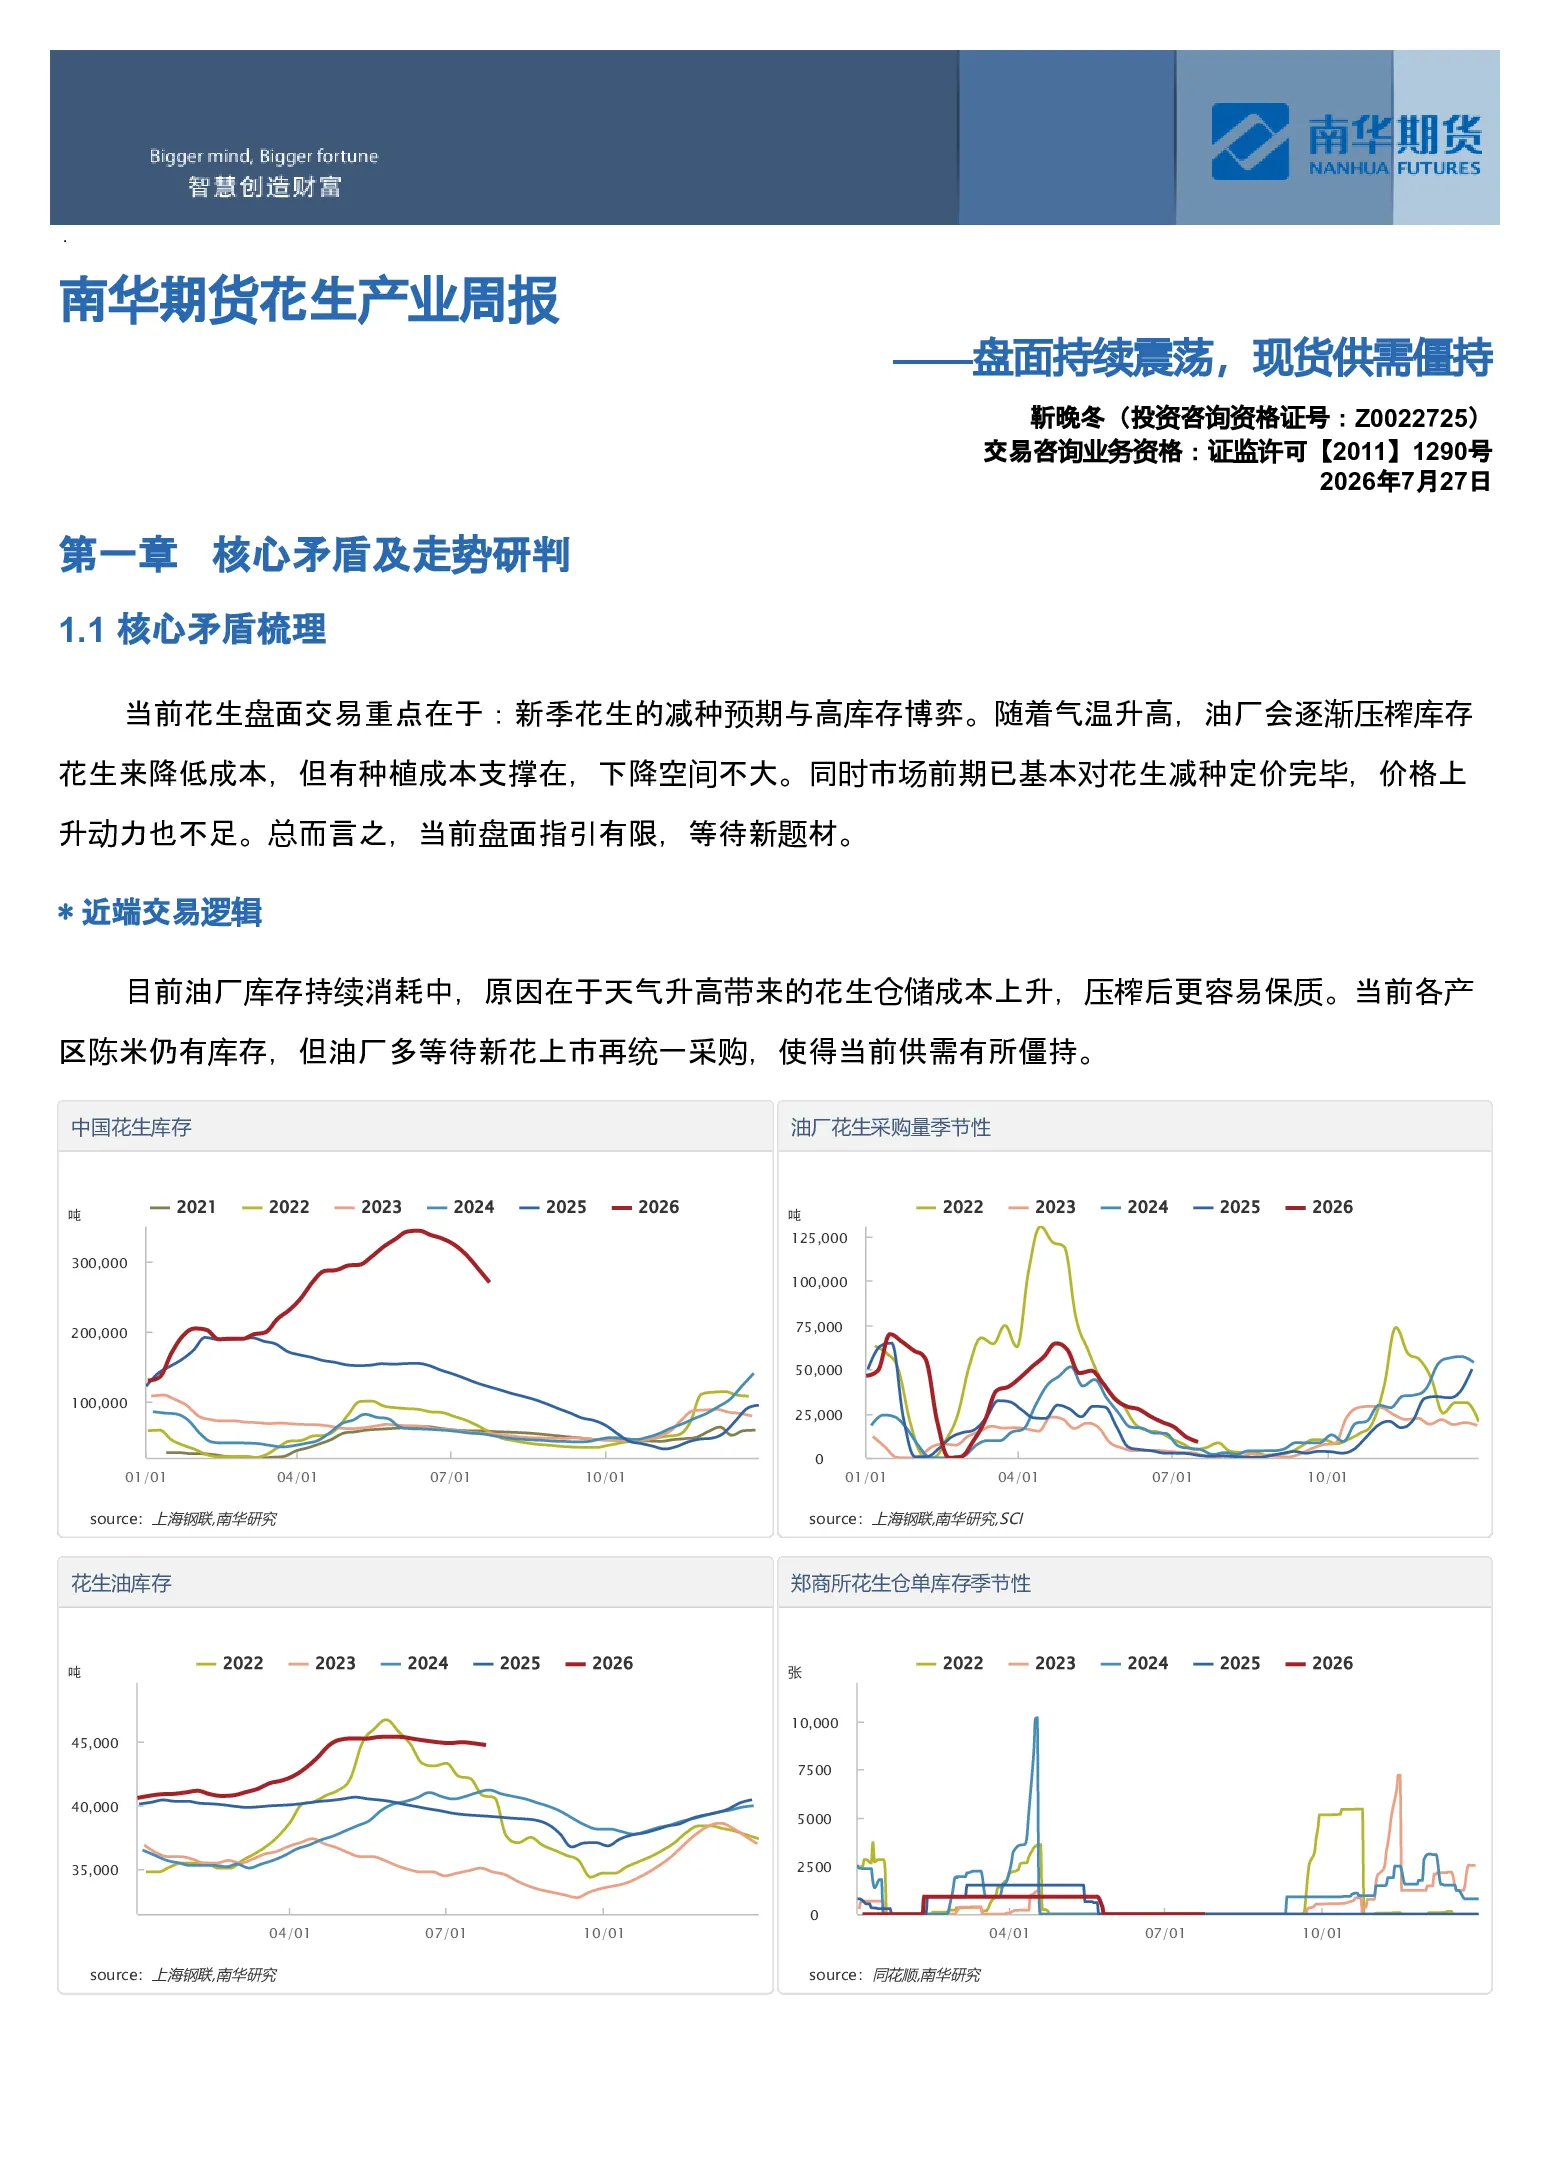
- 近端交易逻辑:油厂库存持续消耗,主要因仓储成本上升,但各产区陈米库存仍存,油厂多等待新花上市采购,供需僵持。
- 远端交易预期:主产区天气良好,河南干旱将好转,山东持续良好,收获期需关注降水情况。
价格及价差走势研判
- 价格走势:预计【8000,8500】元/吨,偏强震荡。
- 月差走势:暂不明晰。
风险提示
餐饮消费改善、产区极端天气、大型油厂调整收购价、食品厂大幅增收。
本周重要信息及下周关注事件
本周重要信息
- 利多信息:河南南阳和驻马店白沙花生产区减种严重;花生油新国标(GB/T 1534-2026)8月1日起实施;乌克兰港口遭轰炸,葵油出口受阻。
- 利空信息:俄罗斯葵花籽油出口关税骤降。
- 现货成交信息:河南陈米交易少,等待新花生;东北市场购销僵持,价格平稳;河北交易零星;山东交易扫尾,本地货源缺乏,少量脱皮需求采购;部分油厂到货增加,国内货源减少。
下周重要事件关注
- 产区气温和降水情况。
- 油厂收货和开机情况。
盘面解读
价量及资金解读
- 内盘:花生PK2611合约在8200元/吨附近震荡,周环比跌0.22%。
- 资金动向:盘面价格处历史中低位,较现货略高,市场看多情绪为主,看空情绪下降。
- 月差结构:月差结构不明晰。
- 基差结构:主力期货基差走弱,因现货需求偏弱,期货方面减种预期和潜在天气因素使期货偏强。
- 价差结构:花生油与三大油脂价差稳定,与葵油价差低位;花生粕与两粕价差历史偏低位,因豆粕和菜粕走强。
估值和利润分析
种植利润跟踪
花生种植利润较玉米更高,因花生有固氮能力,化肥使用量少,亩产收益高。
压榨利润跟踪
目前花生油压榨利润低,油厂库存高,进入传统压榨淡季,预计将停收或停机。
供需及库存推演
国际供需平衡表推演
全球花生产量预计稳定在5200万吨左右,因种植成本升高降低单产,但价格上涨农民扩种意愿强。进出口受运费影响,中国主要进口国为印度、阿根廷、巴西、塞内加尔和苏丹。印度产量增加,出口潜力约130万吨;塞内加尔恢复出口,潜力35-45万吨;苏丹出口进一步下降;阿根廷和巴西扩种,进口量略升。
国内供应端及推演
新产季花生产量可能略微减少,因河南减种。关注天气,极端天气可能导致产量大幅减少。
国内需求端及推演
花生利润偏低,压榨需求疲软。食用需求处历史中位,食品厂收购乏力,部分油厂调低收购价。
国内库存端及推演
花生库存高位,花生油库存中位。库存增速放缓,部分油厂停收或停机,短期库存可能高位缓慢升高。若压榨利润或食品端需求改善,库存可能降低。