一、行情综述
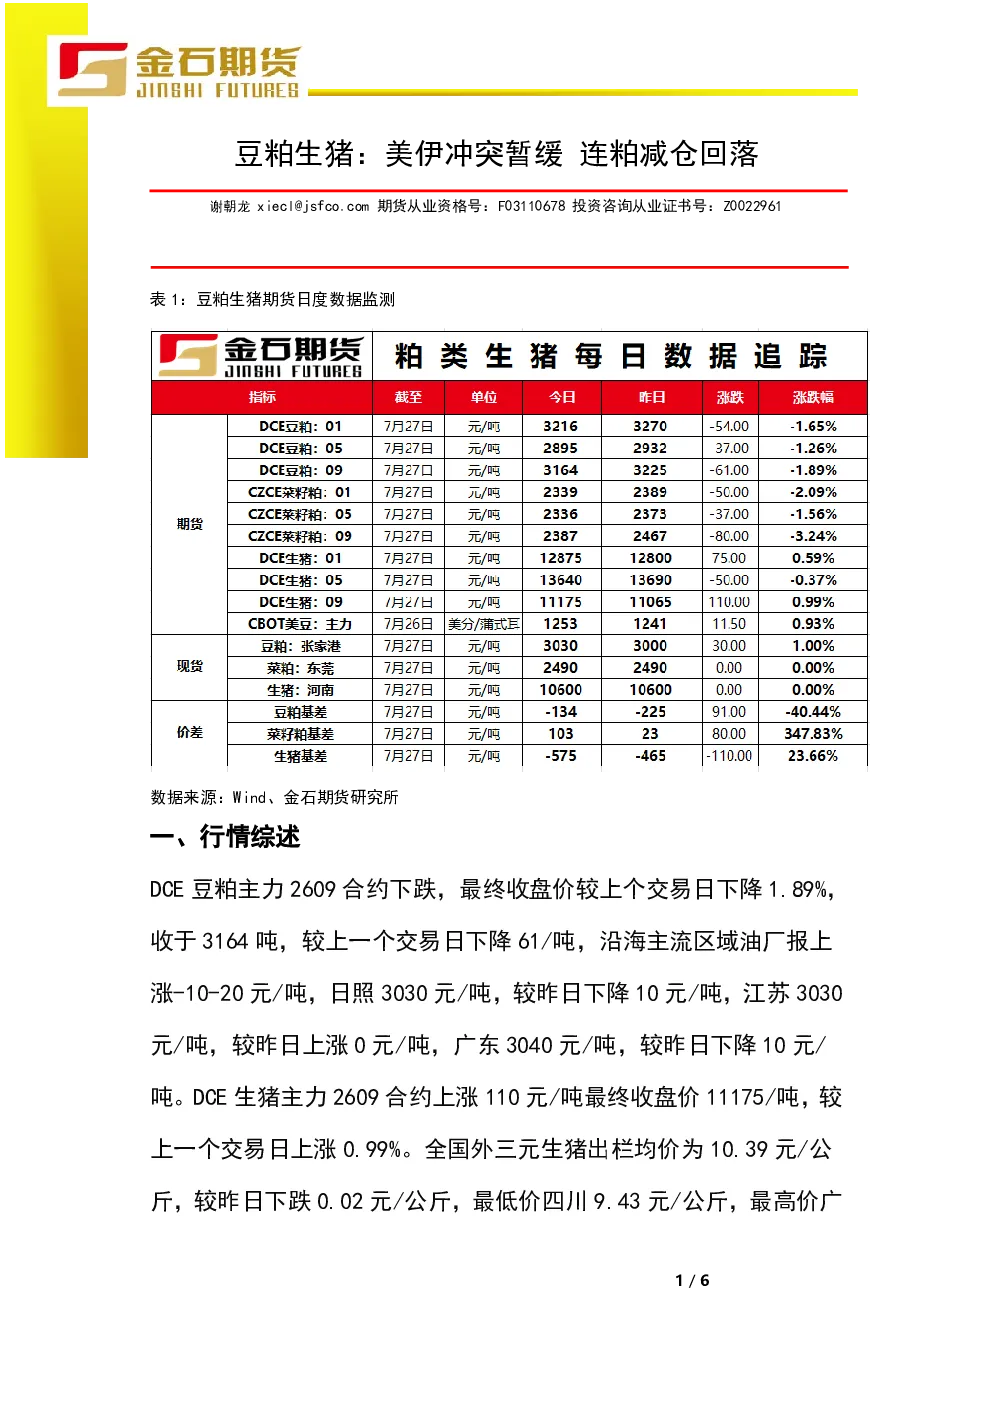
DCE豆粕主力2609合约下跌1.89%,收于3164元/吨;沿海主流区域油厂报价上涨-10-20元/吨,日照3030元/吨,江苏3030元/吨,广东3040元/吨。DCE生猪主力2609合约上涨0.99%,收于11175元/吨;全国外三元生猪出栏均价为10.39元/公斤,下跌0.02元/公斤,最低四川9.43元/公斤,最高广东11.94元/公斤。隔夜CBOT美豆主力合约上涨0.99%,收于1252.5分/蒲式耳。
二、主产区天气
美豆产区本周降水偏少,大平原地区高温少雨持续;NOAA预测未来6-10日全美产区气温高于常年,美中西部及大平原东部降水低于常年。天气因素或支撑美豆,但上限取决于地缘风险溢价与出口需求。
三、宏观、行业要闻
- Mysteel调查显示,2026年第30周国内油厂大豆实际压榨量234.4万吨,增8.87万吨,开机率64.54%。
- 7月27日美国大豆进口成本价4876元,巴西4330元,阿根廷4107元,均上涨。
- 7月24日豆粕成交总量9.94万吨,较前一交易日减少3.73万吨,现货成交7.66万吨。
- 截至7月24日全国主要油厂大豆压榨量约790万吨,预计全月超1000万吨,环比略增,同比略减。
- 美国私人出口商报告向中国销售26.4万吨大豆(2026/27年度)。
- 上周全国标肥价差-0.94元/公斤,环比扩大12.14%。
- 上周屠宰企业开工率28.24%,较上周减少0.22个百分点,同比增加1.84个百分点。
- 截至7月24日当周,自繁自养生猪养殖利润亏损190.3元/头,外购仔猪养殖利润亏损148.1元/头。
- 1-6月规模以上工业企业营收同比增长6.5%,利润总额同比增长18.7%。
- 美伊暂停互袭,国际原油跳空低开,布油一度跌超7%。
四、分析及策略
豆粕:
- 国际:美豆采购承诺预期升温,USDA数据及民间出口商报告显示出口强劲;天气升水预期犹在,中西部北部或现季节性干旱;投机基金净多单周增72%。
- 国内:进口成本抬升带动沿海豆粕报价3000-3080元/吨,但基本面无改观,油厂高开机率,豆粕库存持续累积,部分地区胀库停机。短期高位震荡。
生猪:
- 供应端:养殖端积极出栏,供应压力存在,关注月末月初规模场缩量行为;2026年二季度能繁母猪存栏3780万头,产能去化提速。
- 需求端:高温、学校放假致消费淡季,屠宰开工率持续下降。短期供需偏松令价格承压,但月末月初或短暂缩量,价格下跌速度放缓,预计震荡运行。
免责条款:
本报告信息来源于已公开资料,不保证准确性及完整性,不作为期货买卖绝对依据。报告观点不代表金石期货公司立场,仅供参考。资料、意见及推测可随时修改,未经允许不得转载。