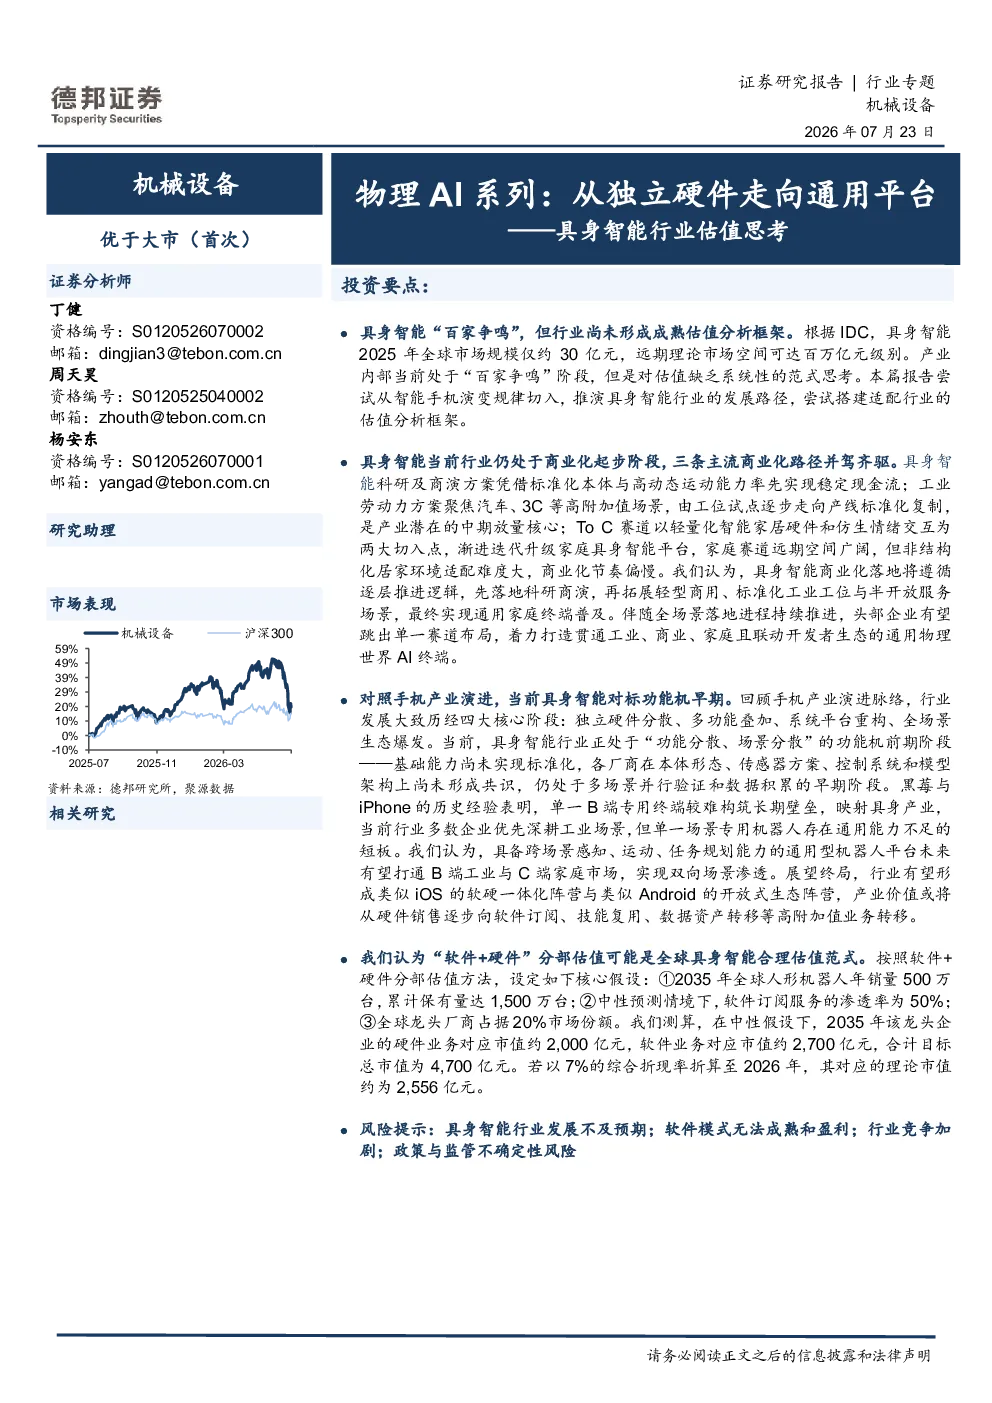
具身智能行业估值思考
具身智能行业目前处于商业化起步阶段,商业模式呈现多路径发散特征,主要包括科研教育与商演展示、工业劳动力替代以及To C消费级探索三种路径。现阶段,具身智能市场规模约为30亿元,远期理论市场空间可达百万亿级别。
具身智能商业模式
- 科研教育与商演展示:依托低成本、标准化的本体和高动态运动能力,率先在科研、商演等场景变现,如宇树科技。
- 工业劳动力替代:围绕汽车、3C等高附加值场景推进工位级验证,如优必选、Figure AI、特斯拉Optimus。
- To C消费级探索:以轻量化智能家居硬件和仿生情绪交互为切入点,如卧安机器人、首形科技、优必选优世界。
具身智能商业化路径
- 对标手机产业演进规律:当前具身智能行业对标功能机早期,基础能力尚未标准化,各厂商在本体形态、传感器方案、控制系统和模型架构上尚未形成共识。
- 未来发展路径:具身智能行业将经历单点场景验证、功能/技能集成、通用终端形成和生态变现四个阶段,最终形成类似智能手机的两类生态阵营:软硬件一体化阵营和开放生态阵营。
具身智能估值体系
- 现阶段收入主要依赖硬件放量:参考智能手机硬件成熟期,市场给予的硬件估值大约为1-2倍PS。
- 远期软件业务预计占据更大权重:随着硬件收入增长进入瓶颈,软件及服务业务将成为估值/市值增长的核心驱动,商业模式可能存在“三段式”演变,即整机销售、方案订阅和物理世界token销售。
研究结论
- 具身智能行业整体估值水平较高:当前产业化能见度预计在10万台-100万台量级,行业尚未盈利,适合以PS作为估值参考。
- 头部企业有望跳出单一赛道布局:着力打造贯通工业、商业、家庭且联动开发者生态的通用物理世界AI终端。
- 行业竞争将逐步分层:硬件遵循规模效应,“脑”和数据则遵循飞轮效应,即覆盖新场景的边际成本递减,底层通用智能将高度集中,行业或将走向强者恒强的竞争态势。
关键数据
- 2025年全球人形机器人出货量约为1.8万台,对应市场销售额约4.4亿美元。
- 2035年全球人形机器人出货量将接近500万台,2025-2035年CAGR达到75.94%。
- 2036年全球人形机器人累计销量超1,600万台,存量市场为1,500万台。
- 中性情境下,软件订阅服务的渗透率为50%,全球龙头厂商存量市场份额为20%,二线公司存量市场份额为10%。
- 在中性假设下,2035年该龙头企业的硬件业务对应市值约2,000亿元,软件业务对应市值约2,700亿元,合计目标总市值为4,700亿元。若以7%的综合折现率折算至2026年,其对应的理论市值约为2,556亿元。