你可能感兴趣
2020年核心股东净利润同比增长16.3%至人民币80.3亿元:业绩符合预期
国泰君安证券2021-03-25
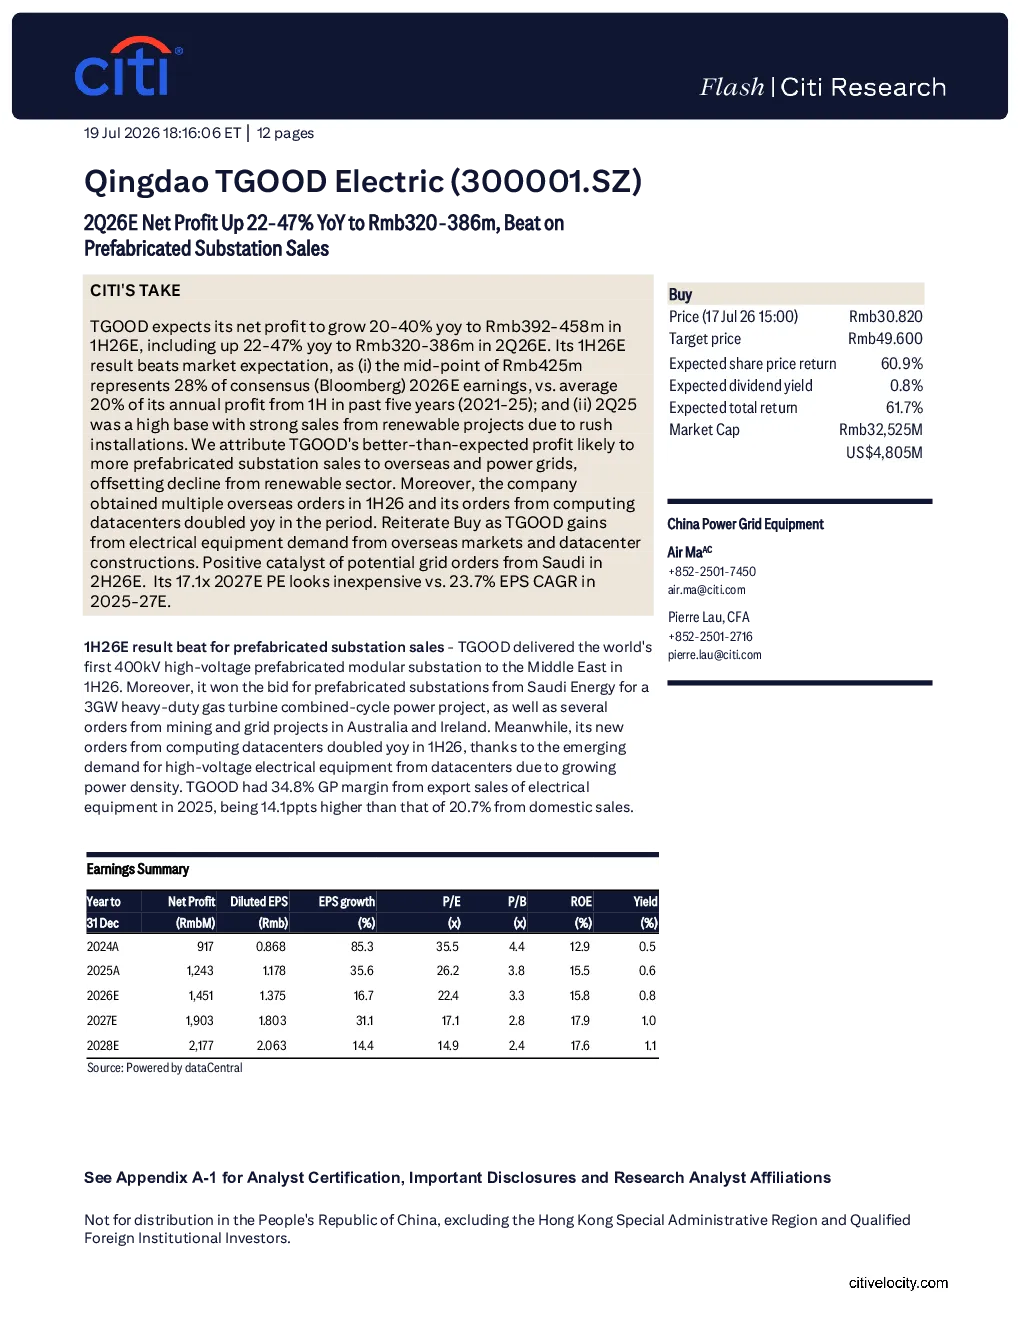
西部电新持续推荐-特锐德H1业绩超预期Q2同比增长2
未知机构2026-07-17
西部电新持续推荐-特锐德 H1业绩超预期 Q2同比增长22 -47 业绩增长确定性高 海外
未知机构2026-07-20
巨化股份预计2025年归母净利润为35403940亿元同比增长80至1
未知机构2026-01-22
2021年核心股东净利润同比减少9.2%至人民币72.8亿元;略低于预期
国泰君安证券2022-03-24
2018年业绩持续超预期,上调业绩中枢至6.0亿元,同比接近+800%!
化石能源东吴证券2019-01-18
2016年归母净利润3.56亿元,同比大增67.38%,超预期!
广证恒生2017-04-20
景旺电子2024中报超预期24H1净利润约64亿元70亿元同比
未知机构2024-07-04
Q3归母净利润3.38亿元,同比+127.76%,超市场预期
国防军工安信证券2021-10-24