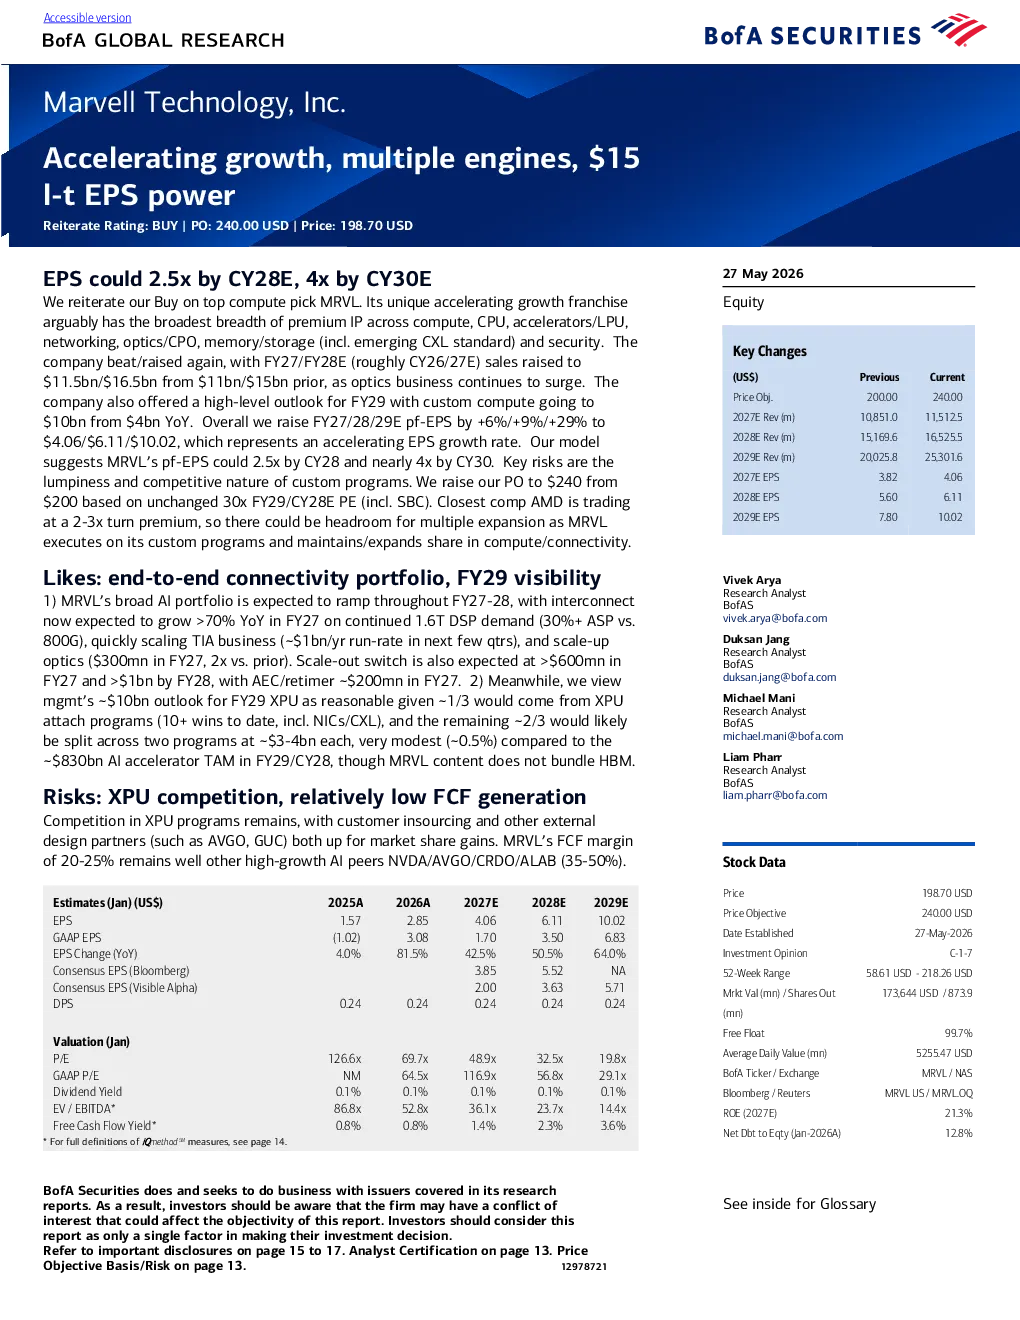
Marvell Technology(MRVL)被评级为买入,目标价240.00美元。分析师重申了对Marvell的看好,认为其拥有独特的加速增长模式,在计算、CPU、加速器/LPU、网络、光学/CPO、内存/存储(包括新兴的CXL标准)和安全性领域拥有最广泛的优质知识产权。公司再次超出预期,将2027财年/2028财年(大致为2026/2027财年)的销售额预期从110亿美元/150亿美元上调至115亿美元/165亿美元,主要得益于光学业务的持续增长。公司还提供了2029财年的高阶展望,定制计算业务将从40亿美元增长至100亿美元,同比增长。分析师将2027财年/2028财年/2029财年的预期每股收益(EPS)上调6%/9%/29%,至4.06美元/6.11美元/10.02美元,这代表了加速的EPS增长率。预计MRVL的每股收益在2028财年可能增长2.5倍,到2030财年可能增长近4倍。主要风险是定制项目的波动性和竞争性。基于未改变的2029财年/CY28财年30倍市盈率(包括股票期权补偿),分析师将目标价上调至240美元,而最接近的竞争对手AMD的交易溢价为2-3倍,因此Marvell在执行定制项目并保持/扩大计算/连接性市场份额方面可能存在进一步扩张的空间。
Marvell的AI产品组合预计将在2027-2028财年期间加速增长,预计互连业务将在2027财年同比增长超过70%,主要得益于持续的1.6T DSP需求(ASP同比增长30%以上,而800G为800G),快速扩展TIA业务(未来几个季度年收入规模约为10亿美元),以及光业务规模扩大(2027财年3亿美元,同比增长2倍)。扩展交换机预计在2027财年将超过6亿美元,到2028财年将超过10亿美元,AEC/重定时器预计在2027财年将达到2亿美元。同时,分析师认为管理层对2029财年XPU的100亿美元预期是合理的,其中约1/3将来自XPU附加项目(迄今为止已获得10多个胜利,包括NICs/CXL),其余的2/3可能会分成两个项目,每个项目约30-40亿美元,与2029财年/CY28财年8300亿美元的AI加速器总市场相比,占比非常小(约0.5%),尽管Marvell的内容不捆绑HBM。
主要风险包括:XPU竞争,客户自制和其他外部设计合作伙伴(如AVGO、GUC)都在争夺市场份额;Marvell的自由现金流(FCF)利润率保持在20-25%,而其他高增长AI同行(如NVDA、AVGO、CRDO、ALAB)的FCF利润率在35-50%之间。