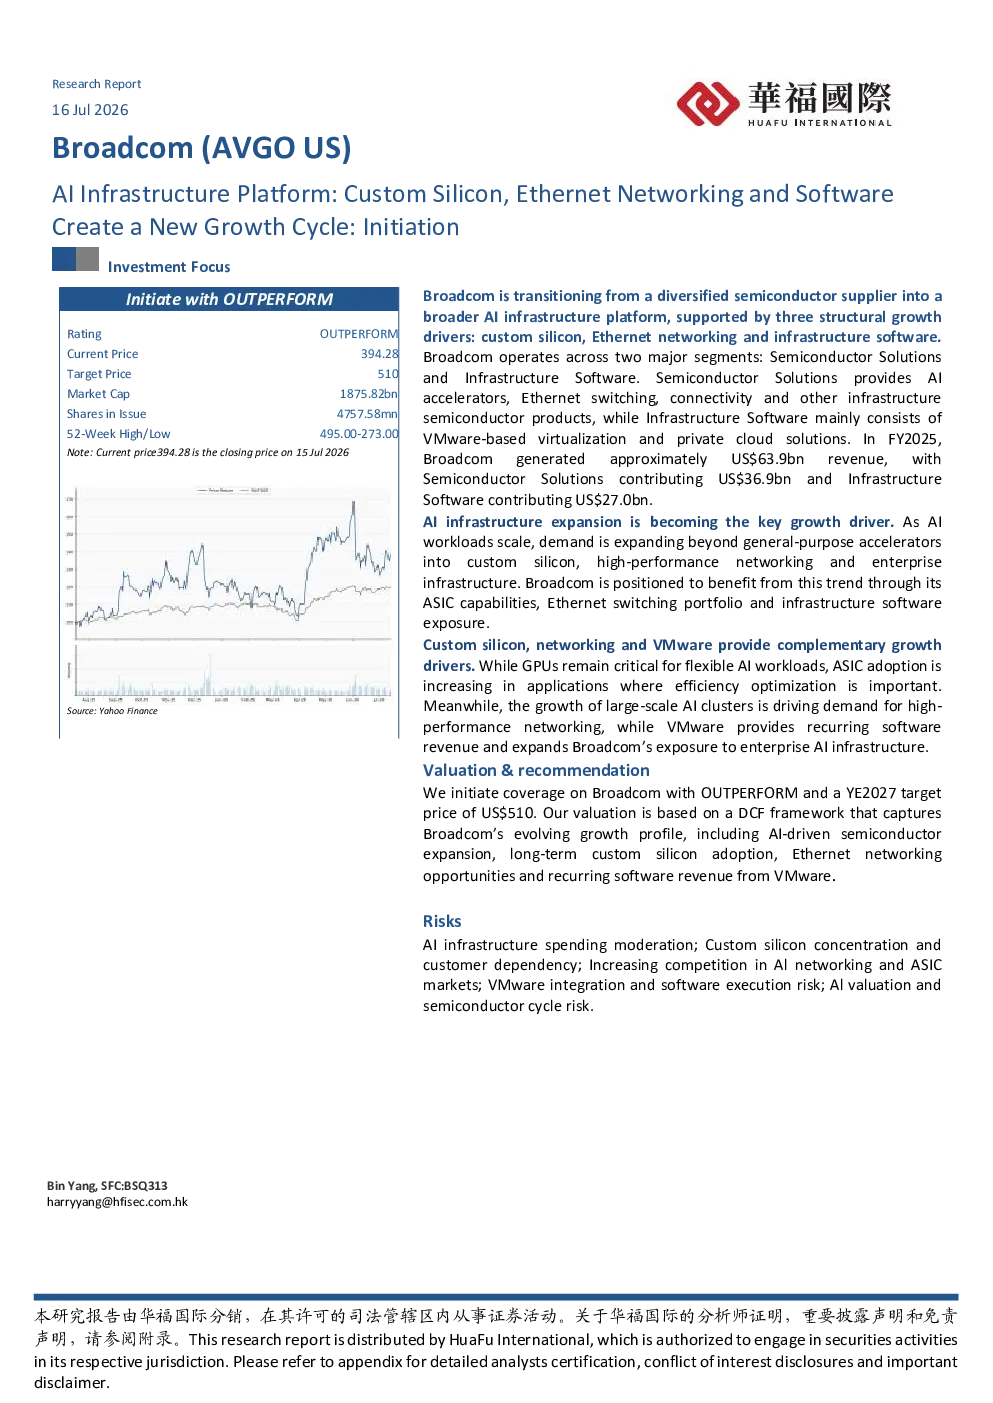
Broadcom正从多元化的半导体供应商转型为更广泛的AI基础设施平台,其增长由三大结构性驱动因素支撑:定制硅、以太网网络和基础设施软件。
核心观点与转型:
Broadcom已从连接硅领导者发展成为全栈AI基础设施提供商,其半导体解决方案支持AI数据中心基础设施,涵盖定制加速器、以太网交换、连接和其他基础设施半导体产品。AI基础设施的扩张正重塑Broadcom的增长格局,AI基础设施成为增量增长的主要驱动力,而基础设施软件则提供稳定的经常性收入基础。与主要关注GPU供应商的传统投资不同,Broadcom在AI基础设施的多个关键层级中占据位置,包括定制AI加速器、以太网网络、光连接和基础设施软件,其AI基础设施机会尚未被充分认识。
定制硅:下一代AI计算平台:
AI半导体市场正进入新阶段,超大规模企业越来越多地优先考虑效率、定制化和总成本优化,推动对定制加速器的需求增长。Broadcom的ASIC市场优势在于其定制硅能力,涵盖高速SerDes技术、内存集成、专有IP块和先进封装解决方案。超大规模合作伙伴关系,如与谷歌的TPU项目,为Broadcom的定制硅业务提供了强大的支持。定制硅创造了更持久的半导体增长模式,具有更高的利润率和更强的客户粘性。
以太网:AI扩展的潜在瓶颈:
随着AI系统扩展到更大的集群,网络成为关键瓶颈。AI扩展正从计算容量转向连接效率,对高速、低延迟的网络基础设施的需求日益增长。Broadcom在以太网交换领域的领导地位,通过其Tomahawk产品系列,在超大规模数据中心部署中保持领先地位。Broadcom的网络业务代表了高质量的AI基础设施机会,具有吸引人的长期增长特征,其以太网领导地位、定制硅能力和基础设施软件曝光为其提供了差异化机会,以受益于AI数据中心的长期扩展。
VMware:企业AI基础设施的软件层:
VMware的收购和转型为Broadcom的AI基础设施战略提供了重要的战略补充。VMware从传统的虚拟化软件转型为企业AI基础设施,通过VMware Cloud Foundation (VCF)提供统一私有云平台。软件现金流为估值提供了支持,并增强了盈利质量的持久性。VMware为企业AI部署提供了安全、可扩展和灵活的基础设施,成为Broadcom更广泛的AI基础设施平台的软件基础。
财务展望:
AI半导体需求成为Broadcom增长加速的主要驱动力,AI半导体收入加速增长,预计2027财年AI半导体收入将超过200亿美元。高利润率和强劲的现金流转换能力支持了盈利质量的提升。公司实现了行业领先的盈利能力,调整后EBITDA利润率为69%,自由现金流占收入的46%。
估值与建议:
我们以“跑赢市场”评级覆盖Broadcom,目标价为510美元。DCF估值反映了持续增长的AI半导体需求,以及基础设施软件在VMware整合后的稳定经常性收入基础。Broadcom的高利润率半导体业务、经常性软件收入和强劲的现金流支持了反映AI基础设施增长机会和软件式盈利可见性的估值框架。
风险:
主要风险包括AI基础设施支出放缓、定制硅集中和客户依赖、AI网络和ASIC市场竞争加剧、VMware整合和软件执行风险,以及AI估值和半导体周期风险。