你可能感兴趣
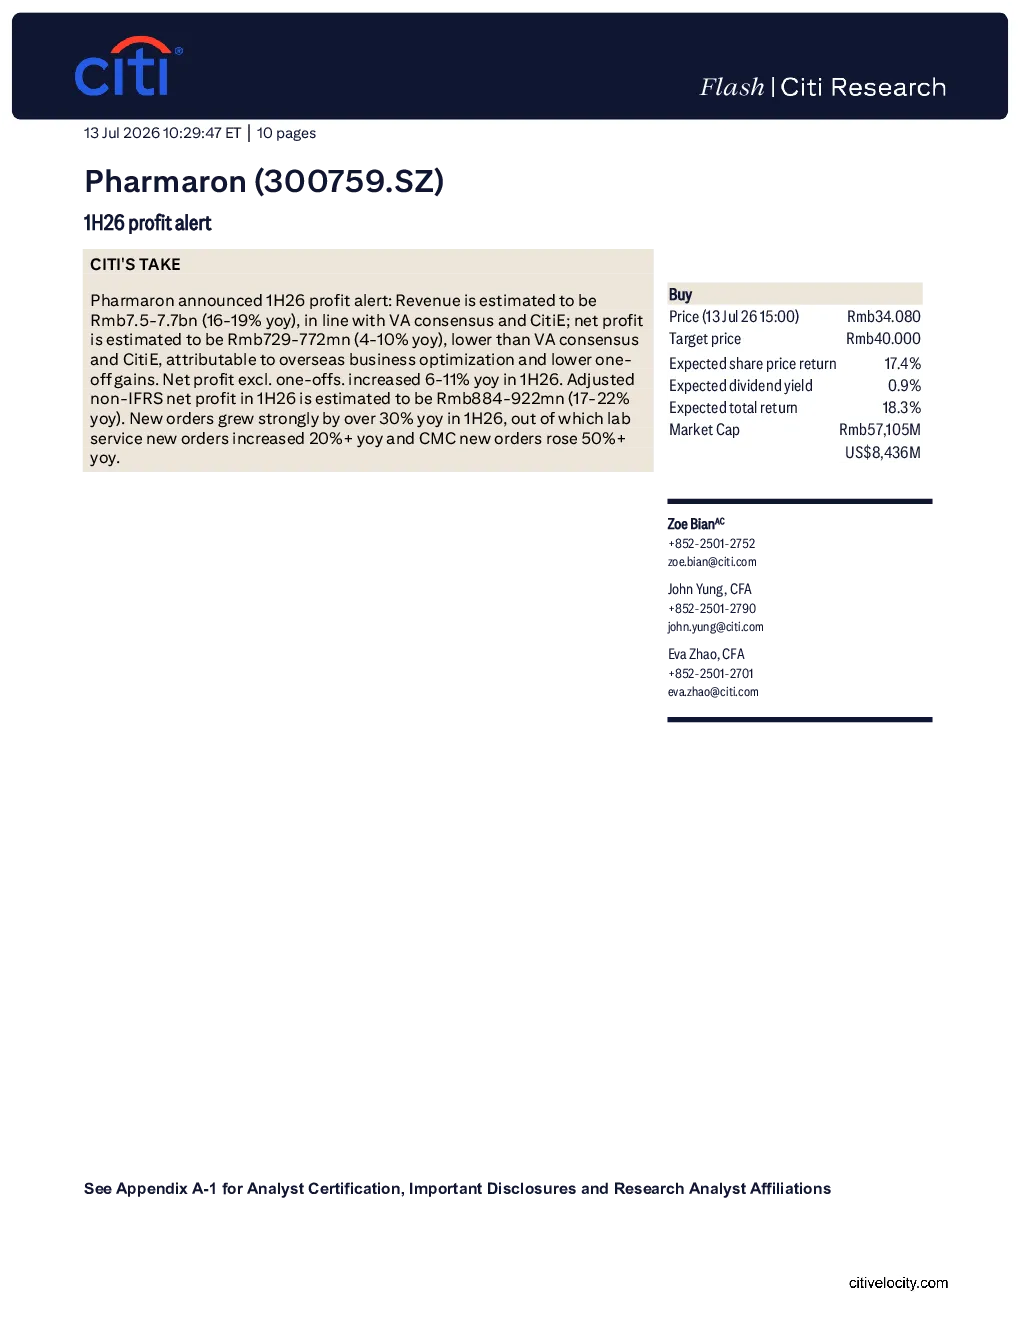
康龙化成2026年上半年业绩及CDMO业务进展分析
未知机构2026-09-06
生益科技(600183)2026年上半年初步盈利预告超花旗预期
花旗2026-07-14
康龙化成26H1预告简评 订单高增 盈利再提升
未知机构2026-07-14
TCL电子2026年上半年业绩预告核心信息
未知机构2026-07-10
2026年上半年业绩预告:券业首份业绩预告,扣非净利润同比增长164%到171%
金融东吴证券2026-07-05
2026年7月欣贺股份上半年业绩预告核心信息整理
未知机构2026-07-15
兴证医药 九芝堂发布2026年上半年业绩预告
未知机构2026-07-12
兴证医药 达仁堂2026年上半年业绩预告
未知机构2026-07-14
2026年上半年业绩预告点评业绩符合预期,量利齐增可期
国泰海通证券2026-06-24
TCL电子2026年上半年业绩预告
未知机构2026-07-10