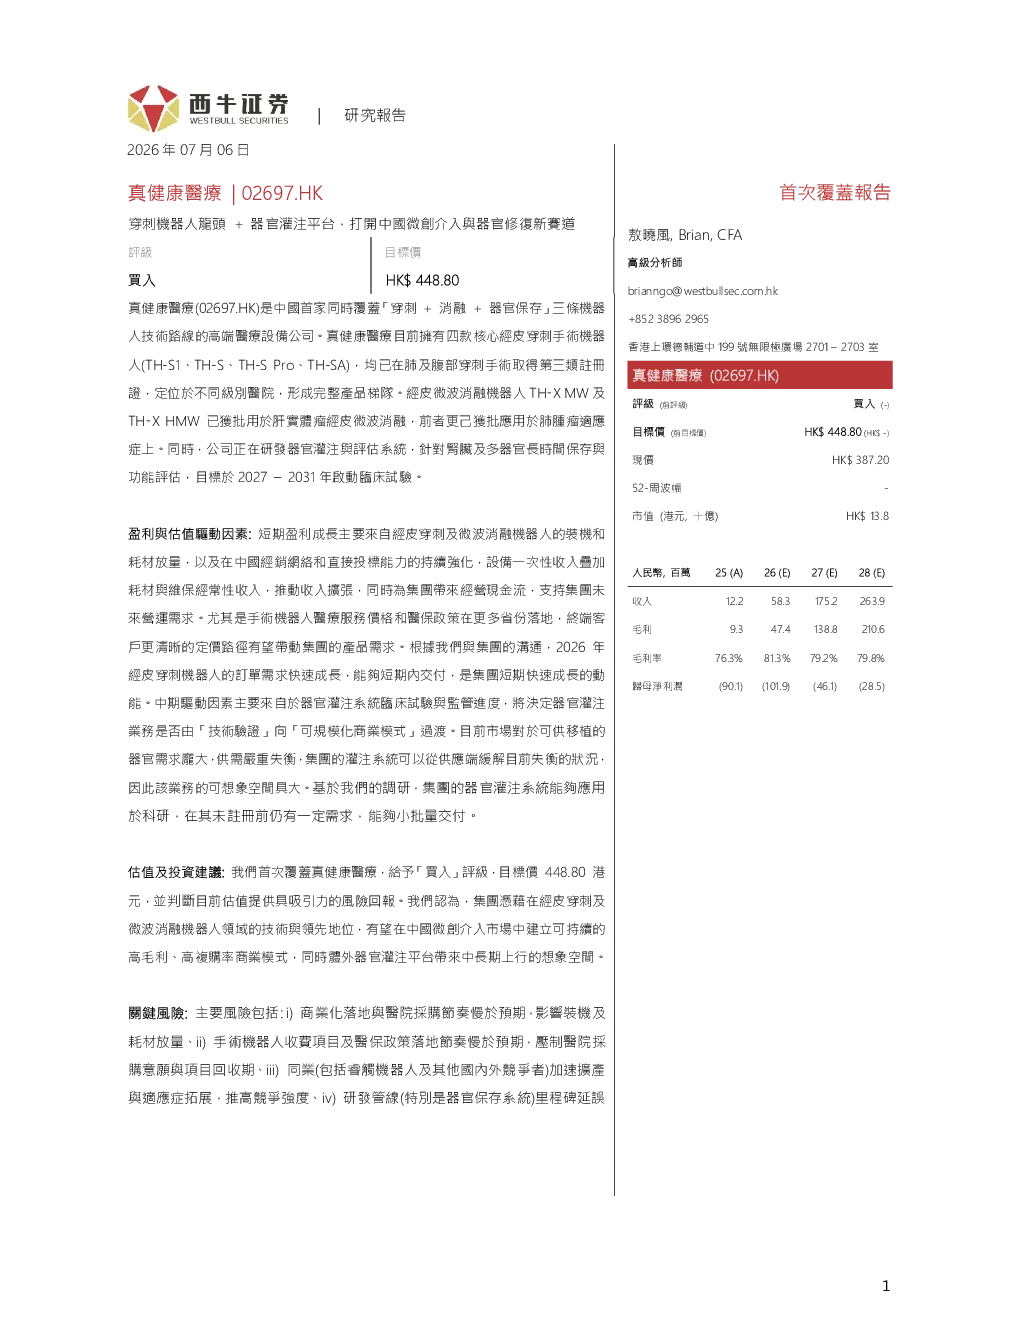
真健康醫療(02697.HK)是一家專注於經皮穿刺診療及器官修復的高端醫療設備公司,產品線涵蓋經皮穿刺手術機器人、經皮微波消融手術機器人以及體外器官保存及評估系統,構建了中國首個同時覆蓋「穿刺 + 消融 + 器官保存」三條機器人技術路線的完整產品矩陣。
核心產品及註冊狀況:
- 經皮穿刺手術機器人:TH-S系列(TH-S1、TH-S、TH-S Pro、TH-SA)均獲批用於肺及腹部穿刺手術,定位於不同級別醫院,形成完整產品梯隊。TH-P系列小型化器械目標市場為縣級醫院。
- 經皮微波消融手術機器人:TH-X MW及TH-X HMW已獲批用於肝實體瘤經皮微波消融,TH-X MW亦獲批應用於肺腫瘤。MW150微波消融治療儀及TH-X Cryo冷凍消融機器人為其他候選產品。
- 體外器官保存及評估系統:TH-LS KI300(腎臟)及TH-LS LU100(多器官)目標分別於2031上半年及2027上半年啟動臨床試驗。
商業化模式:
- 銷售模式:以經銷商網絡為主,輔以直接投標,銷售產品包括手術機器人及配套耗材,並提供維修/保養服務費收入。
- 收入來源:設備銷售為一次性收入,耗材銷售及維保服務費為經常性收入。目標逐步轉型為以耗材與服務為主的高毛利、高複購率商業模式。
市場規模與競爭格局:
- 經皮穿刺手術機器人:2025年市場規模約2.568億元人民幣,2030年預計達8.9億元人民幣,滲透率有望提升至5.2%。
- 經皮微波消融手術機器人:2025年市場規模約4億元人民幣,2030年預計達14億元人民幣。
- 體外器官保存機器人:中國器官移植等待人數遠超實際移植數量,真健康醫療的器官保存產品可提升器官利用率,減少棄置率。
盈利與估值驅動因素:
- 短期:經皮穿刺及微波消融機器人裝機和耗材放量,以及經銷網絡和直接投標能力的強化。
- 中期:器官灌注系統臨床試驗與監管進度,決定其是否可規模化商業化。
投資建議:
- 給予「買入」評級,目標價448.80港元。
- 認為真健康醫療有望在中國微創介入市場中建立可持續的高毛利、高複購率商業模式,體外器官灌注平台帶來中長期上行的想象空間。
風險因素:
- 商業化落地與醫院採購節奏慢於預期。
- 手術機器人收費項目及醫保政策落地節奏慢於預期。
- 同業加速擴產與適應症拓展,推高競爭強度。
- 研發管線(特別是器官保存系統)里程碑延誤。