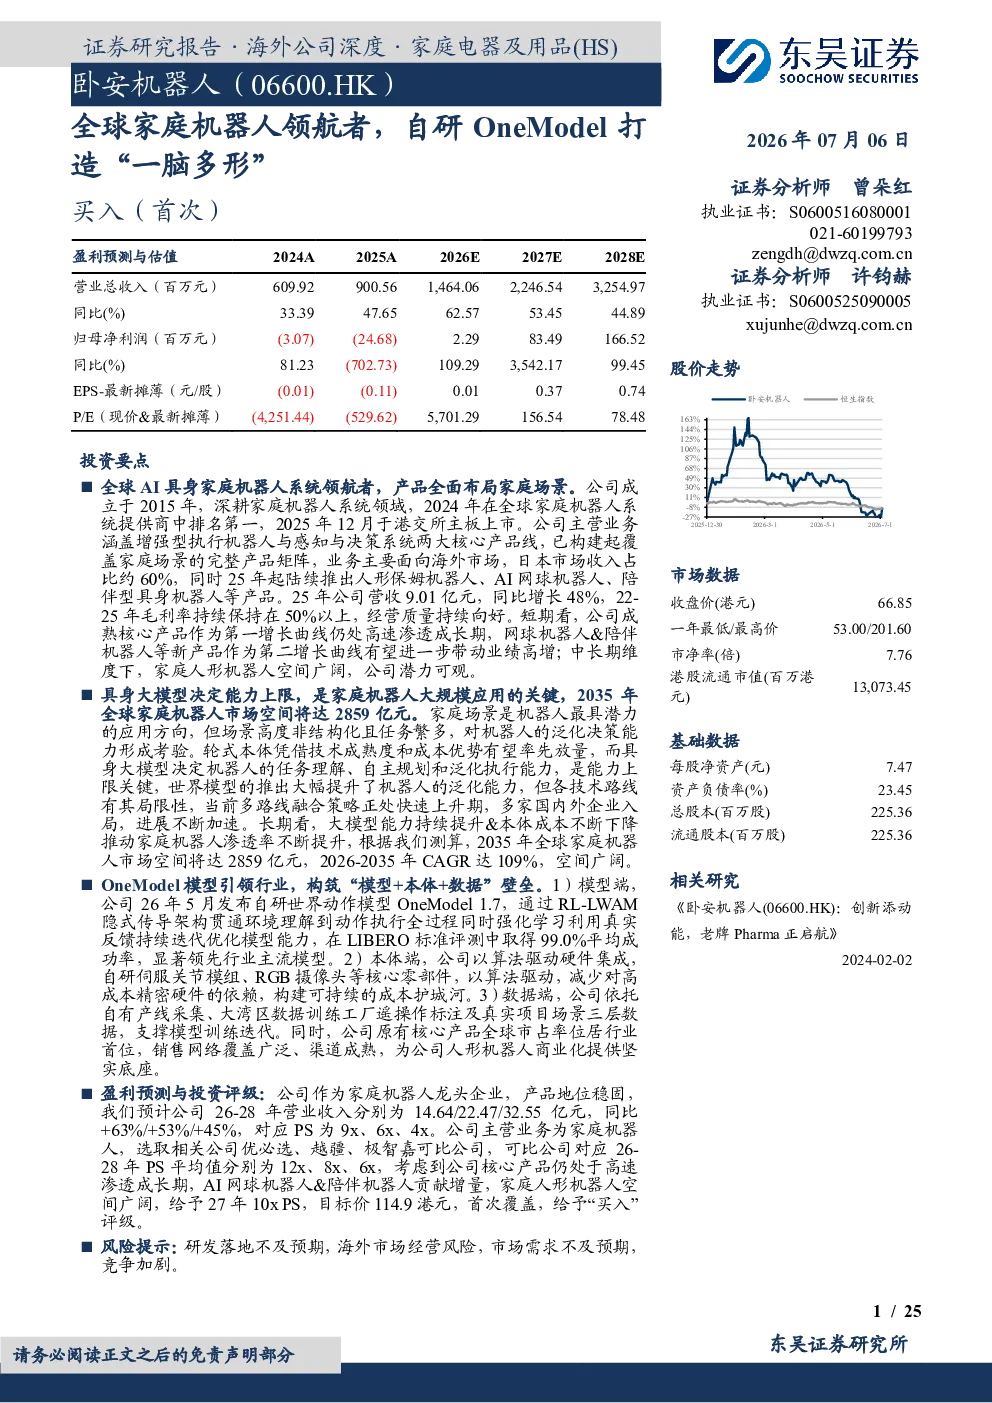
核心观点与关键数据
公司概况: 卧安机器人是全球领先的AI具身家庭机器人系统提供商,2024年全球排名第一,2025年12月在港交所主板上市。公司深耕家庭机器人系统领域,产品覆盖增强型执行机器人和感知与决策系统两大核心产品线,已构建起覆盖家庭场景的完整产品矩阵,主要面向海外市场,日本市场收入占比约60%。
行业空间: 家庭场景是机器人最具潜力的应用方向,但场景高度非结构化且任务繁多,对机器人的泛化决策能力形成考验。具身大模型是家庭机器人大规模应用的关键,2035年全球家庭机器人市场空间将达2859亿元,2026-2035年CAGR达109%。
技术优势: 公司自研OneModel世界动作模型,通过RL-LWAM隐式传导架构贯通环境理解到动作执行全过程,在LIBERO标准评测中取得99.0%平均成功率,显著领先行业主流模型。公司以算法驱动硬件集成,自研伺服关节模组、RGB摄像头等核心零部件,以算法驱动,减少对高成本精密硬件的依赖,构建可持续的成本护城河。公司依托自有产线采集、大湾区数据训练工厂遥操作标注及真实项目场景三层数据,支撑模型训练迭代。
产品布局: 公司主营业务为家庭机器人系统,已构建覆盖三大类产品的完整产品矩阵,感知与决策系统产品与增强型执行机器人形成联动,全面渗透家务劳动、智慧管家、养老护理等家庭场景。公司增强型执行机器人市占率达14.2%,其中手指机器人与窗帘机器人分别以6.2%和12.9%的市占率位居全球首位,在日本市场更是以约20.7%的份额占据绝对领先地位。
商业化: 公司已构建起从成熟生态到前沿产品再到数据反哺推动模型迭代的完整商业化闭环。公司围绕全球市场建立了互补协同的渠道销售网络,整体分为DTC直销、零售商和授权分销三大渠道,DTC渠道营收占比从22年的36.9%提升至24年的49.8%。
财务状况: 公司营业收入持续高增,23年/24年/25年公司营业收入分别为4.57/6.10/9.01亿元,同比增长67%/33%/48%。23-25年公司毛利率持续保持在50%以上,经营质量持续向好。
盈利预测: 预计公司26-28年营业收入分别为14.6/22.5/32.5亿元,同比增长62.6%/53.4%/44.9%,毛利率分别为55.0%/57.1%/58.7%。预计27年目标价114.9港元,首次覆盖,给予“买入”评级。
风险提示: 研发落地不及预期风险、海外市场经营风险、市场竞争加剧风险、市场需求不及预期风险。
研究结论
卧安机器人作为全球领先的AI具身家庭机器人系统提供商,拥有强大的技术实力和完整的产品布局,在家庭机器人领域具备显著竞争优势。公司自研OneModel模型和全栈自研能力构筑了核心壁垒,商业化闭环和成熟的全球销售网络将为公司带来持续增长的现金流。未来,随着家庭人形机器人空间的广阔和公司新产品线的推出,公司有望进一步扩大市场份额,实现业绩高增长。