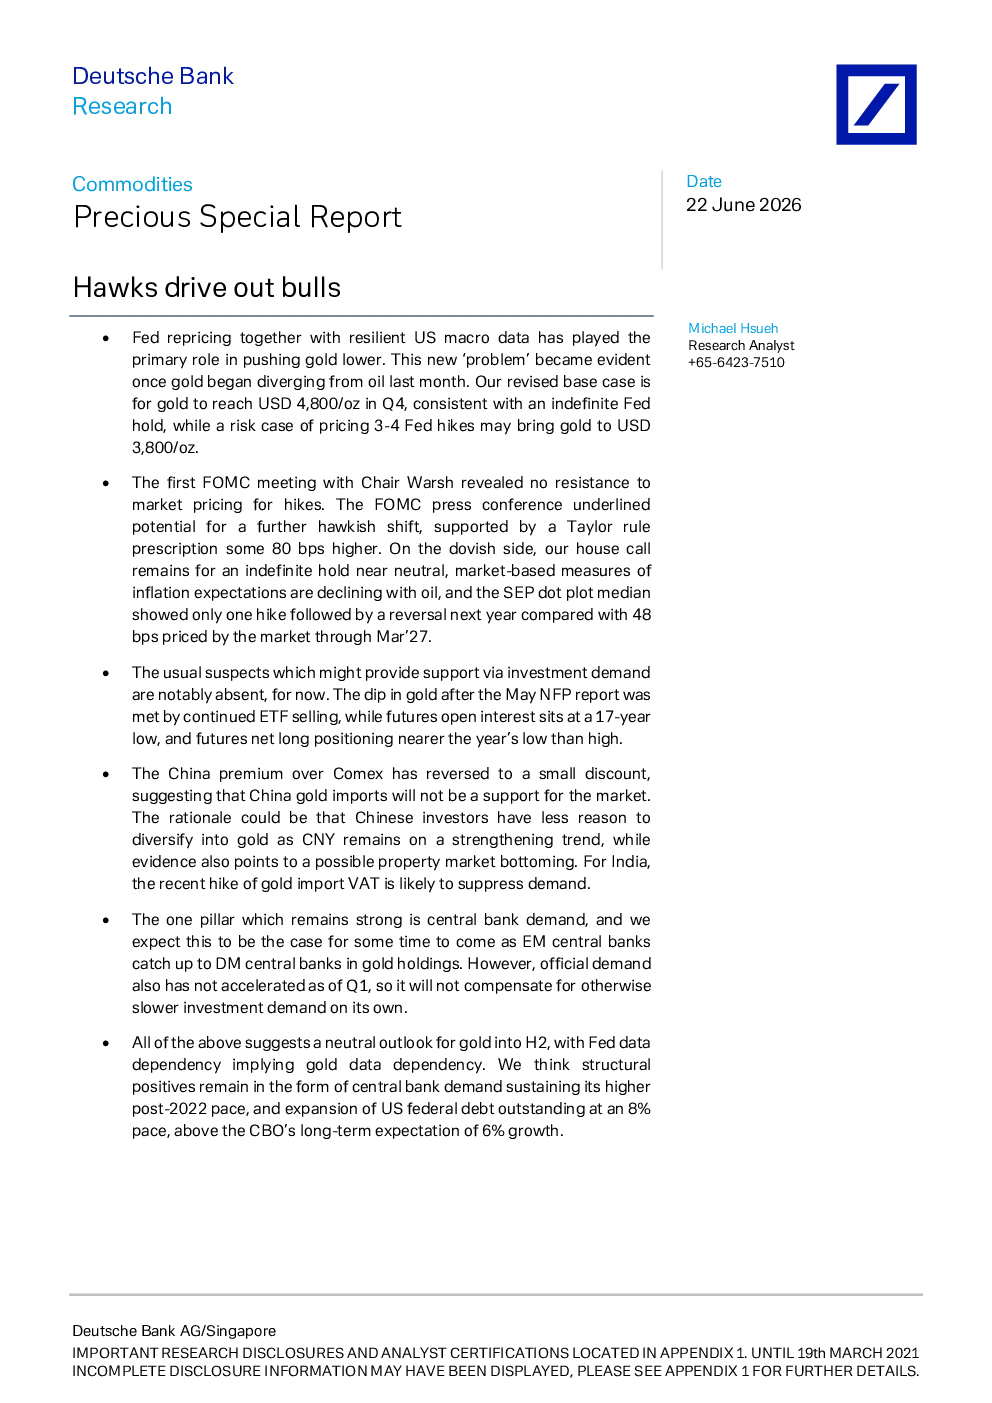
黄金价格近期下跌的主要原因是美联储加息预期和美国宏观经济的韧性。预计黄金在2024年第四季度将达到每盎司4800美元,这与美联储无限期维持利率不变的情况一致,而如果美联储加息3-4次,则可能导致黄金价格跌至每盎司3800美元。
美联储主席沃什在最近的FOMC会议上表示,市场对加息的定价没有阻力。FOMC新闻发布会强调了进一步转向鹰派的潜力,这得到了泰勒规则建议的支撑,该规则建议加息80个基点。另一方面,我们的观点仍然是美联储将无限期地维持接近中性的利率,市场基准的通胀预期正在下降,而SEP点阵图的中位数显示,与2027年3月市场通过48个基点的加息相比,明年将只加息一次。
目前,黄金投资需求的支持因素(如ETF、期货和实物黄金需求)并不明显。5月非农就业报告后,黄金价格下跌,ETF持续卖出,期货持仓兴趣处于17年低点,期货净多头头寸也接近年度低点。
中国溢价对COMEX的溢价已经逆转为小幅贴水,这表明中国黄金进口不会成为市场支持因素。原因可能是中国投资者没有太多理由将资金分散投资于黄金,因为人民币仍在走强,同时也有证据表明中国房地产市场可能已经触底。印度的黄金进口增值税最近有所提高,可能会抑制需求。
央行需求是黄金唯一强劲的支持因素,我们预计这种情况将持续一段时间,因为新兴市场央行正在赶上发达市场央行黄金持有量。然而,截至第一季度,官方需求也没有加速,因此它无法弥补其他情况下较低的投资需求。
以上所有因素都表明,黄金在中期内的前景将保持中性,美联储数据依赖性意味着黄金数据依赖性。我们认为结构性利好仍然存在,即央行需求将维持2022年后的较高速度,以及美国联邦债务总额以8%的速度扩张,高于CBO对6%增长的长期预期。
我们对贵金属的预测已经下调,我们认为风险是平衡的。黄金面临的挑战首先与美伊战争引发的能源价格冲击有关,但这一关系在5月中旬左右破裂。随后,黄金与美联储定价的关系更加持久,并超过了较低的油价,将黄金的风险嵌入其中,即通胀仍然高于目标将需要更紧的货币政策。
尽管通胀的来源非常广泛,而且有很多理由怀疑通缩叙事,但市场基准的通胀预期在美国与伊朗谅解备忘录签署和利率开始提高的 Gulf 油出口之后确实正在下降。
政策风险情景:来自贵金属价格Q2较低起点的双向风险由货币政策主导,货币政策主导了黄金价格向每盎司4000美元下跌。美联储主席沃什在首次FOMC会议上的讲话表明,市场对加息定价没有阻力。FOMC新闻发布会强调了进一步转向鹰派的潜力,这得到了泰勒规则建议的支撑,该规则建议加息80个基点。另一方面,我们的观点仍然是美联储将无限期地维持接近中性的利率,市场基准的通胀预期正在下降,而SEP点阵图的中位数显示,与2027年3月市场通过48个基点的加息相比,明年将只加息一次。
短期资金流因素目前看起来很弱:美国、欧洲、中国、日本和印度的ETF资产已达到年度低点。自6月11日以来,ETF投资者一直在抛售黄金价格上涨,唯一的例外是6月19日,这是自4月17日以来黄金ETF积累最强的一天。这当然值得密切关注,因为它可能是一个转折点。与此同时,黄金期货持仓兴趣处于17年低点,期货净多头头寸也接近年度低点。目前,似乎ETF资金流或期货投资(以合约衡量)都没有准备好回到2024年第一季度的 highs。
长期黄金驱动因素:通胀和货币政策参考框架降低了我们的预测起点,但长期轨迹很可能仍然保持积极。首先,我们看到了美国和全球债务增长不变的结构性黄金利好因素,这仍然是预计黄金以实际 terms 上涨的理由。目前美国公共债务增长的速度为8%,高于CBO对6%增长的长期预期。鉴于我们的模型假设黄金价格与公共债务增长大致为一对一的关系,我们认为这些数字可能会支持2026年和2027年黄金的升值速度超过2027年8月与2026年8月黄金期货曲线的4.6%斜率。
其次,自2022年以来央行需求的较高速度也可能是结构性的;我们认为这是一种有弹性的需求,正在推动黄金价格。我们认为央行积累是解释近期黄金相对于模型跑赢的关键因素。此外,新兴市场央行在建立黄金储备方面可能还有进一步的空间,因为它们仍然只持有发达市场央行一半的黄金。短期数据显示这一趋势仍在继续。事实上,在最近几个季度,未报告的官方需求组成部分高于我们对中国“其他投资需求”的预期,中国黄金供应(生产和进口)减去已知的类别需求。长期关系仍然合理。
根据第一季度估算数据和世界黄金理事会2026年调查,储备管理者有同样的强烈意愿增加黄金储备,就像他们去年做的那样。以美元实际 terms 计,黄金购买额飙升至创纪录的389亿美元,这是自2022年以来首次。OMFIF储备管理者调查将于6月底发布,我们预计将大致确认WGC的结果。事实上,第一季度珠宝需求也萎缩了,这与不可弹性的需求在黄金供应大致固定的量的情况下战胜了弹性需求的叙事不符。事实上,第一季度黄金珠宝需求为自疫情以来(2020年第二季度)最低水平。
所有这些都表明,黄金在2024年下半年的前景将保持中性,美联储数据依赖性意味着黄金数据依赖性。我们认为结构性利好仍然存在,即央行需求将维持2022年后的较高速度,以及美国联邦债务总额以8%的速度扩张,高于CBO对6%增长的长期预期。