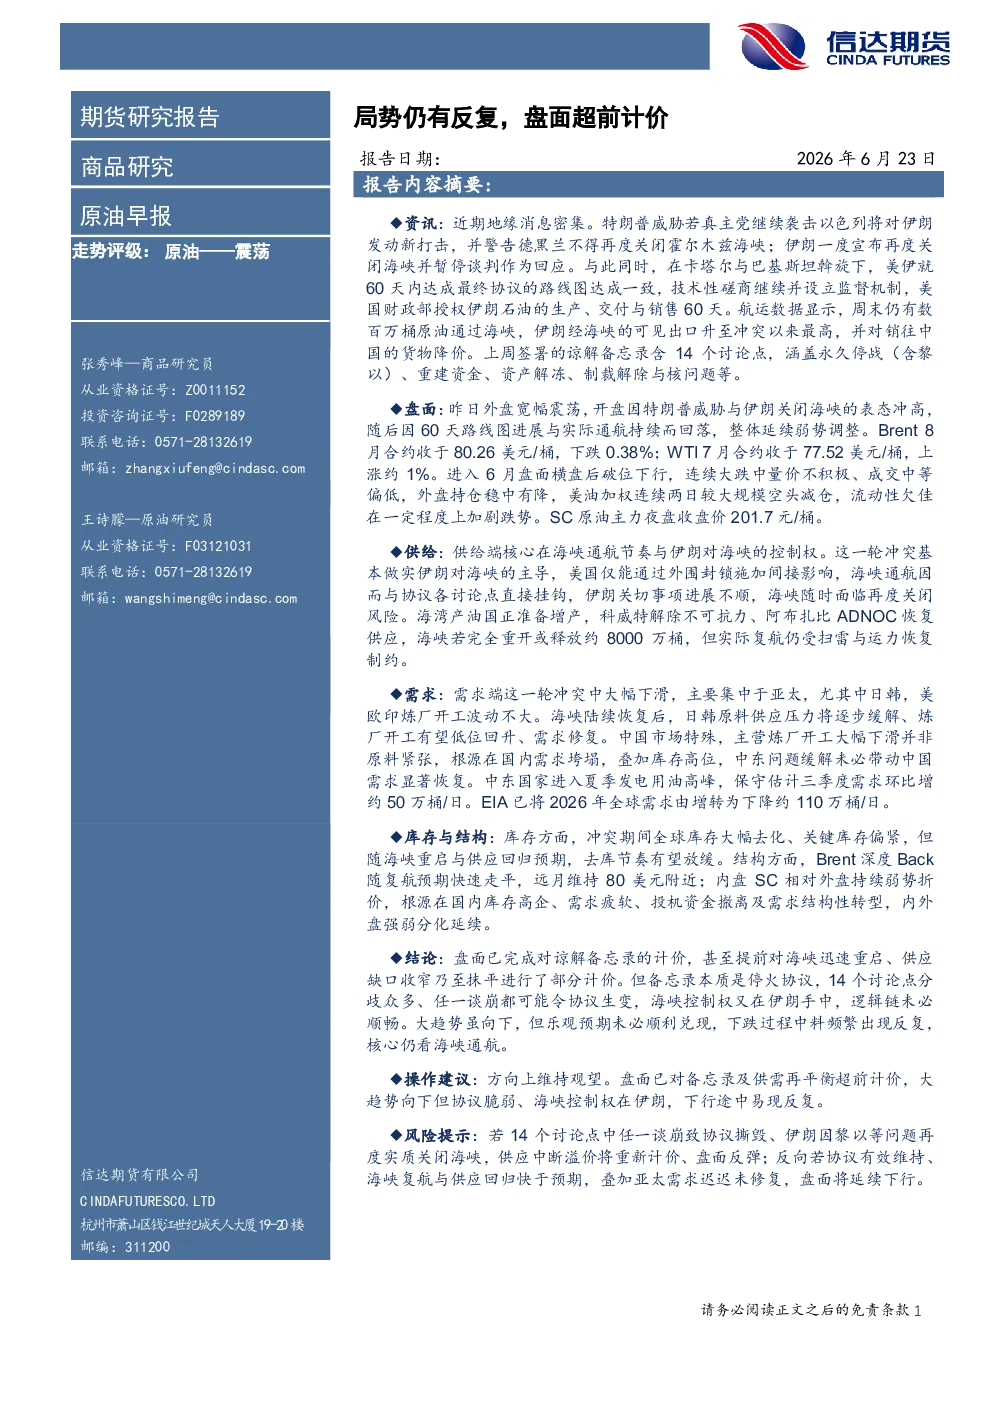
核心观点与关键数据
- 走势评级:原油——震荡
- 盘面表现:昨日外盘宽幅震荡,因特朗普威胁与伊朗关闭海峡的表态冲高,随后因60天路线图进展与实际通航持续而回落。Brent 8月合约收于80.26美元/桶,下跌0.38%;WTI 7月合约收于77.52美元/桶,上涨约1%。6月以来盘面横盘后破位下行,连续大跌中量价不积极、成交中等偏低,外盘持仓稳中有降,美油加权连续两日较大规模空头减仓,流动性欠佳加剧跌势。SC原油主力夜盘收盘价201.7元/桶。
供给分析
- 海峡通航节奏与伊朗控制权:本轮冲突中伊朗对海峡的主导地位基本确立,美国仅能通过外围封锁施加间接影响。海峡通航与协议各讨论点直接挂钩,伊朗关切事项进展不顺,海峡随时面临再度关闭风险。
- 海湾产油国增产:科威特解除不可抗力、阿布扎比ADNOC恢复供应,海峡若完全重开或释放约8000万桶,但实际复航受扫雷与运力恢复制约。
需求分析
- 需求下滑:本轮冲突中需求大幅下滑,主要集中于亚太,尤其中日韩,美欧印炼厂开工波动不大。
- 需求修复:海峡陆续恢复后,日韩原料供应压力将逐步缓解、炼厂开工有望低位回升、需求修复。
- 中国市场:主营炼厂开工大幅下滑并非原料紧张,根源在国内需求垮塌,叠加库存高位,中东问题缓解未必带动中国需求显著恢复。
- 中东国家夏季需求:进入夏季发电用油高峰,保守估计三季度需求环比增约50万桶/日。
- 全球需求预测:EIA已将2026年全球需求由增转为下降约110万桶/日。
库存与结构
- 库存变化:冲突期间全球库存大幅去化、关键库存偏紧,随海峡重启与供应回归预期,去库节奏有望放缓。
- 结构分析:Brent深度Back随复航预期快速走平,远月维持80美元附近;内盘SC相对外盘持续弱势折价,根源在国内库存高企、需求疲软、投机资金撤离及需求结构性转型,内外盘强弱分化延续。
结论与操作建议
- 结论:盘面已完成对谅解备忘录的计价,甚至提前对海峡迅速重启、供应缺口收窄乃至抹平进行了部分计价。但备忘录本质是停火协议,14个讨论点分歧众多、任一谈崩都可能令协议生变,海峡控制权又在伊朗手中,逻辑链未必顺畅。大趋势虽向下,但乐观预期未必顺利兑现,下跌过程中料频繁出现反复,核心仍看海峡通航。
- 操作建议:方向上维持观望。盘面已对备忘录及供需再平衡超前计价,大趋势向下但协议脆弱、海峡控制权在伊朗,下行途中易现反复。
风险提示
- 风险一:若14个讨论点中任一谈崩致协议撕毁、伊朗因黎以等问题再度实质关闭海峡,供应中断溢价将重新计价、盘面反弹。
- 风险二:反向若协议有效维持、海峡复航与供应回归快于预期,叠加亚太需求迟迟未修复,盘面将延续下行。