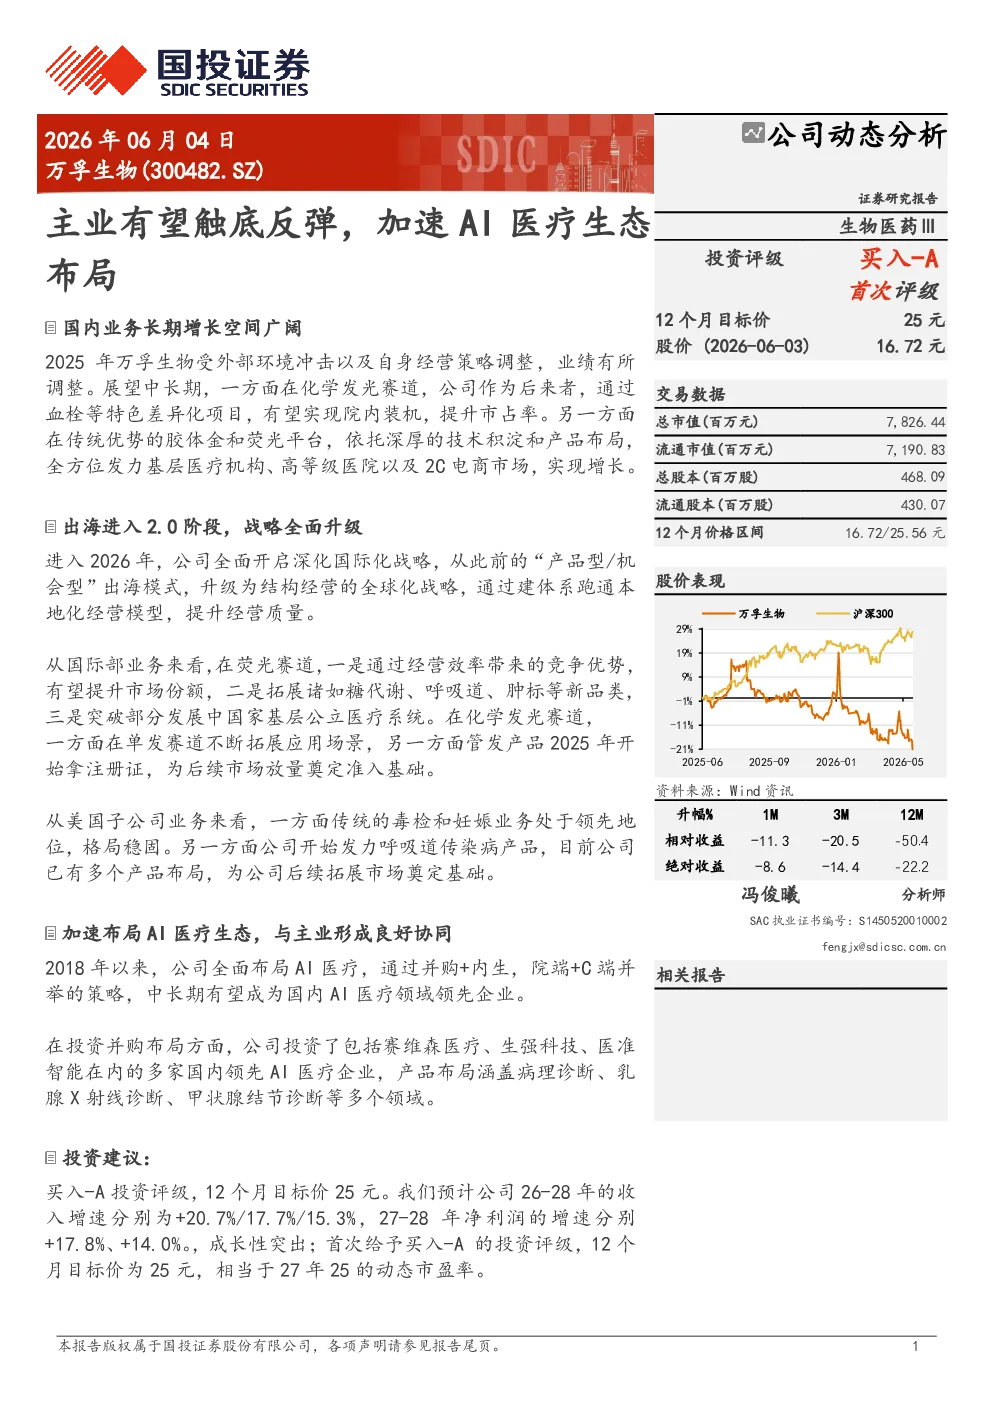
万孚生物:主业有望触底反弹,加速AI医疗生态布局
1. 主业中长期增长空间广阔
- 业绩调整背景:2025年受增值税率调整、国内院内业务受DRG拆套餐以及呼吸道业务下滑影响,以及公司主动调整经营策略,业绩出现下滑,收入20.9亿元,同比下滑31.91%,归母净利润为-6302万,由盈转亏。
- 中长期增长动力:
- 国内业务:
- 化学发光技术平台:作为后来者,通过血栓等特色差异化项目实现院内装机,提升市占率。布局“管式发光”+“单人份发光”,覆盖中高通量市场和POCT场景。
- 免疫荧光&胶体金技术平台:深耕POCT领域,产品线布局丰富,累计获得NMPA注册证369个、FDA注册证46个、CE注册证235个。面向高等级医院、基层医疗和院外2C市场,提供标准化、易操作的检测方案。
- 国际部:2026年全面开启深化国际化战略,升级为结构经营的全球化战略,聚焦自主可控的合规注册体系、经营闭环能力、强化交付与服务能力、区域子公司和样板的批量复制能力。
- 美国子公司:传统品类(毒品检测、妊娠等)通过OEM+自有品牌两条腿走路,积极拓展线上电商、连锁药房等渠道;新品类(呼吸道传染病等)已布局多个产品,未来有望快速导入多个渠道。
2. 加速布局AI医疗生态,与主业产生良好协同
- AI医疗布局策略:并购+内生、院端+C端并举,中长期有望成为国内AI医疗领域领先企业。
- 投资情况:
- 赛维森科技:专注病理诊断AI,宫颈细胞学辅助诊断系统已落地多家医院,产品出海加速推进。
- 生强科技:覆盖数字病理全链路,2025年获国家进步广东省科技进步一等奖、小巨人称号,与赛维森、万孚结合形成数字化+智能化分析系统。
- 医准智能:医疗影像AI辅助诊断领域国家级专精特新小巨人企业,持有多张二类证、三类证,产品覆盖肺结节、冠脉、甲状腺、乳腺等多部位。
3. 盈利预测与投资建议
- 盈利预测:预计2026-2028年营业收入分别为25.2/29.7/34.2亿元,同比+20.7%/17.7%/15.3%;净利润分别为4.0/4.7/5.4亿元,2027-2028年净利润同比增速分别为+17.8%/+14.0%。
- 投资建议:给予买入-A的投资评级,12个月目标价为25元,相当于27年25的动态市盈率。
4. 风险提示
- 国内医疗集采风险
- 海外竞争加剧风险
- 地缘政治风险
- AI医疗产业进展不及预期风险
- 计算与假设不及预期风险