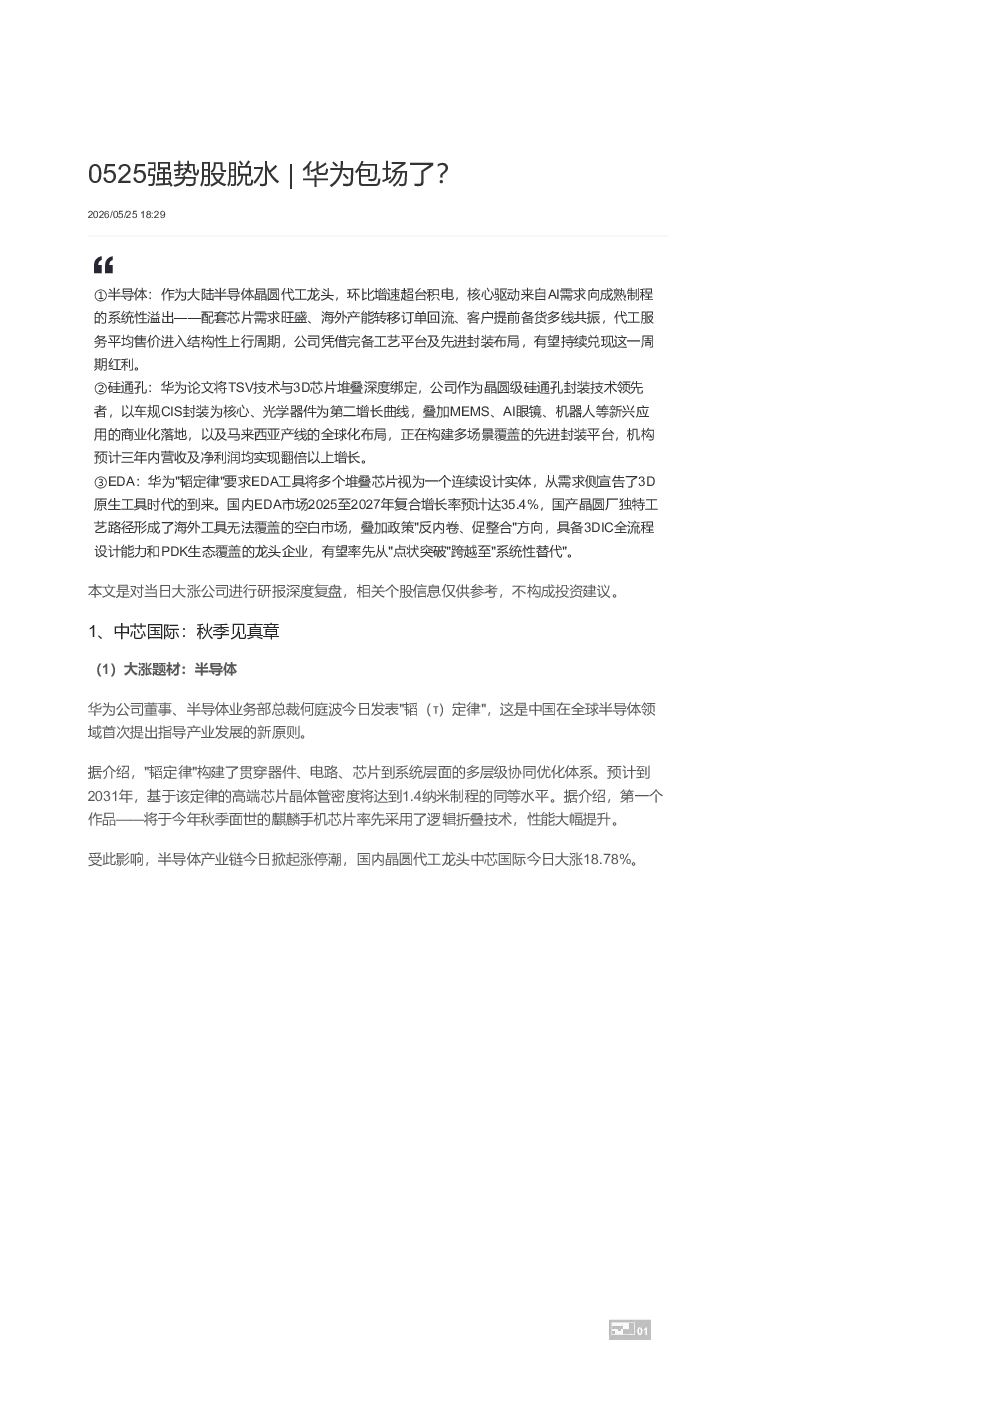
研报总结
1. 半导体:中芯国际
- 大涨题材:半导体,受华为“韬定律”发布催化。
- 核心观点:中芯国际作为大陆晶圆代工龙头,环比增速超台积电,核心驱动来自AI需求向成熟制程的系统性溢出。
- 关键数据:
- 2026年一季度收入25.05亿美元,环比增长0.7%,毛利率20.1%。
- 2026年二季度指引收入环比增长14%至16%,约28.81亿美元,高于台积电同期约10%的环比增速。
- 研报深度复盘:
- 多条线索叠加:AI大模型拉动配套芯片需求(成熟工艺)、海外产能转移订单回流、新兴应用需求放量(端侧AI、电动汽车、机器人)、逻辑/网通系统芯片需求提升。
- 平均售价(ASP)进入结构性上行周期。
- 公司前置布局:资本开支约15.63亿美元(全年计划的20%),重点投入专用存储、PMIC、模拟等平台,成立先进封装研究院,收购中芯北方49%少数股权。
- 研究结论:公司兼具产业链重构的战略稀缺性,当前增长仅是开始,有望持续兑现周期红利。
2. 硅通孔:晶方科技
- 大涨题材:硅通孔+半导体,受华为“韬定律”催化。
- 核心观点:晶方科技作为晶圆级硅通孔封装技术领先者,以车规CIS封装为核心,布局光学器件、MEMS、AI眼镜、机器人等新兴应用,构建多场景覆盖的先进封装平台。
- 关键数据:
- 2025年芯片封装及测试业务收入11.35亿元,同比增长49.90%。
- 2025年光学及其他收入3.24亿元,同比增长10.54%。
- 研报深度复盘:
- 技术价值:TSV作为先进封装底层能力,可扩展至MEMS、FILTER、AI眼镜、机器人等新兴场景。
- 业务布局:并购荷兰ANTERYON形成光学器件设计制造及一体化异质集成能力,与以色列VisIC协同布局高功率氮化镓技术。
- 研究结论:公司增长天花板不局限于传统CIS市场,多场景覆盖平台有望实现三年内营收及净利润翻倍以上增长。
3. EDA:华大九天
- 大涨题材:EDA,受华为“韬定律”催化。
- 核心观点:华为“韬定律”宣告3D原生工具时代到来,推动EDA从“制程驱动”转向“设计驱动”,国产EDA市场高速扩张。
- 关键数据:
- 全球EDA市场规模约157亿美元(占半导体产业2.5%),先进制程下价值加速提升。
- 国内EDA市场规模预计2025至2027年复合增长率35.4%。
- 研报深度复盘:
- 行业现状:国内企业碎片化严重,缺乏全流程整合能力,三大巨头份额仍超70%,人才/资本/生态约束制约国产替代。
- 华大九天优势:推出11款EDA核心工具、构建9大关键核心解决方案,覆盖数字电路设计主要工具的80%,是国内唯一的3DIC设计验证全流程EDA提供商,PDK套件覆盖国内晶圆厂70%以上工艺节点。
- 研究结论:公司具备3DIC全流程设计能力和PDK生态覆盖,有望率先从“点状突破”跨越至“系统性替代”,预计2026至2028年收入三年翻倍。