- 金融要闻及点评
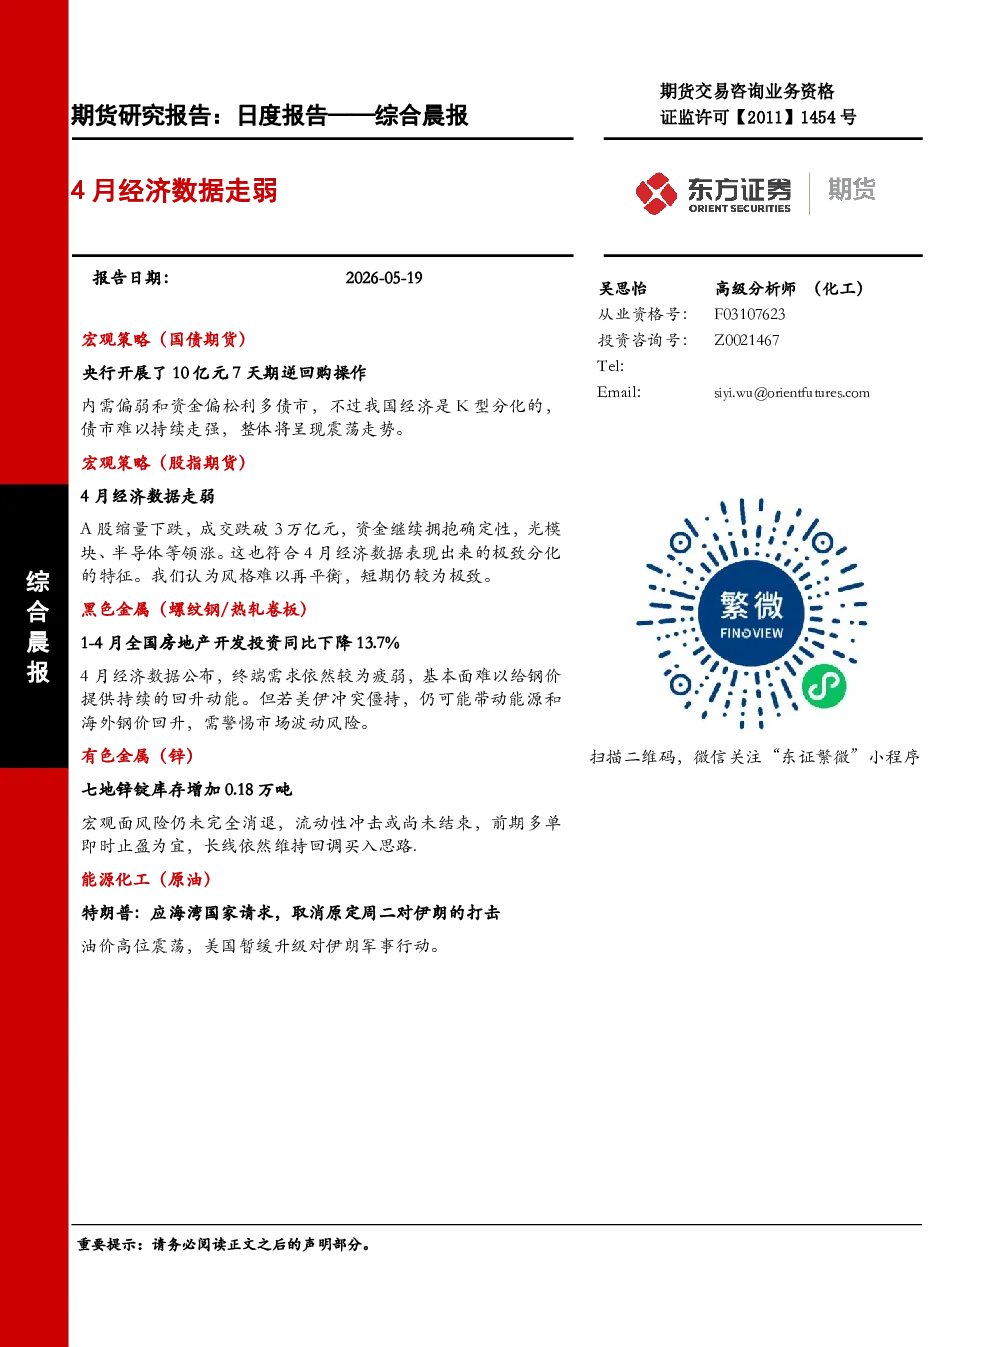
- 宏观策略(股指期货):发布《稳岗扩容提质行动方案》,促进高校毕业生、农民工等重点群体就业创业。4月经济数据走弱,A股缩量下跌,资金继续拥抱确定性,光模块、半导体等领涨。风格难以再平衡,短期仍较为极致。
- 宏观策略(国债期货):4月经济数据不及预期,央行开展10亿元7天期逆回购操作。内需偏弱和资金偏松利多债市,但经济K型分化,债市难以持续走强,整体将呈现震荡走势。
- 商品要闻及点评
- 黑色金属(螺纹钢/热轧卷板):4月中国出口钢铁板材546万吨,同比降17.5%;粗钢产量8363万吨,同比降2.8%。1-4月全国房地产开发投资同比下降13.7%。终端需求疲弱,基本面难以给钢价提供持续回升动能。
- 黑色金属(焦煤/焦炭):华东市场炼焦煤价格稳中偏强运行。供应端有所提升,库存面临累库压力,但产地整体延续低库存运行。短期市场或以回调为主,后期下方支撑较强。
- 黑色金属(动力煤):进口市场动力煤暂稳运行。下游日耗启动偏慢,港口库存拥挤,短期价格涨势放缓。4-5月份进口缺失量持续,日耗环比季节性回升必然伴随煤价新一轮上涨。
- 黑色金属(铁矿石):金属特许权公司收购明尼苏达铁矿项目1%的生产特许权权益。成材上行乏力,原料端逐步走弱,铁矿石跌幅预计有限,短期回调但幅度受限。
- 农产品(豆粕):上周油厂豆粕库存下降,巴西5月前两周共出口大豆795.8万吨,美豆种植进度快于预期。国内豆粕期价基本跟随外盘,但未来国内高到港、高开机、豆粕累库的趋势仍不变。
- 农产品(玉米):美国2025/2026年度玉米出口净销售为68.48万吨。玉米期价盘中维持震荡走势,粮源基本转移至贸易商,港口库存季节性累库,下游需求端处于合理偏高水平。
- 有色金属(碳酸锂):MineralResources计划重启西澳BaldHill锂矿。盘面震荡运行,矿端维持偏紧格局,但矿紧尚未兑现到盐紧。需求端考虑新增产能投产,但终端动力内销修复持续性不足。
- 有色金属(铜):中东局势阶段复杂多变,短期铜价将继续受到宏观因素抑制。国内库存转为缓慢去化,海外受美国关税预期影响,短期抢进口预期再度转强。
- 有色金属(铂):昨日铂钯低开震荡,进口窗口接近关闭,国内现货市场仍明显偏松。矿企产量同比增加,需求端恐受到地缘影响,整体供需双弱趋势。短期铂钯价格或承压运行。
- 有色金属(铅):LME库存环比去化750吨至26.4万吨,0-3现金升贴水涨至5.2美元/吨。国内社库去化0.24万吨至7.3万吨,仍处于季节性高位,下游仍以刚需接货为主。
- 有色金属(锌):LME0-3锌贴水14.79美元/吨,持仓242699手增584手。七地锌锭库存增加0.18万吨至26.60万吨。矿端去库为主,但供应仍维持高位,中长线关注回调买入机会。
- 有色金属(锡):LME0-3锡贴水132.5美元/吨,持仓22669手增301手。国内期货仓单减少21吨至9162吨,LME锡库存减少50吨至7985吨。主要关注矿端供应边际宽松的节奏和传导到锭端的程度。
- 能源化工(原油):特朗普宣布暂缓对伊朗发动的军事打击。油价高位震荡,中东地区能源设施安全又将面临威胁,短期内中东断供得到改善的可能性仍然偏低。
- 能源化工(液化石油气):中国液化气港口样本库存量较上期减少16.05万吨或7.96%。昨日LPG内外盘价格震荡表现,预计短期价格高位震荡。
- 能源化工(尿素):UR2609收盘价为1834元,环比下跌30元。尿素近期震荡偏弱运行,供应端装置检修陆续落地,需求端近期复合肥新订单情况显著转弱,期现从此前的正反馈转为负反馈。
- 能源化工(沥青):国内沥青地方炼厂计划产量月数据统计显示6月份国内沥青地方炼厂总排产量为62.5万吨,环比减少24.9万吨,降幅28.5%,同比下降62.7万吨,降幅50.1%。沥青库存继续下降,供需缺口将进一步放大,沥青价格仍以偏强走势为主。
- 能源化工(苯乙烯):江苏纯苯港口样本商业库存总量较上期库存16.2万吨去库1.4万吨,环比下降8.64%。纯苯苯乙烯上周延续震荡走势,产业链整体仍旧处于上游存在成本支撑,下游需求表现一般的大背景下。