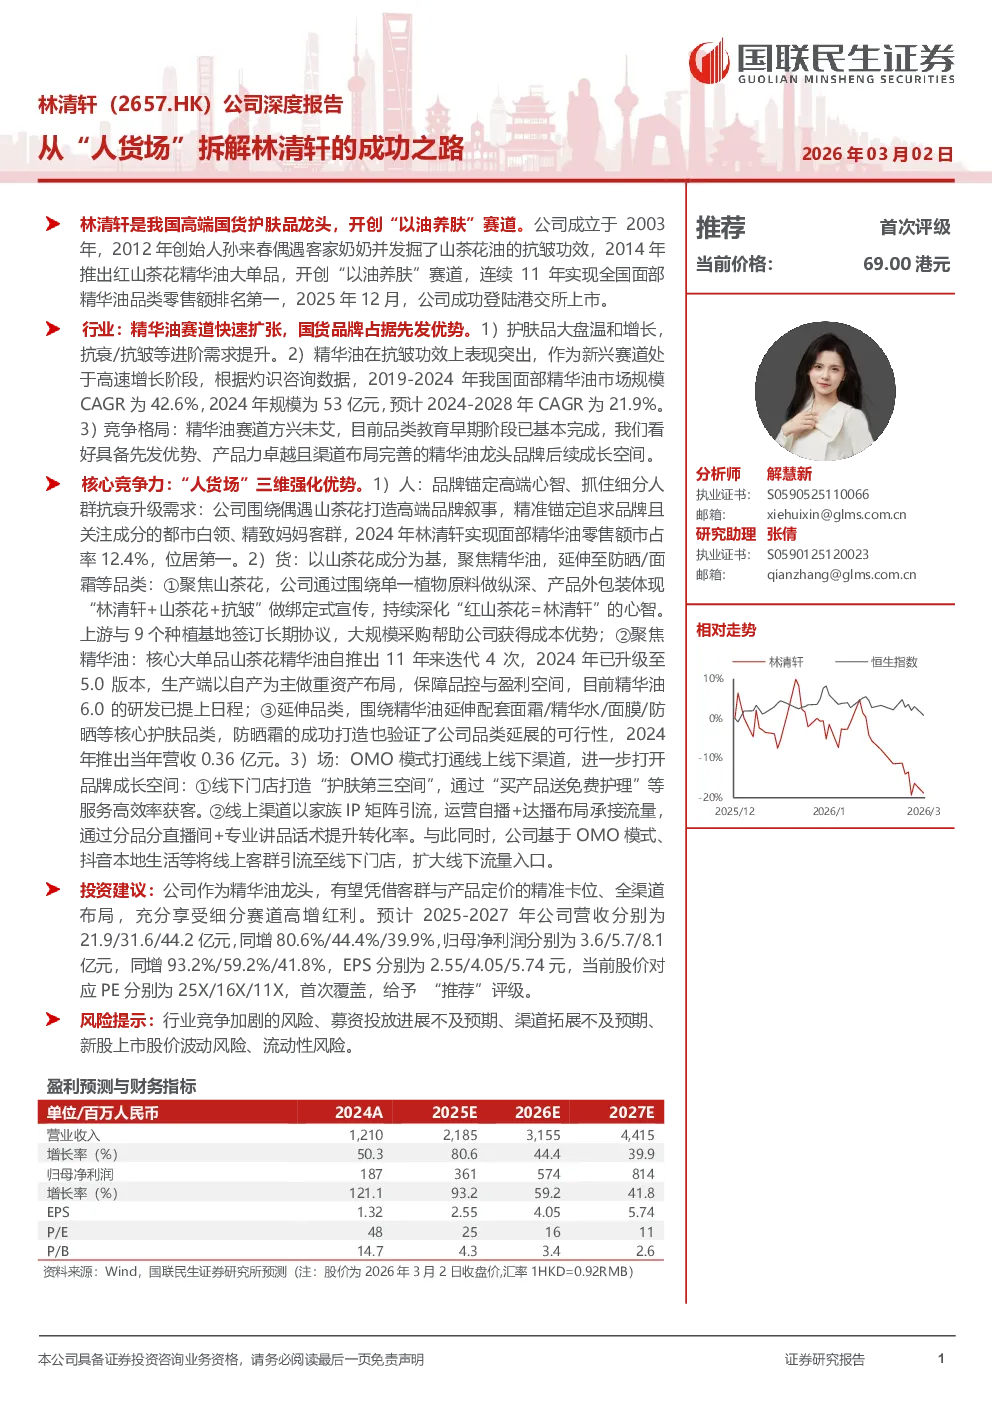
林清轩作为高端国货护肤品龙头,开创“以油养肤”赛道,核心竞争力体现在“人货场”三个维度。
行业背景: 护肤品行业温和增长,抗衰/抗皱等进阶需求提升。精华油赛道处于高速增长阶段,2024年市场规模达53亿元,预计2024-2028年CAGR为21.9%。国货品牌占据先发优势,林清轩连续11年位居面部精华油品类零售额第一。
核心竞争力:
- 人: 品牌锚定高端心智,抓住细分人群抗衰升级需求。围绕偶遇山茶花打造高端品牌叙事,精准定位追求品牌且关注成分的都市白领、精致妈妈客群,2024年面部精华油零售额市占率12.4%。
- 货: 以山茶花成分为基,聚焦精华油,延伸至防晒/面霜等品类。通过围绕单一植物做纵深,产品外包装体现“林清轩+山茶花+抗皱”做绑定式宣传,持续深化“红山茶花=林清轩”的心智。公司通过自产为主做重资产布局,保障品控与盈利空间。2025年推出当年营收0.36亿元的防晒霜,验证了公司品类延展的可行性。
- 场: OMO模式打通线上线下渠道,进一步打开品牌成长空间。线下门店打造“护肤第三空间”,通过“买产品送免费护理”等服务高效率获客。线上渠道以家族IP矩阵引流,运营自播+达播布局承接流量,通过分品分直播间+专业讲品话术提升转化率。2025H1公司线上/线下渠道占比分别为65.4%/34.6%。
财务分析: 公司营收高速增长,2024年营收12.10亿元,3年CAGR高达32.3%。利润边际大幅改善,2024年实现净利润1.87亿元。毛净利率同步改善,费用率结构性下降,2025H1净利率稳步提升至17.29%。
投资建议: 预计2025-2027年公司营收分别为21.9/31.6/44.2亿元,同增80.6%/44.4%/39.9%,归母净利润分别为3.6/5.7/8.1亿元,同增93.2%/59.2%/41.8%,EPS分别为2.55/4.05/5.74元,当前股价对应PE分别为25X/16X/11X,首次覆盖,给予“推荐”评级。
风险提示: 行业竞争加剧的风险、募资投放进展不及预期、渠道拓展不及预期、新股上市股价波动风险、流动性风险。