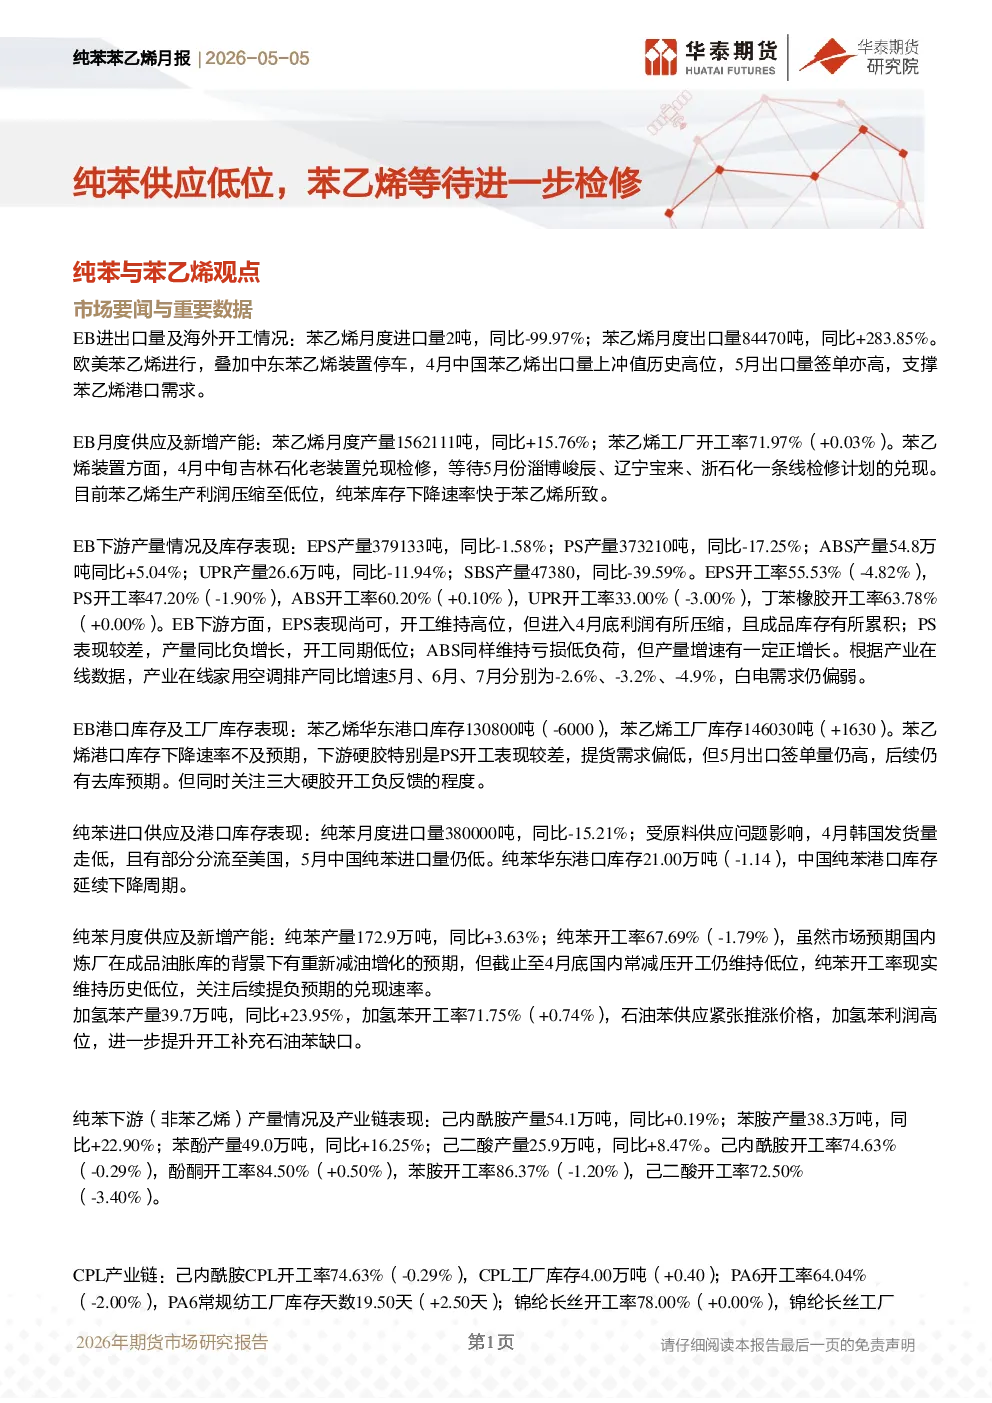
市场要闻与重要数据
- EB进出口量及海外开工情况:苯乙烯月度进口量同比大幅下降,出口量同比大幅增长,支撑港口需求。欧美苯乙烯装置运行,中东装置停车。
- EB月度供应及新增产能:苯乙烯产量同比上升,开工率微幅上升。吉林石化检修,淄博峻辰、辽宁宝来、浙石化计划检修。生产利润压缩,纯苯库存下降快于苯乙烯。
- EB下游产量情况及库存表现:EPS、PS产量同比下降,ABS产量同比上升,UPR、SBS产量同比下降。EPS开工率维持高位但利润压缩,PS开工率低位,ABS亏损低负荷运行。白电需求偏弱。
- EB港口库存及工厂库存表现:苯乙烯华东港口库存下降,工厂库存微幅上升。港口库存下降不及预期,下游提货需求偏低,但出口签单量高,后续仍有去库预期。关注三大硬胶开工负反馈程度。
纯苯进口供应及港口库存表现
- 纯苯月度进口量:同比大幅下降,韩国发货量走低,分流至美国。中国纯苯进口量仍低。
- 纯苯华东港口库存:延续下降周期。
- 纯苯月度供应及新增产能:产量同比上升,开工率下降至历史低位,关注后续提负预期兑现速率。
- 加氢苯产量:同比大幅上升,开工率上升,补充石油苯缺口。
纯苯下游(非苯乙烯)产量情况及产业链表现
- 下游产品产量:己内酰胺、苯胺、苯酚、己二酸产量同比上升。
- 下游开工率:己内酰胺开工率下降,酚酮开工率上升,苯胺开工率下降,己二酸开工率下降。
CPL产业链
- 己内酰胺、CPL、PA6、锦纶长丝开工率:低位盘整,库存压力逐级拖累。
酚酮产业链
- 酚酮开工率:上升。双酚A开工率下降,PC计划性检修,拖累双酚A需求,苯酚利润走弱。
苯胺产业链
- 苯胺开工率:高位盘整,聚合MDI开工率高位,冰箱排产5月表现尚可,但6月及7月需求或转弱。
己二酸产业链
- 己二酸、PA66、聚氨酯弹性体开工率:己二酸开工率下降,PA66前期开工支撑己二酸高开工,但利润快速走低,开工见顶回落可能。
市场分析
- 上游:国内炼厂汽柴油库存回升,预期炼厂有油转化提高芳烃产出可能;国外美伊局势紧张,原油上涨支撑芳烃成本。纯苯港口库存下降,国内开工低位,加氢苯补充缺口。下游开工回落,苯乙烯开工盘整等待检修,苯酚开工走平但利润偏低,终端PC检修,苯胺开工高位盘整,MDI开工尚可,CPL及PA6库存压力仍存,己二酸开工高位回落且利润偏低。
策略
- 单边:BZ2605及EB2605谨慎逢低做多套保基差及跨期:无跨品种:无。
风险提示
- 伊朗及中东周边国家战局动向,霍尔木兹海峡运输情况,炼厂负荷变动情况,油价大幅波动。