甲醇市场观点
市场要闻与重要数据
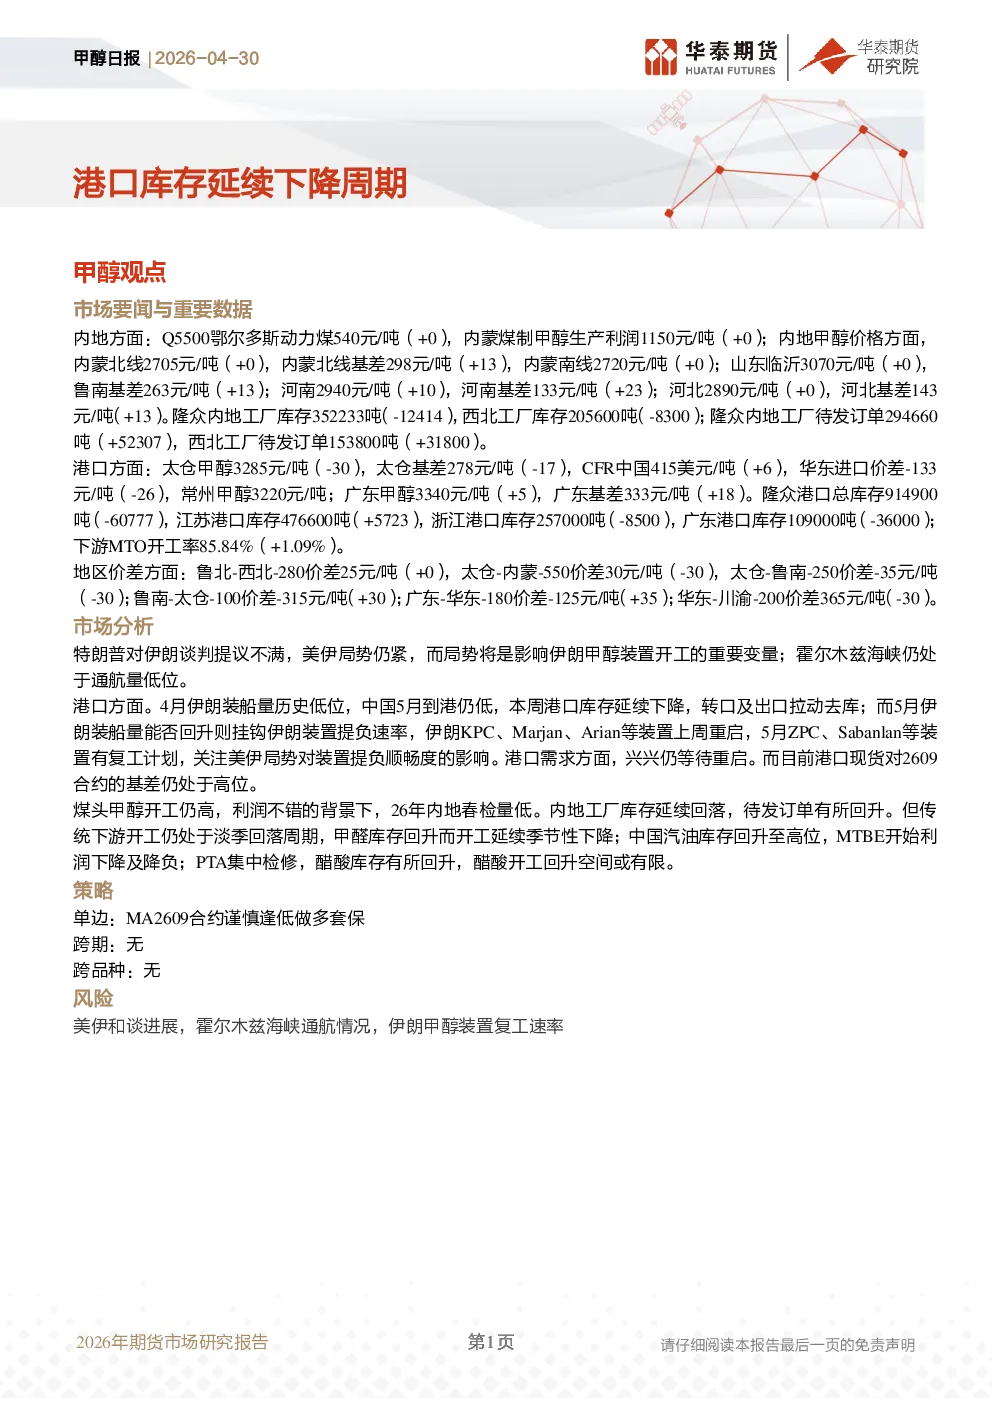
- 内地方面:鄂尔多斯动力煤价格稳定,煤制甲醇生产利润维持在1150元/吨。内地甲醇价格整体稳定,其中内蒙北线、南线价格分别为2705元/吨和2720元/吨,基差分别上涨13元/吨和23元/吨;山东临沂、河南、河北价格分别为3070元/吨、2940元/吨和2890元/吨,基差分别上涨13元/吨、23元/吨和13元/吨。隆众内地工厂库存下降12414吨至352233吨,西北工厂库存下降8300吨至205600吨;内地工厂待发订单上升52307吨至294660吨,西北工厂待发订单上升31800吨至153800吨。
- 港口方面:太仓甲醇价格下跌30元/吨至3285元/吨,基差下降17元/吨至278元/吨;CFR中国上涨6美元/吨至415美元/吨,华东进口价差扩大26元/吨至-133元/吨;广东甲醇上涨5元/吨至3340元/吨,基差上涨18元/吨至333元/吨。隆众港口总库存下降60777吨至914900吨,江苏港口库存上升5723吨至476600吨,浙江港口库存下降8500吨至257000吨,广东港口库存下降36000吨至109000吨。
- 下游MTO开工率:上升1.09%至85.84%。
地区价差方面
- 鲁北-西北-280价差维持25元/吨,太仓-鲁南-250价差扩大30元/吨至-35元/吨,鲁南-太仓-100价差扩大30元/吨至-315元/吨,广东-华东-180价差扩大35元/吨至-125元/吨,华东-川渝-200价差缩小30元/吨至365元/吨。
市场分析
- 国际局势:特朗普对伊朗谈判提议不满,美伊局势紧张,霍尔木兹海峡通航量低位,影响伊朗甲醇装置开工。
- 港口需求:4月伊朗装船量处于历史低位,5月中国到港量仍低,港口库存下降,转口及出口拉动去库;伊朗装置重启情况影响5月装船量回升,关注美伊局势对装置提负的影响。港口现货对2609合约的基差仍处于高位。
- 煤头甲醇:开工率较高,利润不错,26年内地春检量低。内地工厂库存下降,待发订单上升。传统下游开工处于淡季回落周期,甲醛库存回升,开工下降;汽油库存回升至高位,MTBE利润下降及降负;PTA集中检修,醋酸库存回升,开工回升空间有限。
策略
- 单边:MA2609合约谨慎逢低做多。
- 跨期、跨品种:无。
关注要点
- 美伊和谈进展,霍尔木兹海峡通航情况,伊朗甲醇装置复工速率。