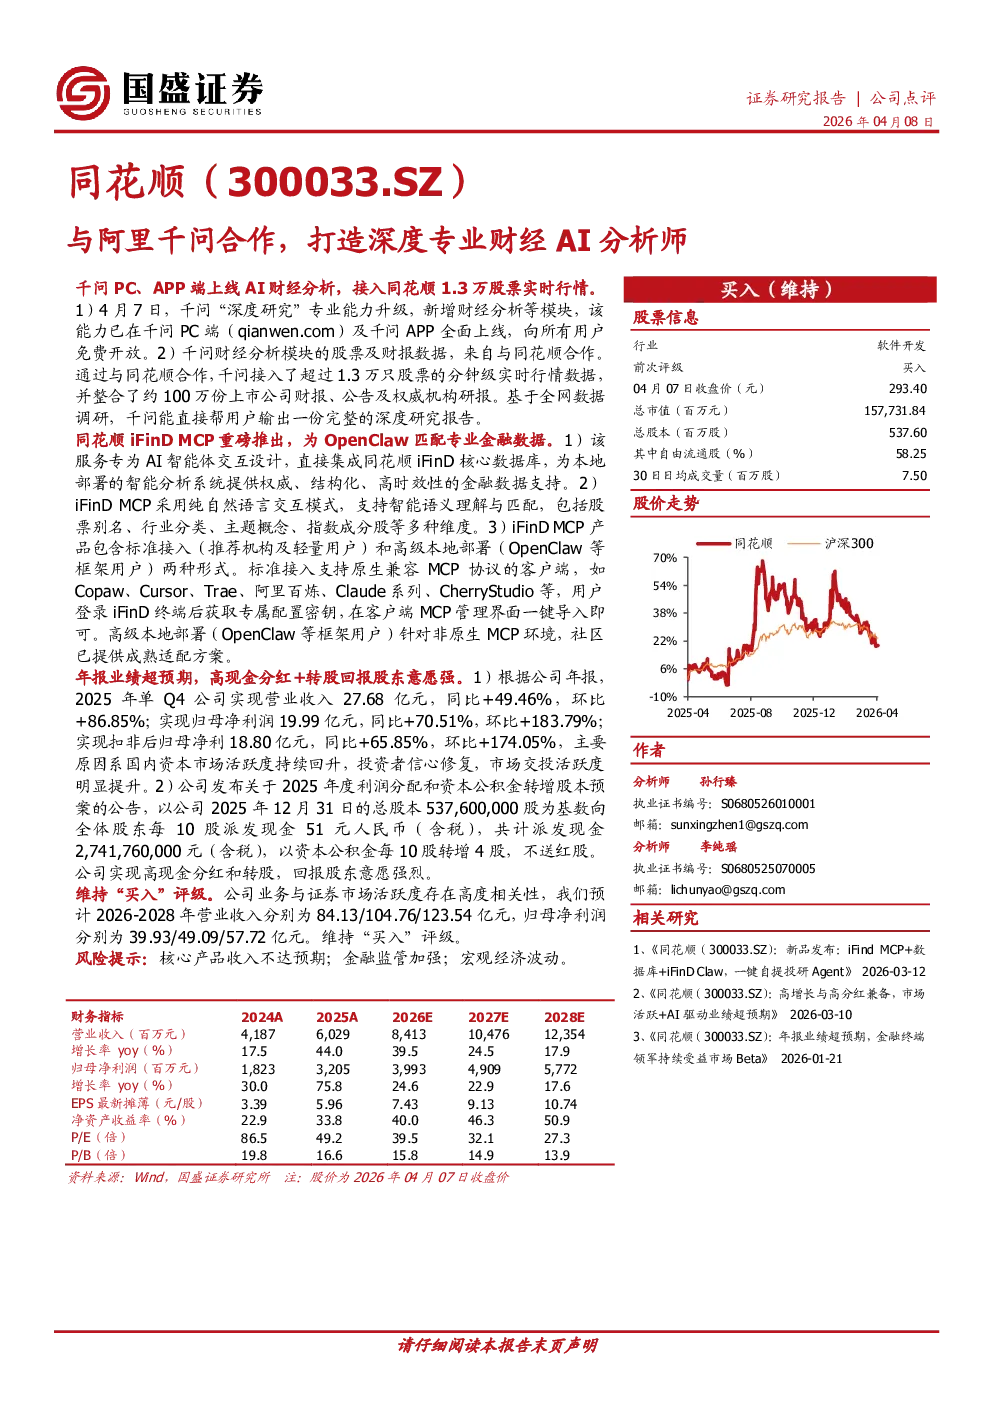
核心观点与关键数据
- 与阿里千问合作打造深度专业财经AI分析师:千问PC、APP端上线AI财经分析,接入同花顺1.3万股票实时行情。千问于4月7日“深度研究”专业能力升级,新增财经分析模块,向所有用户免费开放。通过与同花顺合作,千问整合了约100万份上市公司财报、公告及权威机构研报,基于全网数据调研直接输出深度研究报告。
- 同花顺iFinD MCP重磅推出:专为AI智能体交互设计,集成同花顺iFinD核心数据库,提供权威、结构化、高时效性的金融数据支持。iFinD MCP采用自然语言交互模式,支持股票别名、行业分类、主题概念、指数成分股等多种维度匹配。产品包含标准接入(推荐机构及轻量用户)和高级本地部署(OpenClaw等框架用户)两种形式。
- 年报业绩超预期:2025年单Q4公司实现营业收入27.68亿元(同比+49.46%,环比+86.85%),归母净利润19.99亿元(同比+70.51%,环比+183.79%)。主要原因是国内资本市场活跃度提升,投资者信心修复。公司发布2025年度利润分配和资本公积金转增股本预案,每10股派发现金51元(含税),转增4股,不送红股,回报股东意愿强烈。
研究结论
- 维持“买入”评级:公司业务与证券市场活跃度高度相关,预计2026-2028年营业收入分别为84.13/104.76/123.54亿元,归母净利润分别为39.93/49.09/57.72亿元。
- 相关研究:包括《同花顺(300033.SZ):新品发布:iFindMCP+数据库+iFinD Claw,一键自提投研Agent》、《同花顺(300033.SZ):高增长与高分红兼备,市场活跃+AI驱动业绩超预期》、《同花顺(300033.SZ):年报业绩超预期,金融终端领军持续受益市场Beta》。
- 风险提示:核心产品收入不达预期、金融监管加强、宏观经济波动。
免责声明与分析师声明
- 国盛证券股份有限公司具有中国证监会许可的证券投资咨询业务资格,本报告仅供本公司客户使用,不对任何人因使用本报告内容所引致的损失负责任。
- 本报告信息来源于可信公开资料,但准确性及完整性不作保证,资料、意见及预测可能随时调整。
- 本报告内容客观公正,但仅提供参考,不构成任何投资、法律、会计或税务的最终操作建议。
- 投资者应充分考虑自身状况,完整理解和使用本报告内容,不应视其为做出投资决策的唯一因素。
- 本报告版权归国盛证券股份有限公司所有,未经授权不得发布、复制或修改。
- 署名分析师具有证券投资咨询执业资格,报告观点精准反映个人看法,不受第三方授意或影响,所得报酬与投资建议或观点无直接或间接联系。