业绩简评
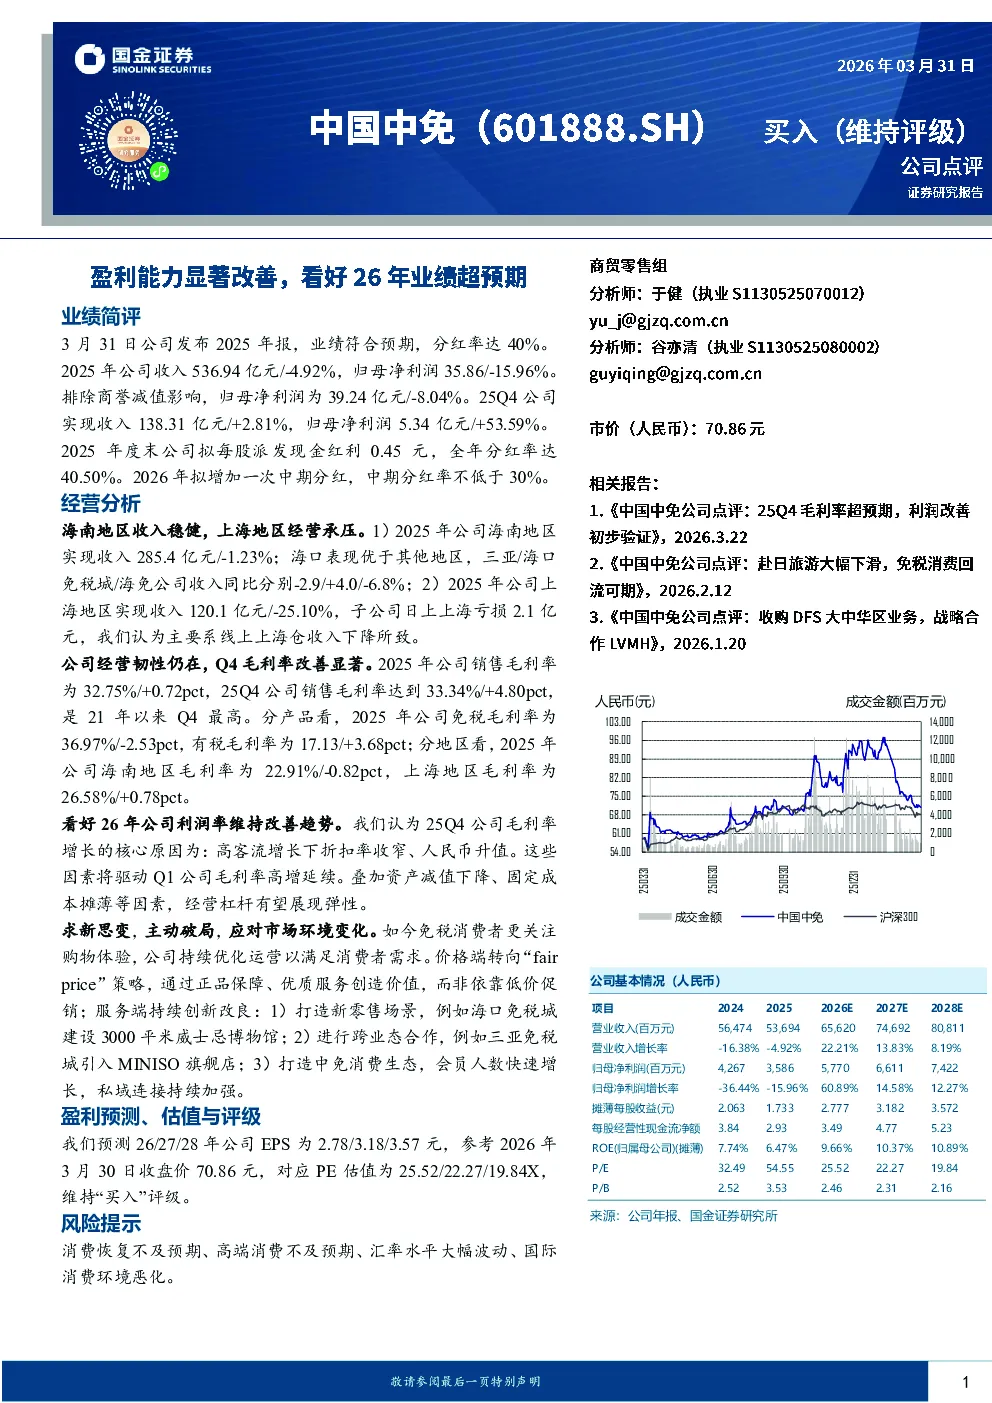
2025年公司业绩符合预期,分红率达40%。全年收入536.94亿元,同比下降4.92%;归母净利润35.86亿元,同比下降15.96%。剔除商誉减值影响后,归母净利润为39.24亿元,同比下降8.04%。25Q4公司实现收入138.31亿元,同比增长2.81%;归母净利润5.34亿元,同比增长53.59%。2025年度末公司拟每股派发现金红利0.45元,全年分红率达40.50%。2026年拟增加一次中期分红,中期分红率不低于30%。
经营分析
- 区域表现:海南地区收入稳健,上海地区经营承压。2025年海南地区实现收入285.4亿元,同比下降1.23%;海口表现优于其他地区,三亚/海口免税城/海免公司收入同比分别下降2.9%、增长4.0%、下降6.8%。2025年上海地区实现收入120.1亿元,同比下降25.10%,子公司日上上海亏损2.1亿元,主要系线上上海仓收入下降。
- 经营韧性:公司经营韧性仍在,25Q4毛利率改善显著。2025年公司销售毛利率为32.75%,同比增长0.72个百分点;25Q4公司销售毛利率达到33.34%,同比增长4.80个百分点,是21年以来Q4最高。分产品看,2025年免税毛利率为36.97%,同比下降2.53个百分点;有税毛利率为17.13%,同比增长3.68个百分点。分地区看,2025年海南地区毛利率为22.91%,同比下降0.82个百分点;上海地区毛利率为26.58%,同比增长0.78个百分点。
- 利润率展望:看好26年公司利润率维持改善趋势。25Q4公司毛利率增长的核心原因为高客流增长下折扣率收窄、人民币升值。这些因素将驱动Q1公司毛利率高增延续。叠加资产减值下降、固定成本摊薄等因素,经营杠杆有望展现弹性。
应对市场变化
- 价格策略:价格端转向“fair price”策略,通过正品保障、优质服务创造价值,而非依靠低价促销。
- 服务创新:服务端持续创新改良:
- 打造新零售场景,例如海口免税城建设3000平米威士忌博物馆。
- 进行跨业态合作,例如三亚免税城引入MINISO旗舰店。
- 打造中免消费生态,会员人数快速增长,私域连接持续加强。
盈利预测、估值与评级
预测26/27/28年公司EPS为2.78/3.18/3.57元,参考2026年3月30日收盘价70.86元,对应PE估值为25.52/22.27/19.84X,维持“买入”评级。
风险提示
消费恢复不及预期、高端消费不及预期、汇率水平大幅波动、国际消费环境恶化。