你可能感兴趣
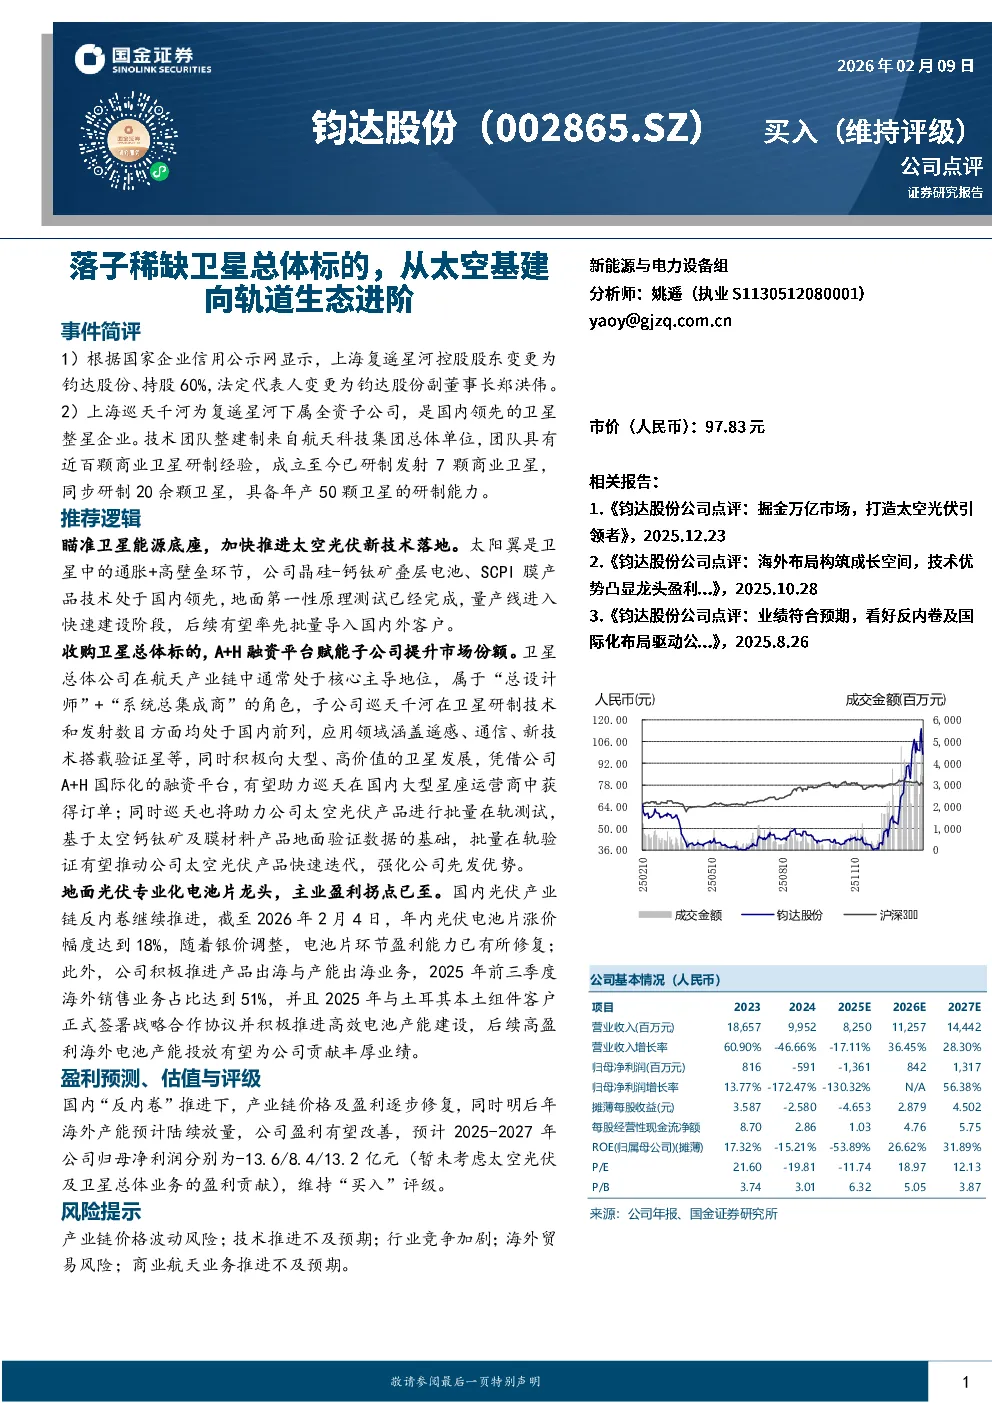
落子稀缺卫星总体标的从太空基建向轨道生态进阶钧达股份002865
未知机构2026-02-11
太空算力:从地面到轨道,算力基建的“升维战争”
信息技术中邮证券2025-12-01
光伏设备行业跟踪报告:SpaceX 申请百万卫星布局轨道 AI 数据中心,太空光伏与设备环节有望率先受益
电气设备国泰海通证券2026-02-01
太空光伏设备SSO是算力卫星的最优轨道剩余空间有望支撑超18TW级算力部署
未知机构2026-01-22
国金电新钧达股份太空级SCPI膜稀缺供应商卫星子公司助力太空光伏业务形
未知机构2026-03-09
国金电新太空级SCPI膜稀缺供应商卫星子公司助力太空光伏业务形成迭代闭
未知机构2026-03-09
瞄准太空光伏赛道!战略入股稀缺的卫星电池生产商,后者具备上星列装验证的资源优势
未知机构2026-01-05
机械设备行业~卫星制造及应用之二:太空基建正当时,卫星制造有望迎来成长期
机械设备长城证券2020-02-08
太空基建不断加速,持续看好商业航天和卫星产业链
国防军工国投证券2026-01-26
马斯克申请百万卫星发力太空AI继续强CALL太空通信算力基建
未知机构2026-02-03