一、周观点及行情回顾
1.1 周观点
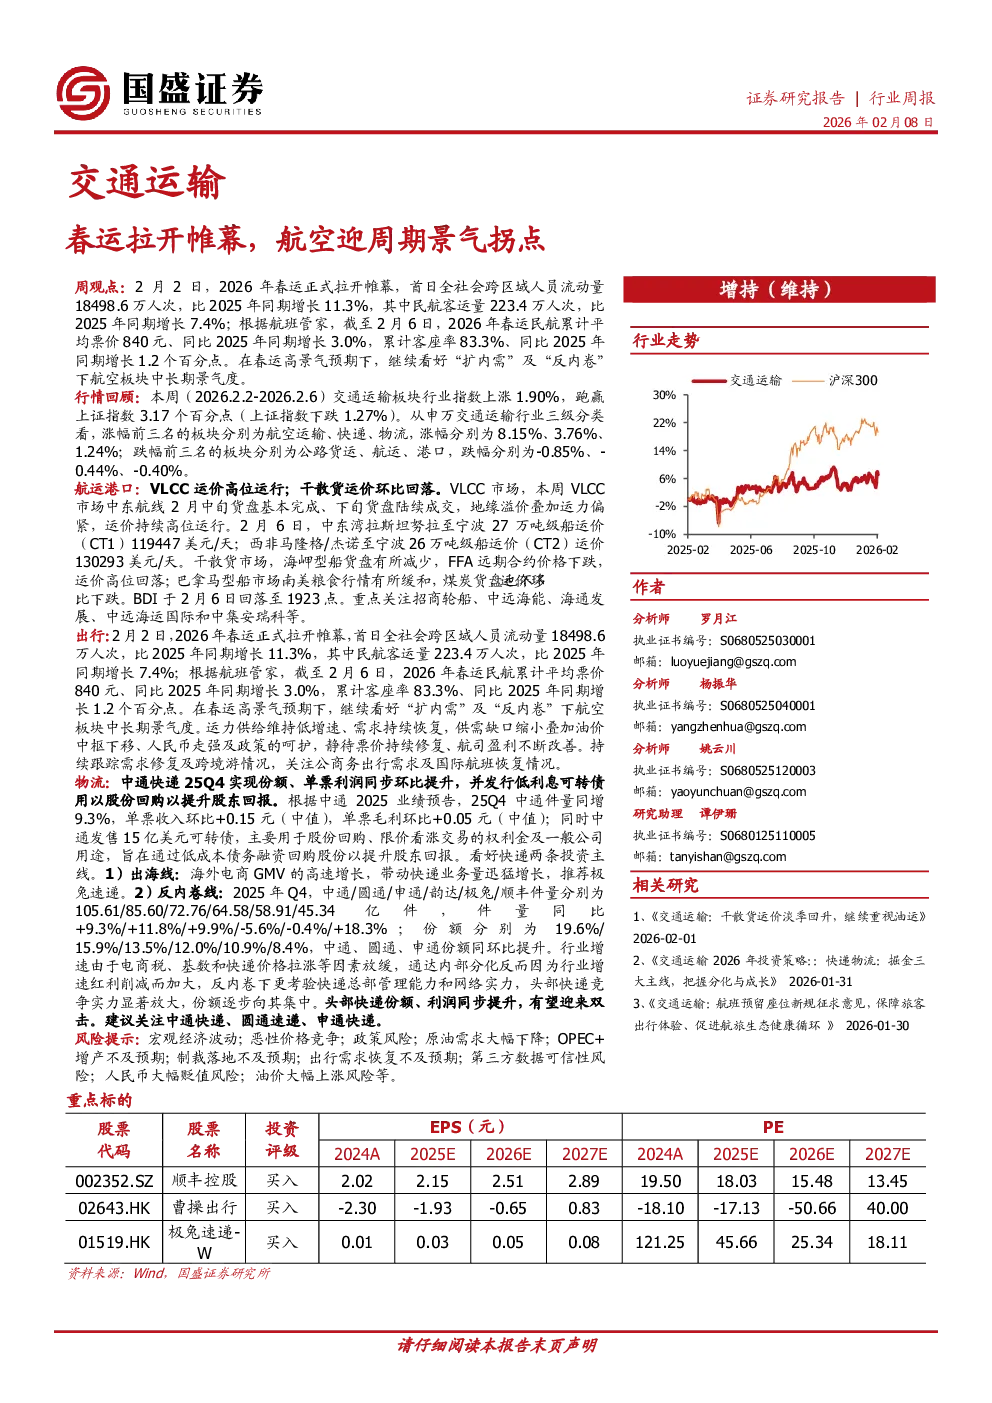
- 航空:2026年春运正式拉开帷幕,民航客运量同比增长7.4%,累计客座率同比增长1.2个百分点,民航累计平均票价同比增长3.0%。在春运高景气预期下,看好“扩内需”及“反内卷”下航空板块中长期景气度。运力供给维持低增速、需求持续恢复,供需缺口缩小叠加油价中枢下移、人民币走强及政策的呵护,静待票价持续修复、航司盈利不断改善。持续跟踪需求修复及跨境游情况,关注公商务出行需求及国际航班恢复情况。相关标的:华夏航空、南方航空H/A、中国东航H/A、中国国航H/A、春秋航空、吉祥航空。
- 航运:VLCC运价高位运行,中东航线货盘基本完成,地缘溢价叠加运力偏紧,运价持续高位运行。干散货市场,海岬型船货盘有所减少,FFA远期合约价格下跌,运价高位回落。巴拿马型船市场南美粮食行情有所缓和,煤炭货盘也不多,运价环比下跌。BDI于2月6日回落至1923点。
- 快递:中通快递25Q4实现份额、单票利润同步环比提升,并发行低利息可转债以提升股东回报。看好快递两条投资主线:1)出海线:海外电商GMV的高速增长,带动快递业务量迅猛增长,推荐极兔速递。2)反内卷线:头部快递竞争实力显著放大,份额逐步向其集中,头部快递份额、利润同步提升,有望迎来双击。建议关注中通快递、圆通速递、申通快递。
1.2 行情回顾
本周(2026.2.2-2026.2.6)交通运输板块行业指数上涨1.90%,跑赢上证指数3.17个百分点。从申万交通运输行业三级分类看,涨幅前三名的板块分别为航空运输、快递、物流,涨幅分别为8.15%、3.76%、1.24%;跌幅前三名的板块分别为公路货运、航运、港口,跌幅分别为-0.85%、-0.44%、-0.40%。
26年至今交通运输板块行业指数上涨1.52%,跑输上证指数0.92个百分点。从申万交通运输行业三级分类看,涨幅前三名分别为仓储物流、航运、快递,涨幅分别为5.90%、5.34%、3.60%;跌幅前三名分别为铁路运输、高速公路、跨境物流,对应跌幅分别为-2.05%、-0.40%、-0.09%。
二、出行
2.1 航空:详见1.1节1) 航空部分。
2.2 网约车:详见图表12及数据。
三、航运港口:详见1.1节2) 航运部分。
四、物流
2026年1月26日-2月1日,邮政快递揽收量约45.41亿件,环比+5.3%,同比+687%;投递量约44.77亿件,环比+5.8%,同比+529%。大幅增长主要因去年同期适逢春节。1月份(12.29-2.1),揽收量共208.67亿件,同比+27.8%;投递量共207.68亿件,同比+21.0%。
2025年12月,快递业务量同比增长2.3%;社会消费品零售额同比增长0.9%。2025年1-12月实物商品网上零售额累计同比增长5.2%。
快递行业与公司最近运营数据:详见图表26-34。
大宗商品价格近况:2025年12月,中国大宗商品价格总指数为162.00点,月环比-0.6%;分品类来看,钢铁类/矿产类/能源类/有色类/农产品类价格指数分别月环比+0.6%/-0.7%/-2.4%/+3.7%/+2.0%。
蒙煤运输近况:2月2日-2月5日,甘其毛都口岸日均通车量为1318车/日(不含闭关日),较前一周-8.7%,同比+57.9%。2026年至今,甘其毛都口岸累计通车数3.61万辆,同比+48.1%。2月2日-2月6日,短盘运费均值为65元/吨,较前一周持平,同比+8.3%。
风险提示:宏观经济波动;恶性价格竞争;政策风险;原油需求大幅下降;OPEC+增产不及预期;制裁落地不及预期;出行需求恢复不及预期;第三方数据可信性风险;人民币大幅贬值风险;油价大幅上涨风险等。