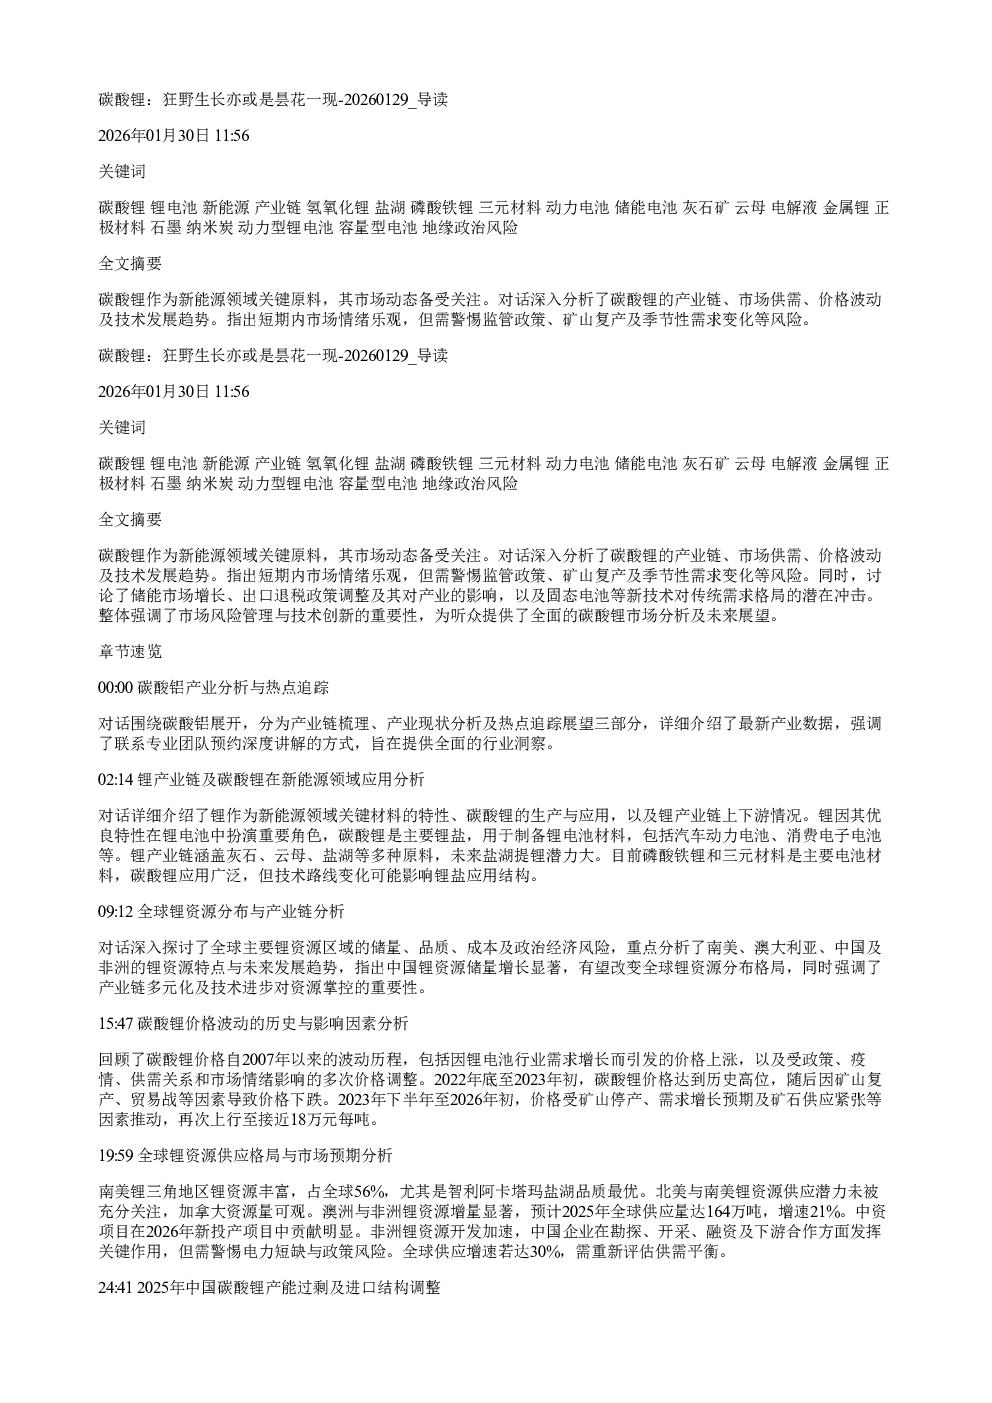
碳酸锂市场分析总结
产业链与市场供需
- 产业链:碳酸锂主要原料来自灰石矿和云母,盐湖提锂是未来发展方向。锂产业链涵盖灰石、云母、盐湖等,磷酸铁锂和三元材料是主要电池材料。
- 全球资源分布:南美锂三角地区锂资源丰富(占全球56%),智利阿卡塔玛盐湖品质最优。北美、澳洲、非洲锂资源供应潜力大,预计2025年全球供应量达164万吨,增速21%。
- 中国市场:2025年碳酸锂总产量预计达97.04万吨,灰石端产量增长显著,云母端产量下滑。国内产能持续增长,但存在过剩风险。
价格波动与影响因素
- 历史波动:碳酸锂价格自2007年以来经历多次波动,受锂电池需求、政策、疫情、供需关系和市场情绪影响。
- 近期趋势:2022年底至2023年初价格达历史高位,随后下跌,2023年下半年至2026年初再次上行至近18万元/吨。
- 影响因素:矿山复产、贸易战、需求增长预期、矿石供应紧张等。
技术发展趋势
- 固态电池:高殿三元与硫化物固态电解质结合良好,林山铁锂与氧化物固态电解质相容性佳,但需解决界面负反应、工作电压限制等问题。
- 钠电池:因经济性不佳和能量密度低,未成为主流研发方向,行业头部企业未大规模采购相关材料。
市场分析与投资策略
- 新能源汽车:2025年新能源汽车产销显著增长,渗透率突破47.9%,出口量同比激增103%。2026年动力电池需求增速可能放缓,但总量仍有韧性。
- 储能行业:2025年初政策转向市场驱动,储能市场高速发展。预计2026年国内储能需求进一步释放,全球新型储能装机需求量可能达到386GW。
- 消费电子:2024至2026年间,消费电子及电池市场显著增长,数码电池出货量、消费电池装机量均实现两位数增长。
- 投资策略:短期市场情绪强劲,需关注监管风险和需求下行可能带来的影响。建议逢回调买入,警惕下半年供应端恢复可能引发的深度调整。
政策与合规性
- 矿产资源合规性:新矿产资源法实施引发合规性问题,地方政府需补交巨额权益金,对市场供应端构成压力。
- 出口退税政策:2024年1月起对光伏和电子产品的出口退税政策调整,旨在淘汰落后产能,利好头部企业市场份额增长。
研究结论
- 短期市场:短期内市场情绪乐观,但需警惕监管政策、矿山复产及季节性需求变化等风险。
- 长期趋势:技术创新(如固态电池)对传统需求格局的潜在冲击需关注。整体强调了市场风险管理与技术创新的重要性。