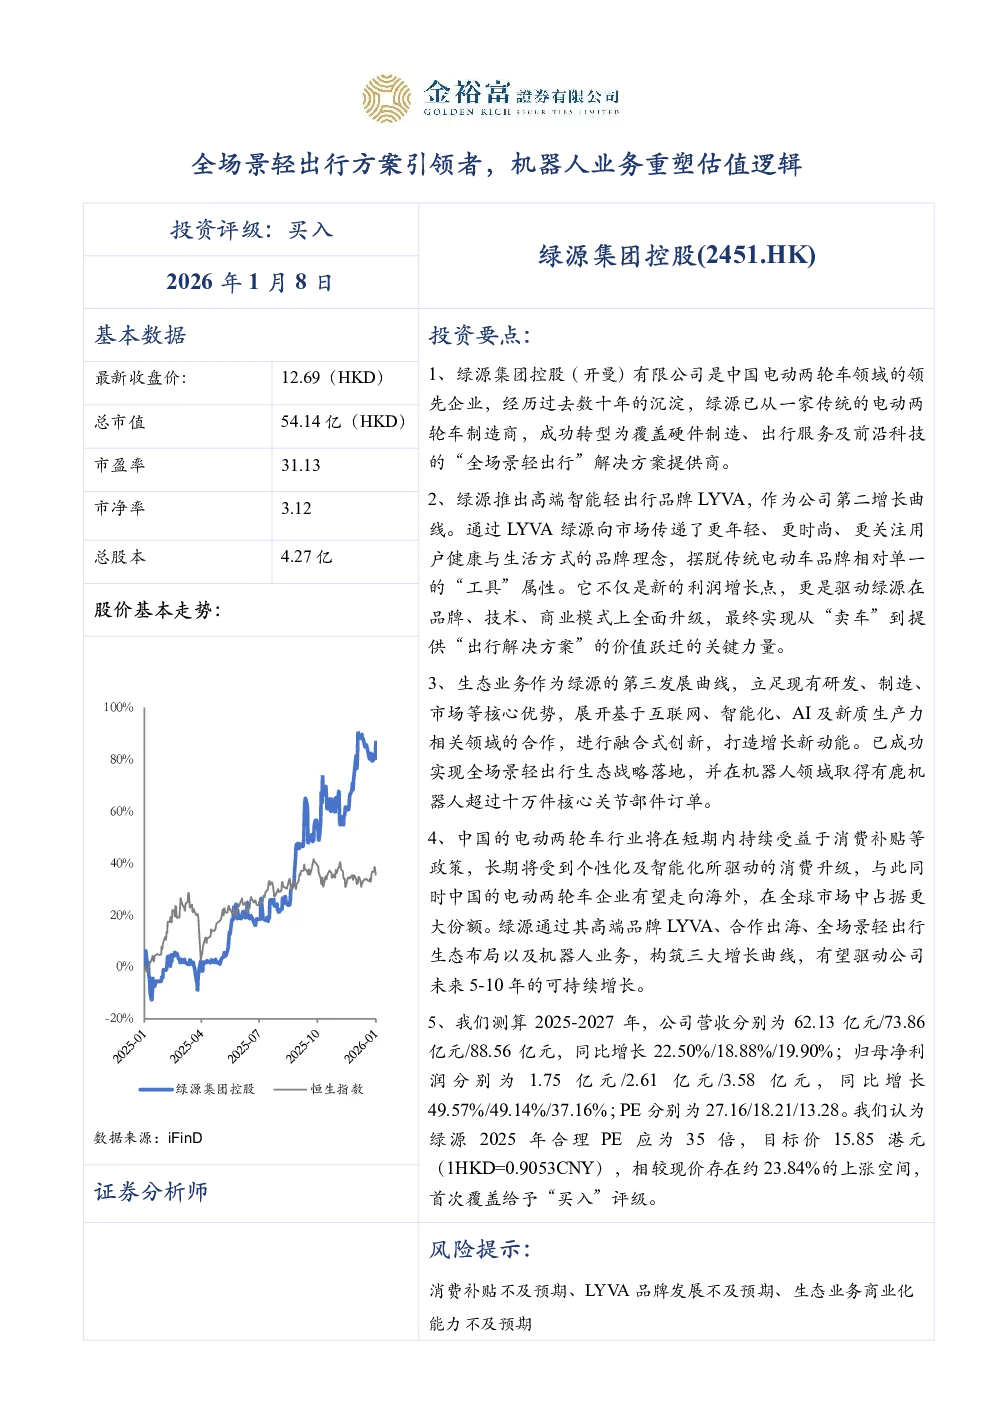
绿源集团控股(2451.HK)是中国电动两轮车领域的领先企业,已成功转型为覆盖硬件制造、出行服务及前沿科技的“全场景轻出行”解决方案提供商。公司通过“三大增长曲线”战略构建梯次化业务布局:
第一增长曲线(核心业务): 持续提升产品力,积极布局符合新国标车型,2025年上半年实现销售收入同比增长29.2%。
第二增长曲线(增长引擎): 高端智能轻出行品牌LYVA,进军高端电助力自行车市场,聚焦万元级市场,自主研发中置电机等核心技术,积极拓展海外市场。LYVA传递更年轻、时尚的品牌理念,摆脱传统电动车“工具”属性,是公司第二增长曲线和全面升级的关键力量。
第三增长曲线(融合式创新): 生态业务及机器人业务,立足现有优势,展开基于互联网、智能化、AI及新质生产力相关领域的合作,进行融合式创新。源行者品牌开创“租换售修”新模式,验证了即时出行需求的巨大潜力。与有鹿机器人合作,成为其战略供应商,并向其高质量交付超过十万件核心关节部件;与越疆科技合作,探索具身智能机器人在绿源全国门店网络的大规模应用。
政策及行业分析:
- 新国标政策促进行业集中度提升,行业门槛提高,加速企业出清。
- 以旧换新政策刺激行业维持高景气,2025年1-11月电动自行车以旧换新超1291万辆。
- 电动两轮车行业持续高端升级,智能化成为竞争关键,绿源通过智能互联系统提升用户体验。
全球市场:
- 全球电助力自行车市场快速增长,预计2032年市场规模将达到1480.7亿美元。
- 绿源与宝马集团合作,引入其技术、设计与工程标准,提升产品国际辨识度和品质感,驱动产品结构升级与单车价值提升,增强海外市场竞争力。
盈利预测及估值:
- 预测2025-2027年公司营收分别为62.13亿元/73.86亿元/88.56亿元,同比增长22.50%/18.88%/19.90%;归母净利润分别为1.75亿元/2.61亿元/3.58亿元,同比增长49.57%/49.14%/37.16%。
- 2025年合理PE应为35倍,目标价15.85港元,相较现价存在约23.84%的上涨空间,首次覆盖给予“买入”评级。
风险提示:
- 消费补贴不及预期。
- LYVA品牌发展不及预期。
- 生态业务商业化能力不及预期。