核心观点与关键数据
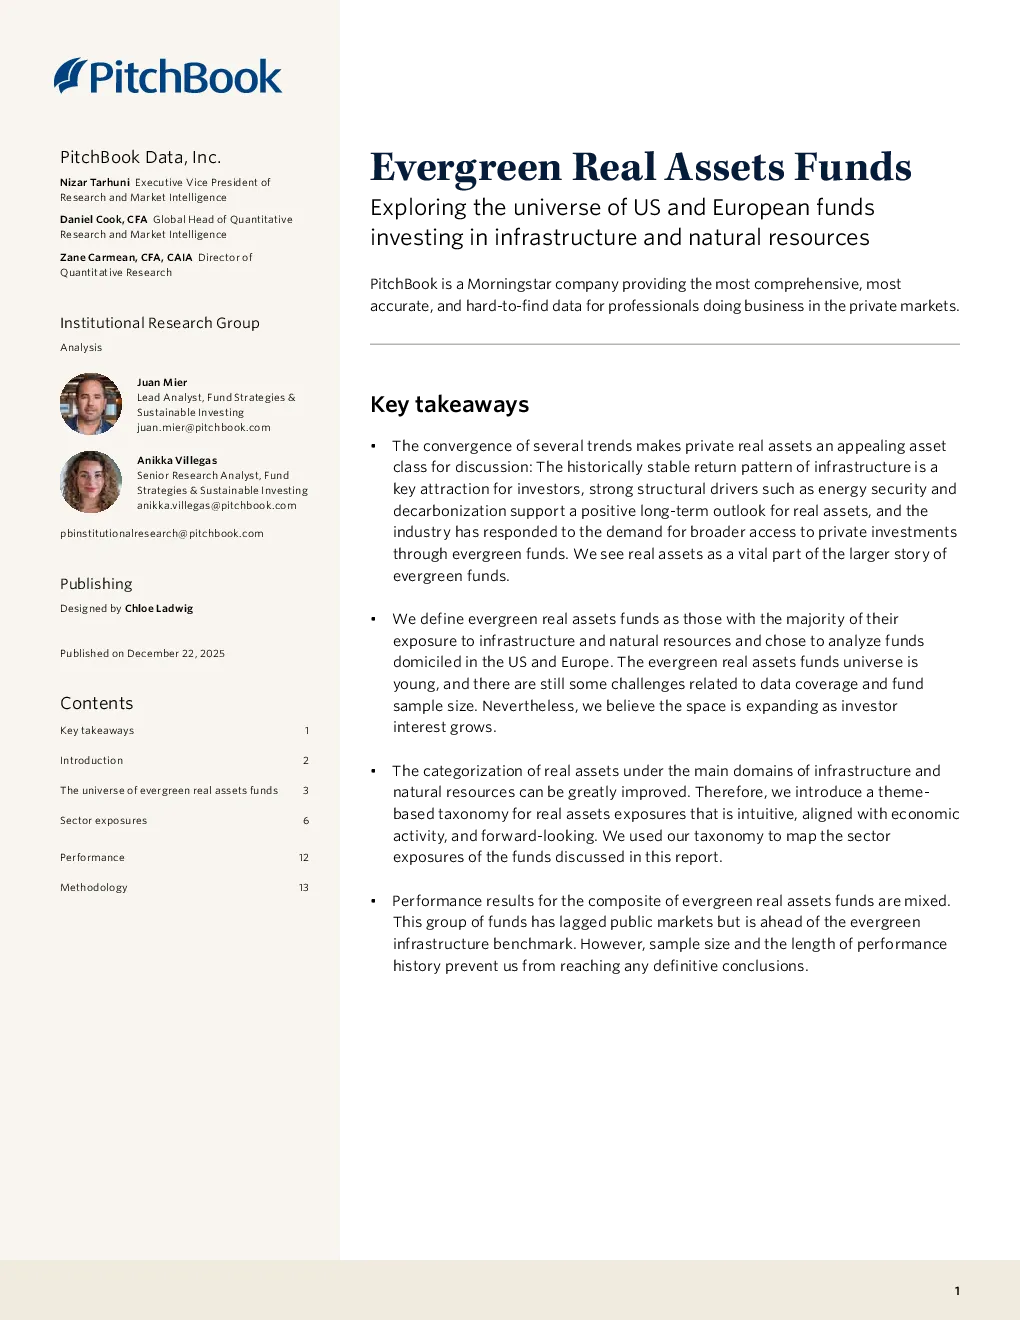
- 资产类别吸引力:基础设施投资的稳定回报模式、能源安全与脱碳化等结构性驱动因素,以及行业对私募投资需求的响应,使得私募实物资产成为备受关注的投资类别。实物资产被视为永续基金的组成部分,对投资者具有吸引力。
- 定义与范围:永续实物资产基金指至少66.6%资产投资于基础设施或自然资源,并选择美国和欧洲的基金进行分析。该领域尚处于早期阶段,数据覆盖和基金样本量仍存在挑战,但随着投资者兴趣的增长,该领域正在扩大。
- 资产规模与增长:截至2025年9月,美国和欧洲共有17只永续实物资产基金,总净资产为162亿美元。虽然规模相对较小,但资产规模在过去三年中增长了近四倍。
- 基金结构:大部分基金相对较新,自2024年以来基金发行加速。美国基金一直持有最大份额的净资产,但欧洲基金在替代能源与脱碳化领域有更集中的配置。
主题分类与行业配置
- 主题分类法:由于现有基础设施分类标准存在局限性,报告引入了一个基于主题的实物资产分类法,包括替代能源与脱碳化、环境基础设施、数字基础设施、自然资本与关键矿产、能源获取与韧性、交通运输与供应链、社会基础设施等。
- 行业配置:超过80%的永续实物资产净AUM投资于以下四个主题:替代能源与脱碳化(29.4%)、能源获取与韧性(22%)、数字基础设施(18.9%)和交通运输与供应链(12.9%)。自然资本与关键矿产占9.8%,其余类别占比不到4%。
- 地域差异:欧洲基金在替代能源与脱碳化领域配置更高(41%),而美国基金在能源获取与韧性领域配置更高。美国基金在数字基础设施和交通运输与供应链领域配置也相对均衡,而欧洲基金更侧重数字基础设施。美国基金在自然资本与关键矿产领域有显著配置,而欧洲基金则没有。
绩效表现
- 表现评估:基于2020年1月至2025年9月的月度回报数据,永续实物资产基金的表现落后于公开市场,但领先于永续基础设施基准。
- 与基准比较:该基金组合的等权重复合指数落后于标普全球基础设施指数和标普全球自然资源指数的50/50混合基准,但优于标普全球基础设施指数。欧洲基金的表现优于美国基金。
- 相关性:该基金组合与公开市场的相关性较高(0.87),表明长期投资者是否需要通过永续基金投资实物资产,或公共代理能否准确复制投资体验,仍需进一步观察。
研究结论
- 长期前景:基础设施和自然资源的长期投资价值强劲,受结构性主题和经济驱动因素支撑。永续实物资产基金的总体表现符合资本市场对基础设施和自然资源的预期。
- 投资建议:投资者应了解永续基金的投资策略和风险特征,并考虑其对结构性驱动因素和长期趋势的敞口。随着该领域的不断发展,预计永续实物资产基金将继续获得更多关注。