一、基本面展望
- 增量人群:Z世代和新中产群体支付意愿强,成为消费增量人群。"Z世代"追求品质、高颜值、悦己消费,偏好奶茶、低度酒、保健品、运动装备等;"新中产"注重产品功能创新和智能化升级,偏爱健康消费、旅游等服务性消费。
- 渠道变革:线下零售业态兴起,品牌头部化趋势加剧,Sku精简,自有品牌趋势加剧,对二三线品牌竞争地位压缩。
- 市场下沉:高线城市消费受住房成本挤压,下沉市场(如安徽)消费支出结构更优,家庭现金流更充裕。
- 品牌出海:未来3-5年品牌出海趋势持续,国产品牌替代海外品牌不可逆转,但获取入场券不易,已沉淀品牌渠道的公司更值得重视。美出口面临贸易摩擦,欧洲需求端抓住结构性变化,东南亚转口贸易+消费升级+人口红利带来2-3年趋势性增长。
二、2026重要细分板块投资展望
白酒
- 贵州茅台:批价接近底部,估值具备性价比,分红率高,长期配置价值凸显。
- 金徽酒:省内份额提升,产品结构升级,合同负债增加,利润率提升空间大。
大众消费品
- 基本面改善/成长标的:
- 古茗:开店扩张超预期,单店GMV增长显著,咖啡覆盖面持续扩大,供应链优势加码。
- 十月稻田:大米基本盘稳健,玉米第二曲线成长,覆盖品类广泛,持续开发新品。
- 华润啤酒:管理精细化,产品策略灵活,销量稳定增长,吨价保持平稳,费用优化提升净利润。
- 颐海国际:B端客户持续开拓,C端渗透空间大,海外业务快速增长,高分红股息支撑,关注收入改善带来的反转机会。
- 蒙牛乳业:液态奶企稳改善,奶粉、奶酪、冷饮保持增长且盈利改善,现金流好于净利润,关注明年反弹机会。
- 卫龙美味:麻酱魔芋爽快速起量,面制品有望环比改善,费用对冲成本压力,净利率保持稳定。
- 乐惠国际:扎啤机推进顺利,精酿啤酒有望加速。
- 白电:
- 海尔智家:人员市场积极调整,组织效率全面提升,内销数字化变革挖潜,外销份额抢占进程顺利。
- 美的集团:海外OBM+B端收入提速,楼宇+机器人业务拓展积极。
- 格力电器:渠道/外部环境阵痛,高股息低估值。
科技消费
- 充电:品类升级中期明确,安克/绿联推进创新性平台化建设。
- 清洁:关注科沃斯/石头盈利端低基数+机器人催化。
- 影石创新:相机基本盘持续高增,无人机26年开售,新品催化不断。
医美新消费
- 巨子生物:医美破局,平台转型,妆品+医美双轮驱动,有望迎来业绩与估值双重提升。
- 锦波生物:技术引领,平台升级,材料+制剂驱动价值重估。
境外优质资产
- 西锐:全球私人飞机龙头,短期利空压制出尽,业绩稳健增长,估值回落提供买点。
- 金界控股:长期受益于东南亚转出口红利,核心壁垒稳固,增长驱动因素明确。
- 伟易达:高分红高股息,全球化企业经营势能向上,电子学习产品、电讯产品、承包生产服务三大板块发展稳健。
三、结论与投资建议
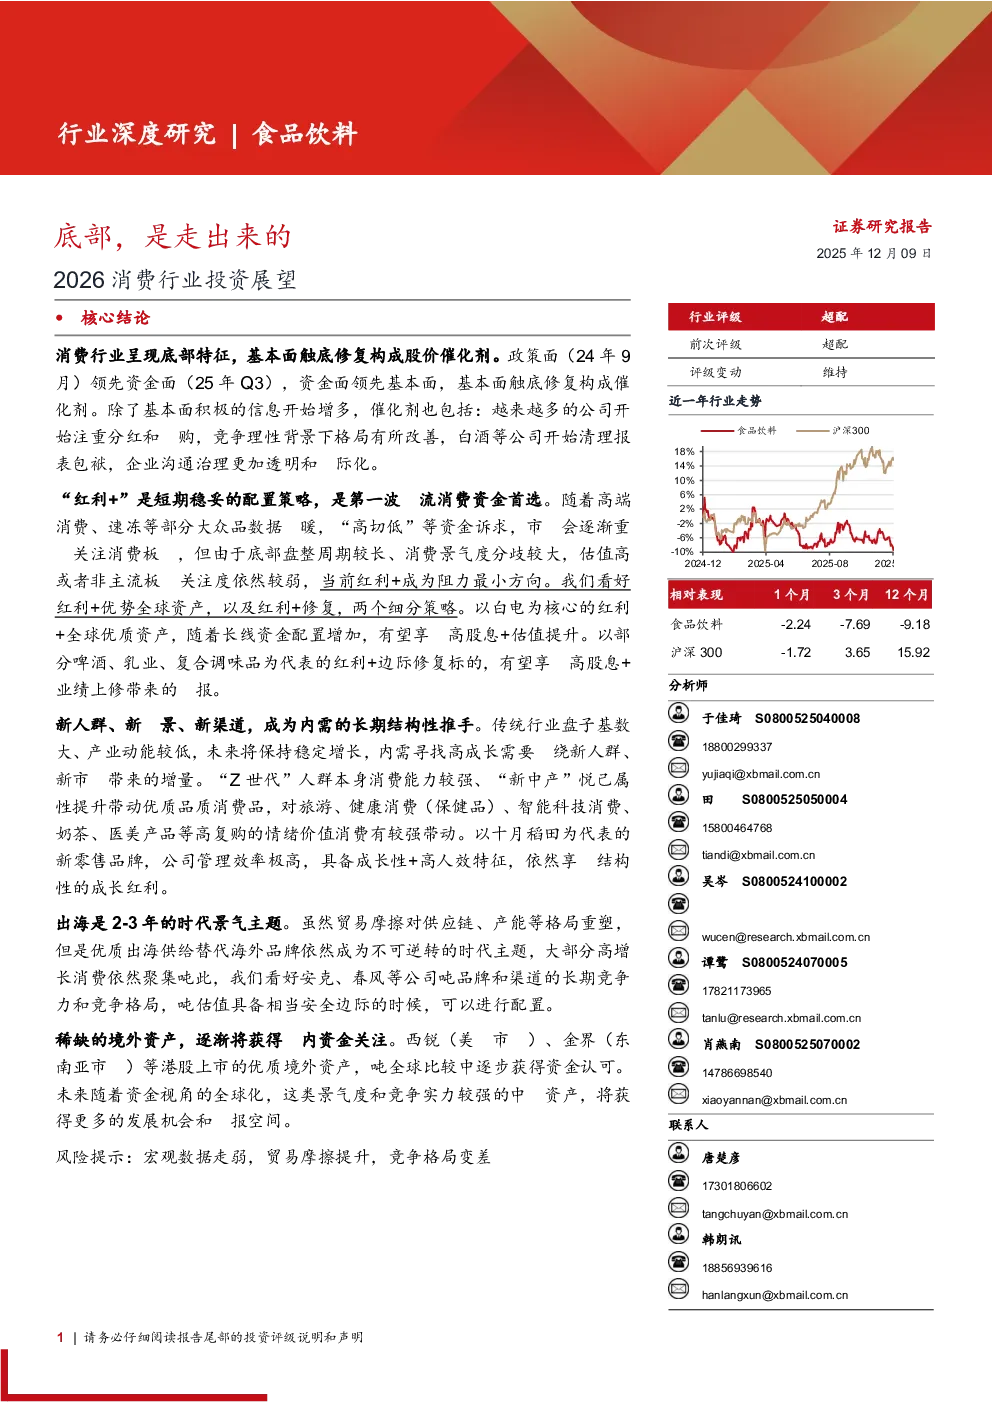
- 消费行业底部特征:基本面触底修复构成股价催化剂,政策面领先资金面,资金面领先基本面。
- "红利+"配置策略:短期稳妥,首选回流消费资金,看好红利+优势全球资产和红利+修复。
- 新人群、新场景、新渠道:新人群和新市场带来增量,新零售品牌如十月稻田享受结构性成长红利。
- 品牌出海:未来2-3年景气主题,看好安克、春风等公司品牌和渠道长期竞争力。
- 境外优质资产:西锐、金界等稀缺资产逐渐获国内资金关注,未来发展机会和回报空间广阔。
四、风险提示