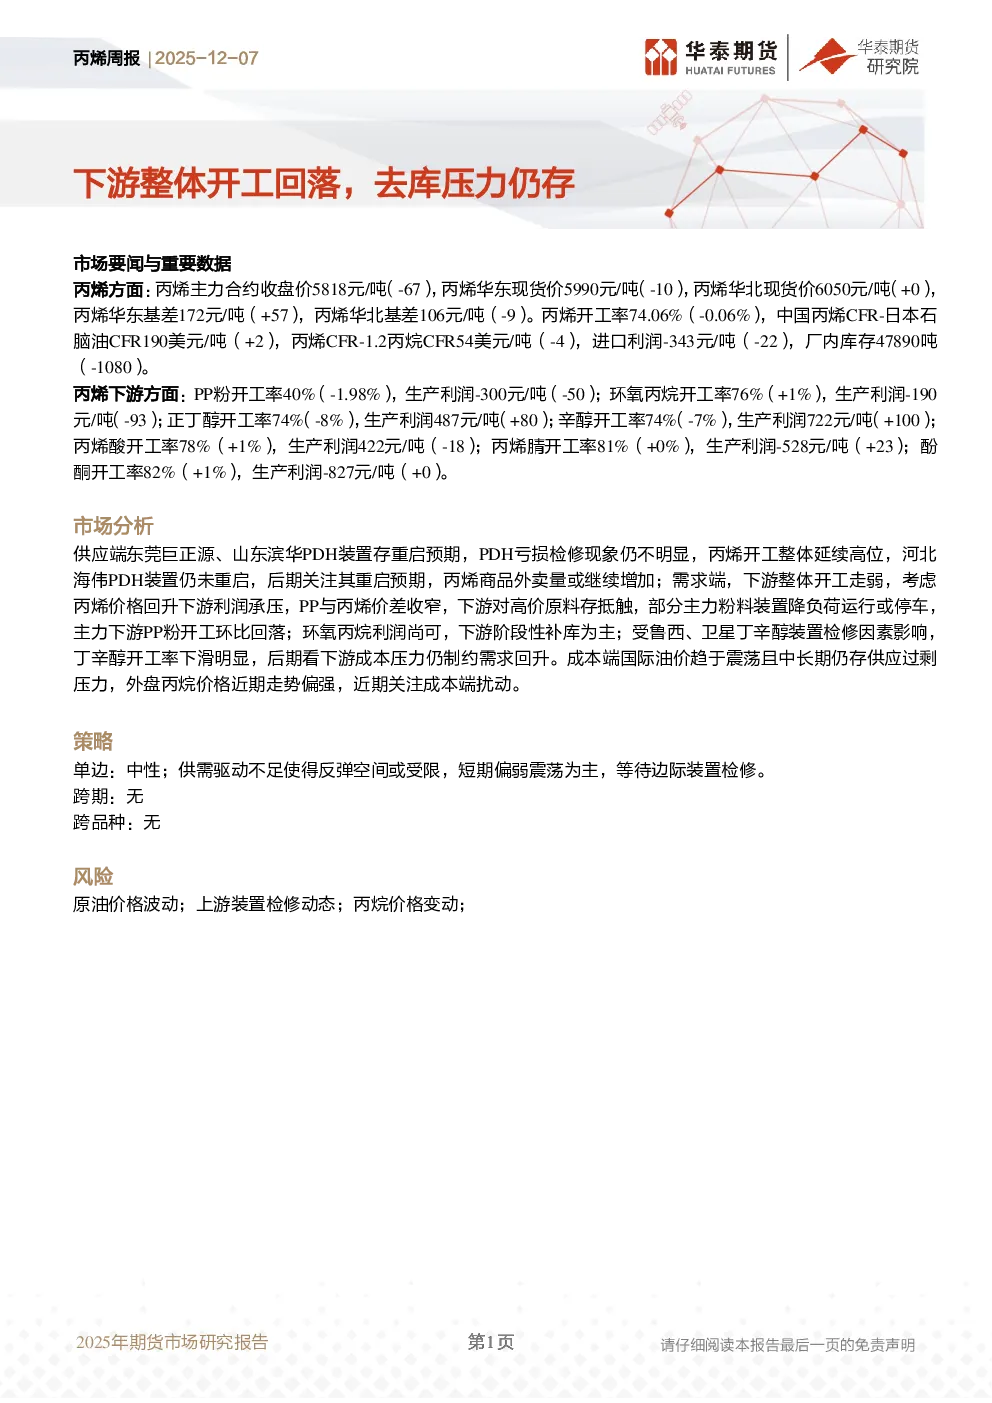
市场要闻与重要数据
丙烯方面:主力合约收盘价5818元/吨(-67),华东现货价5990元/吨(-10),华北现货价6050元/吨(+0),华东基差172元/吨(+57),华北基差106元/吨(-9)。开工率74.06%(-0.06%),CFR-日本石脑油CFR190美元/吨(+2),CFR-1.2丙烷CFR54美元/吨(-4),进口利润-343元/吨(-22),厂内库存47890吨(-1080)。
丙烯下游方面:PP粉开工率40%(-1.98%),生产利润-300元/吨(-50);环氧丙烷开工率76%(+1%),生产利润-190元/吨(-93);正丁醇开工率74%(-8%),生产利润487元/吨(+80);辛醇开工率74%(-7%),生产利润722元/吨(+100);丙烯酸开工率78%(+1%),生产利润422元/吨(-18);丙烯腈开工率81%(+0%),生产利润-528元/吨(+23);酚酮开工率82%(+1%),生产利润-827元/吨(+0)。
市场分析
供应端:东莞巨正源、山东滨华PDH装置存重启预期,PDH亏损检修现象不明显,丙烯开工率高位,河北海伟PDH装置未重启,后期关注其重启预期,丙烯商品外卖量或继续增加。
需求端:下游开工走弱,丙烯价格回升下游利润承压,PP与丙烯价差收窄,部分主力粉料装置降负荷或停车,环氧丙烷利润尚可,下游阶段性补库为主;丁辛醇开工率下滑明显,后期需求回升受限。
成本端:国际油价震荡,中长期供应过剩压力存,外盘丙烷价格近期偏强,关注成本端扰动。
策略
单边:中性;供需驱动不足,反弹空间受限,短期偏弱震荡,等待边际装置检修。
跨期:无
跨品种:无
风险
原油价格波动;上游装置检修动态;丙烷价格变动。
图表
(略)
核心观点与结论
丙烯市场短期供需驱动不足,价格反弹空间受限,预计偏弱震荡。供应端PDH装置重启预期增加,丙烯开工率维持高位;需求端下游开工走弱,利润承压,部分装置降负荷或停车。成本端国际油价震荡,丙烷价格偏强,需关注成本端扰动。建议短期等待边际装置检修,单边操作中性。