市场情绪与基本面分析
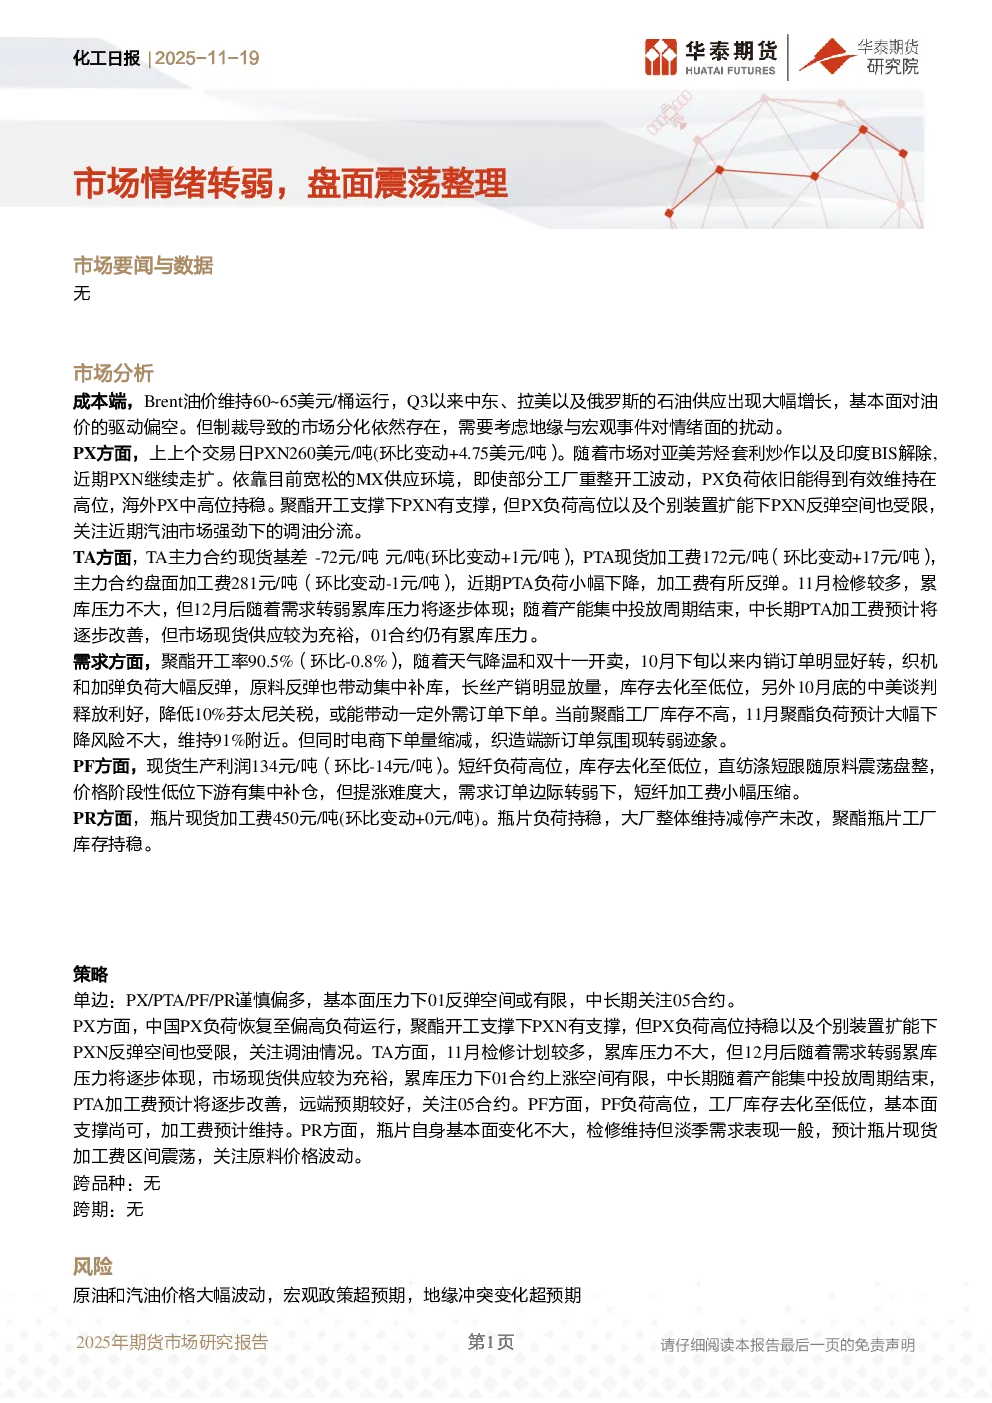
- 市场情绪:期货市场情绪转弱,呈现震荡整理态势。
- 市场要闻与数据:无重大市场要闻及数据发布。
成本端分析
- Brent油价:维持60~65美元/桶运行,中东、拉美及俄罗斯石油供应增加,对油价驱动偏空。
- 制裁影响:地缘与宏观事件对情绪面仍有扰动。
- PX:PXN260美元/吨(环比+4.75美元/吨),亚美芳烃套利及印度BIS解除推动PXN走扩。
- PX负荷:高位运行,受聚酯开工支撑,但扩能及调油分流限制反弹空间。
TA分析
- 基差与加工费:TA主力合约现货基差-72元/吨(环比+1元/吨),PTA现货加工费172元/吨(环比+17元/吨),主力合约盘面加工费281元/吨(环比-1元/吨)。
- 负荷与库存:PTA负荷小幅下降,加工费反弹,11月检修累库压力不大,12月后需求转弱将体现累库压力。
- 中长期预期:产能投放周期结束,PTA加工费预计改善,但现货供应充裕,01合约仍有累库压力。
需求分析
- 聚酯开工率:90.5%(环比-0.8%),天气降温及双十一开卖带动内销订单好转,织机及加弹负荷反弹。
- 库存去化:原料反弹带动补库,长丝产销放量,库存降至低位。
- 外需订单:中美谈判利好或带动外需订单。
- 11月负荷:预计大幅下降风险不大,维持91%附近。
- 织造端订单:电商下单量缩减,新订单氛围转弱。
PF分析
- 现货利润:134元/吨(环比-14元/吨)。
- 负荷与库存:短纤负荷高位,库存降至低位,直纺涤短跟随原料震荡盘整。
- 需求订单:下游补仓但提涨难度大,订单边际转弱,加工费小幅压缩。
PR分析
- 现货加工费:450元/吨(环比不变)。
- 负荷与库存:瓶片负荷持稳,大厂减停产未改,库存持稳。
策略建议
- 单边策略:PX/PTA/PF/PR谨慎偏多。
- 01合约:基本面压力下反弹空间有限。
- 05合约:中长期关注05合约。
- PX:负荷高位及扩能限制反弹空间,关注调油情况。
- TA:01合约上涨空间有限,中长期PTA加工费预计改善,关注05合约。
- PF:负荷高位,库存低位,加工费预计维持。
- PR:基本面变化不大,需求表现一般,加工费区间震荡,关注原料价格波动。
风险提示
- 原油和汽油价格大幅波动。
- 宏观政策超预期。
- 地缘冲突变化超预期。