核心观点与关键数据
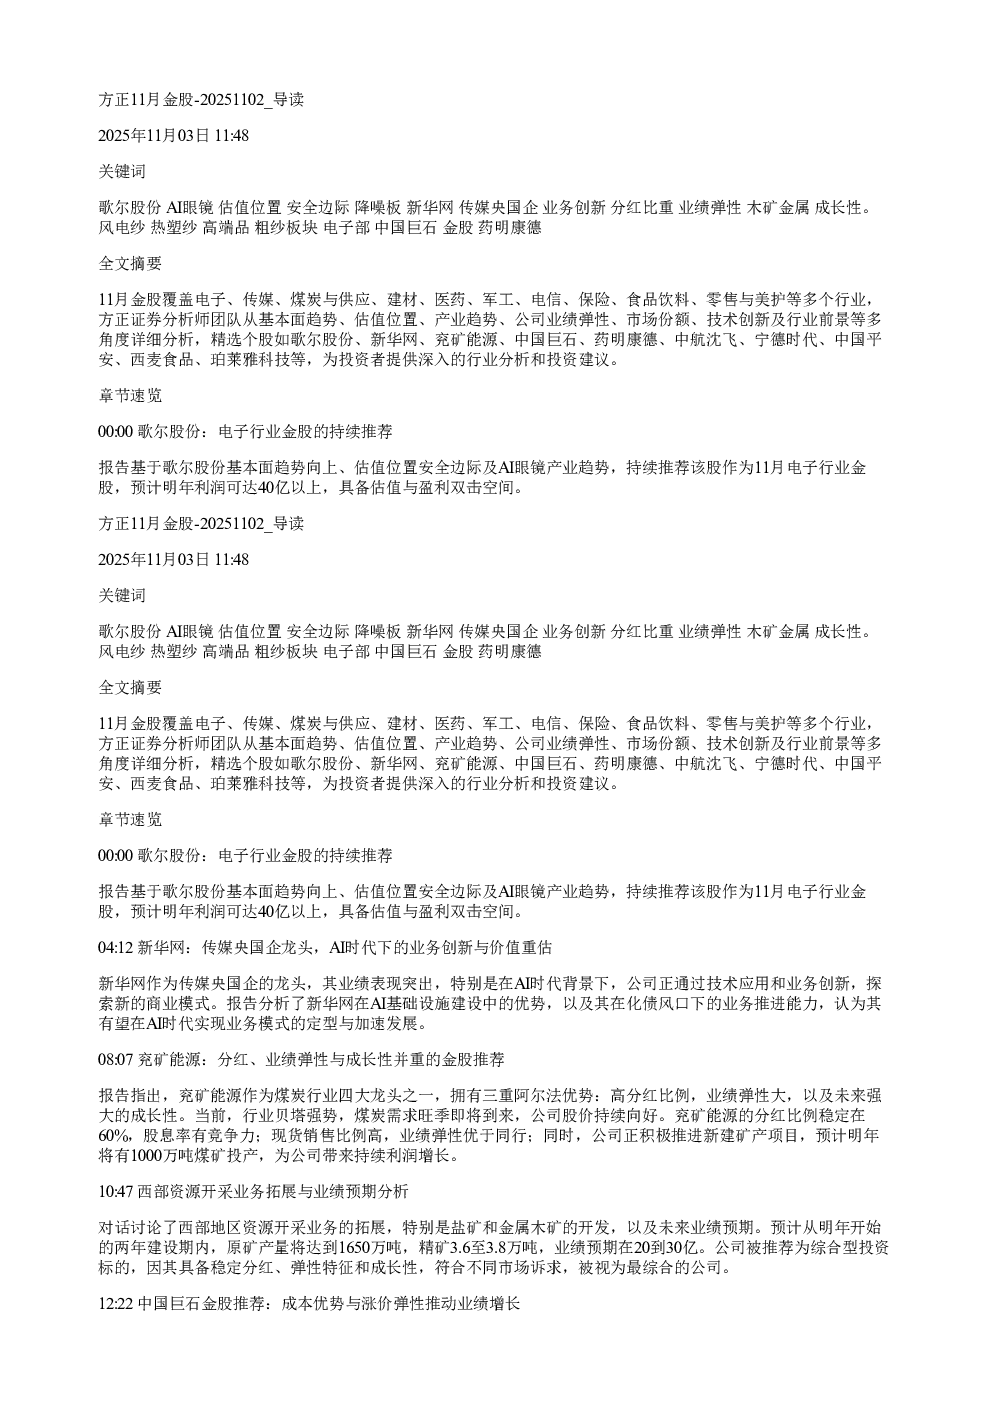
方正证券11月金股报告覆盖电子、传媒、煤炭与供应、建材、医药、军工、电信、保险、食品饮料、零售与美护等多个行业,从基本面趋势、估值位置、产业趋势、公司业绩弹性、市场份额、技术创新及行业前景等多角度分析,精选个股如下:
歌尔股份(电子行业)
- 推荐理由:基本面趋势向上,估值位置安全边际,AI眼镜产业趋势。
- 业绩预期:预计明年利润可达40亿以上,具备估值与盈利双击空间。
新华网(传媒央国企)
- 推荐理由:传媒央国企龙头,AI时代下的业务创新与价值重估。
- 优势:AI基础设施建设中的优势,化债风口下的业务推进能力。
- 预期:有望在AI时代实现业务模式的定型与加速发展。
兖矿能源(煤炭与供应)
- 推荐理由:分红、业绩弹性与成长性并重。
- 优势:高分红比例(60%),业绩弹性大,未来成长性强。
- 预期:明年将有1000万吨煤矿投产,带来持续利润增长。
西部资源(资源开采)
- 推荐理由:西部地区资源开采业务拓展与业绩预期。
- 业绩预期:两年建设期内,原矿产量1650万吨,精矿3.6至3.8万吨,业绩预期20-30亿。
中国巨石(建材行业)
- 推荐理由:成本优势与涨价弹性推动业绩增长。
- 业绩预期:2026年业绩有望达48亿元,同比提升19%,目标市值830亿。
药明康德(医药)
- 推荐理由:Q3业绩超预期,全年指引上调。
- 业绩数据:前三季度营收328.6亿元(同比增长22.5%),净利润120.76亿元(同比增长85%)。
- 预期:2025年收入增长17%-18%,未来三年营收和利润持续增长。
中航沈飞(军工)
- 推荐理由:三季报营收同比增长超60%,歼35小批量生产将带动持续放量。
- 预期:关注11月迪拜航展可能的外贸突破,军贸产品竞争力高,带来利润弹性。
宁德时代(电信)
- 推荐理由:双增逻辑与高景气排产。
- 业绩预期:今年利润690-700亿,明年接近900亿,市值有25%-40%上升空间。
中国平安(保险)
- 推荐理由:基本面改善与开门红预期。
- 业绩预期:保费和价值将实现双位数增长,估值优势明显,未来上涨空间充足。
西麦食品(食品饮料)
- 推荐理由:麦片行业双位数增长潜力、渠道变革优势及产品创新。
- 预期:未来2-3年业绩将持续增长。
珀莱雅科技(零售与美护)
- 推荐理由:品牌管理孵化与AI应用双轮驱动。
- 预期:实现显著增长,利润4-5亿,目标市值80-100亿。
研究结论
- 行业机会:多个行业存在结构性机会,如电子的AI眼镜、传媒的央国企、建材的高端化布局、医药的订单增长、军工的军贸突破、保险的利差改善、食品饮料的渠道变革等。
- 投资建议:报告为投资者提供了深入的行业分析和投资建议,建议关注具备成长性、估值优势和高业绩弹性的个股。