核心观点
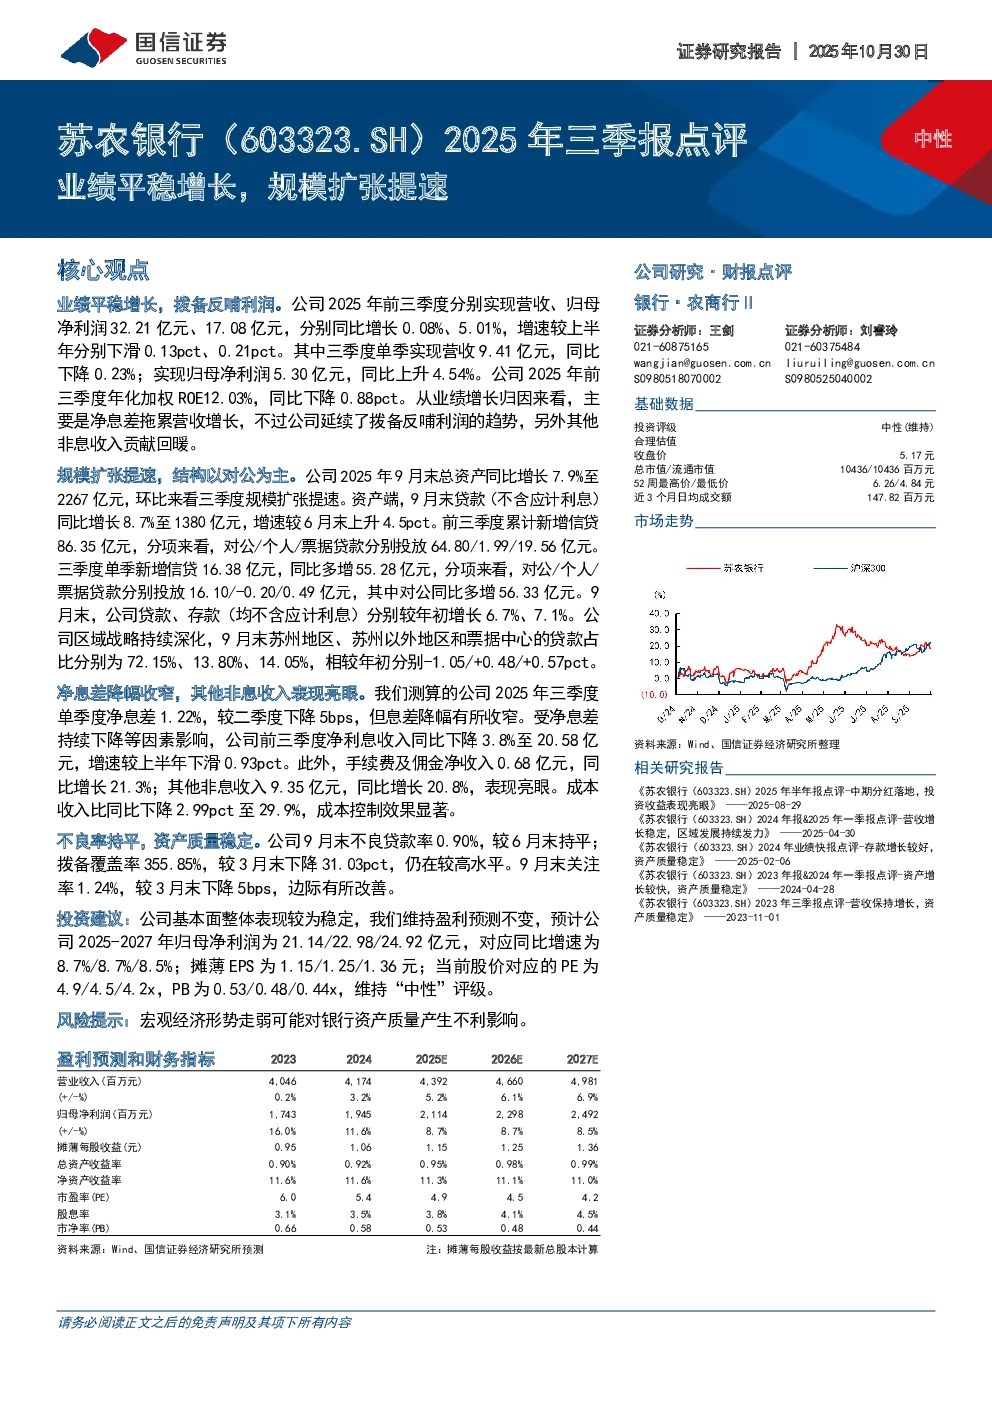
公司2025年前三季度业绩平稳增长,归母净利润同比增长5.01%,主要受净息差拖累营收增长,但拨备反哺利润,其他非息收入贡献回暖。
基础数据
- 投资评级:中性(维持)
- 合理估值:5.17元
- 总市值/流通市值:1043.6/1043.6百万元
- 52周最高/最低价:6.26/4.84元
- 近3个月日均成交额:147.82百万元
业绩表现
- 营收:32.21亿元(同比增长0.08%)
- 归母净利润:17.08亿元(同比增长5.01%)
- 三季度单季营收:9.41亿元(同比下降0.23%)
- 三季度单季净利润:5.30亿元(同比上升4.54%)
- 年化加权ROE:12.03%(同比下降0.88pct)
规模扩张
- 总资产:2267亿元(同比增长7.9%)
- 贷款(不含应计利息):1380亿元(同比增长8.7%)
- 新增信贷:86.35亿元(前三季度),其中对公新增64.80亿元
- 存款(不含应计利息):较年初增长7.1%
- 区域战略:苏州地区贷款占比72.15%,苏州以外地区13.80%,票据中心14.05%
净息差与收入
- 三季度单季净息差:1.22%(较二季度下降5bps)
- 净利息收入:20.58亿元(同比下降3.8%)
- 手续费及佣金净收入:0.68亿元(同比增长21.3%)
- 其他非息收入:9.35亿元(同比增长20.8%)
- 成本收入比:29.9%(同比下降2.99pct)
资产质量
- 不良贷款率:0.90%(较6月末持平)
- 拨备覆盖率:355.85%(较3月末下降31.03pct)
- 关注率:1.24%(较3月末下降5bps)
研究结论
公司基本面稳定,拨备反哺利润,非息收入贡献回暖,但净息差仍面临压力。维持盈利预测不变,预计2025-2027年归母净利润分别为21.14/22.98/24.92亿元,对应增速8.7%/8.7%/8.5%。当前股价对应PE为4.9/4.5/4.2x,PB为0.53/0.48/0.44x,维持“中性”评级。
风险提示
宏观经济走弱可能对银行资产质量产生不利影响。