市场要闻与重要数据
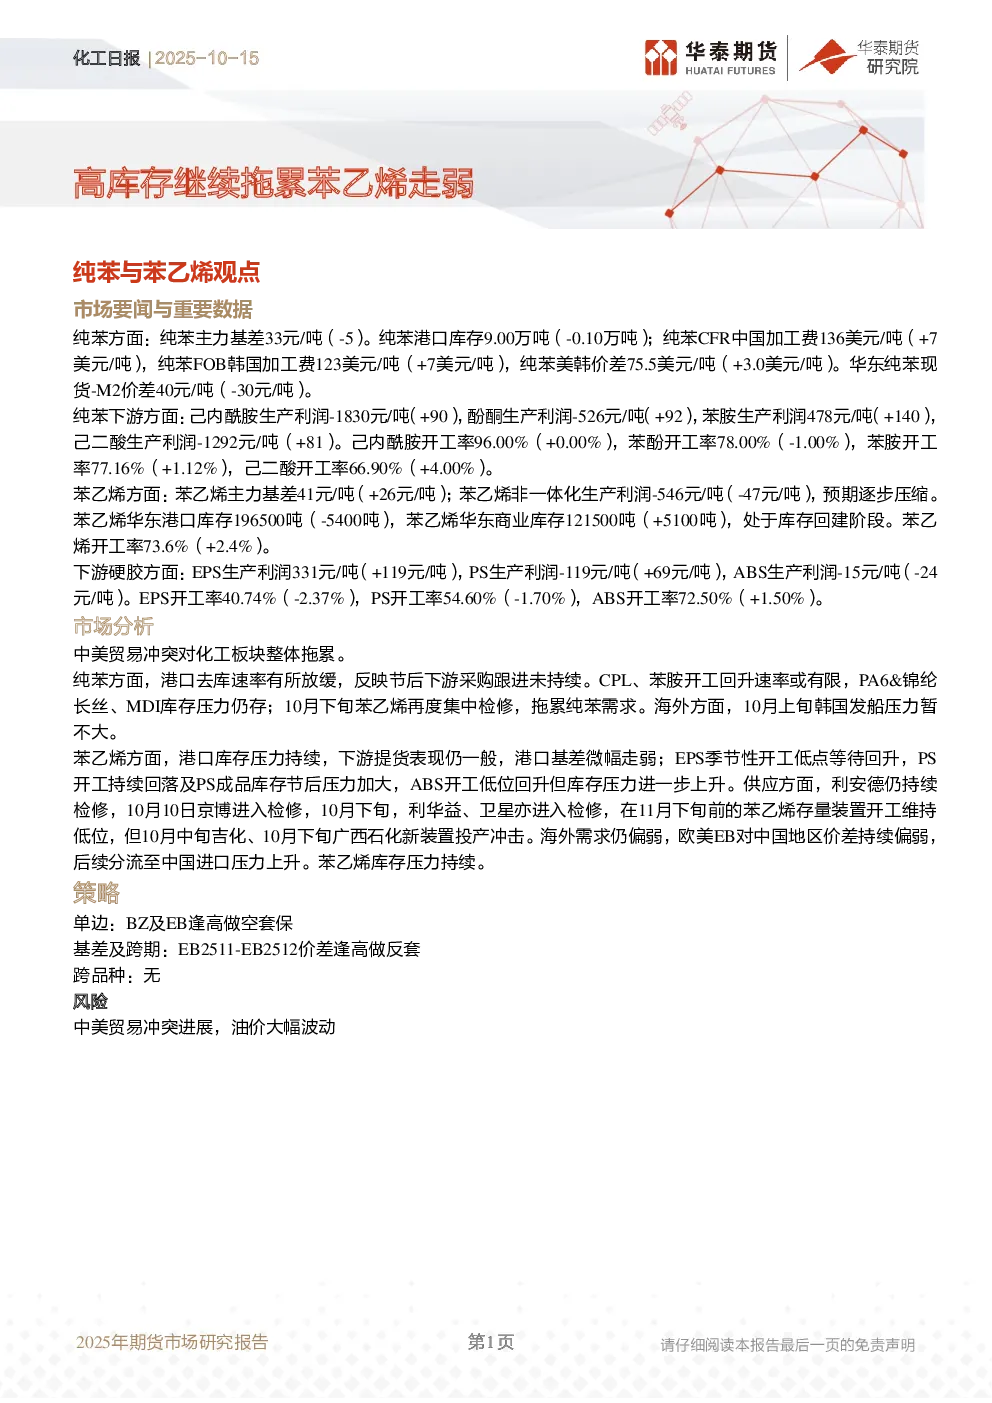
- 纯苯:主力基差33元/吨(-5),港口库存9.00万吨(-0.10万吨),CFR中国加工费136美元/吨(+7),FOB韩国加工费123美元/吨(+7),美韩价差75.5美元/吨(+3.0),华东现货-M2价差40元/吨(-30)。
- 纯苯下游:己内酰胺利润-1830元/吨(+90),酚酮利润-526元/吨(+92),苯胺利润478元/吨(+140),己二酸利润-1292元/吨(+81)。开工率:己内酰胺96.00%(+0.00%),苯酚78.00%(-1.00%),苯胺77.16%(+1.12%),己二酸66.90%(+4.00%)。
- 苯乙烯:主力基差41元/吨(+26),非一体化生产利润-546元/吨(-47),华东港口库存196500吨(-5400),商业库存121500吨(+5100),开工率73.6%(+2.4%)。
- 苯乙烯下游硬胶:EPS利润331元/吨(+119),PS利润-119元/吨(+69),ABS利润-15元/吨(-24)。开工率:EPS40.74%(-2.37%),PS54.60%(-1.70%),ABS72.50%(+1.50%)。
市场分析
- 中美贸易冲突对化工板块整体拖累。
- 纯苯:港口去库放缓,下游采购未持续,CPL、苯胺开工回升有限,PA6&锦纶长丝、MDI库存压力存,10月下旬苯乙烯检修拖累需求。海外韩国发船压力暂不大。
- 苯乙烯:港口库存压力持续,下游提货一般,EPS季节性低点等待回升,PS开工回落及库存压力加大,ABS开工低位回升但库存上升。供应方面,利安德持续检修,京博、利华益、卫星检修,但吉化、广西石化新装置投产冲击。海外需求偏弱,欧美EB对中国价差持续偏弱,分流至中国进口压力上升。
策略
- 单边:BZ及EB逢高做空套保基差及跨期,EB2511-EB2512价差逢高做反套。
- 跨品种:无风险中美贸易冲突进展,油价大幅波动。
图表
- 包含纯苯与EB基差结构、跨期价差,生产利润、内外价差,库存、开工率,下游开工及生产利润,纯苯下游开工与生产利润等图表。
研究结论
- 纯苯和苯乙烯市场受供需及贸易冲突影响,库存压力持续,下游开工及利润变化反映需求恢复缓慢。策略上建议逢高做空套保基差及跨期,关注中美贸易冲突及油价波动。