登录
注册
个人信息
我的订单
我的报告豆
我的优惠券
我的笔记
我的阅读
我的收藏
我的下载
我的上传
我的订阅
在线客服
退出登录
回到首页
AI
搜索
发现报告
发现数据
发现专题
专题报告
专题百科
研选报告
定制报告
VIP
权益
付费社群
发现一下
行业研究
公司研究
宏观策略
财报
招股书
会议纪要
Token
低空经济
十五五
AIGC
大模型
当前位置:首页
/
宏观策略
/
报告详情
转型中国:日本 1990 还是美国 1970?
2025-09-24
张伟
财通证券
Fanfan(关放)
核心观点
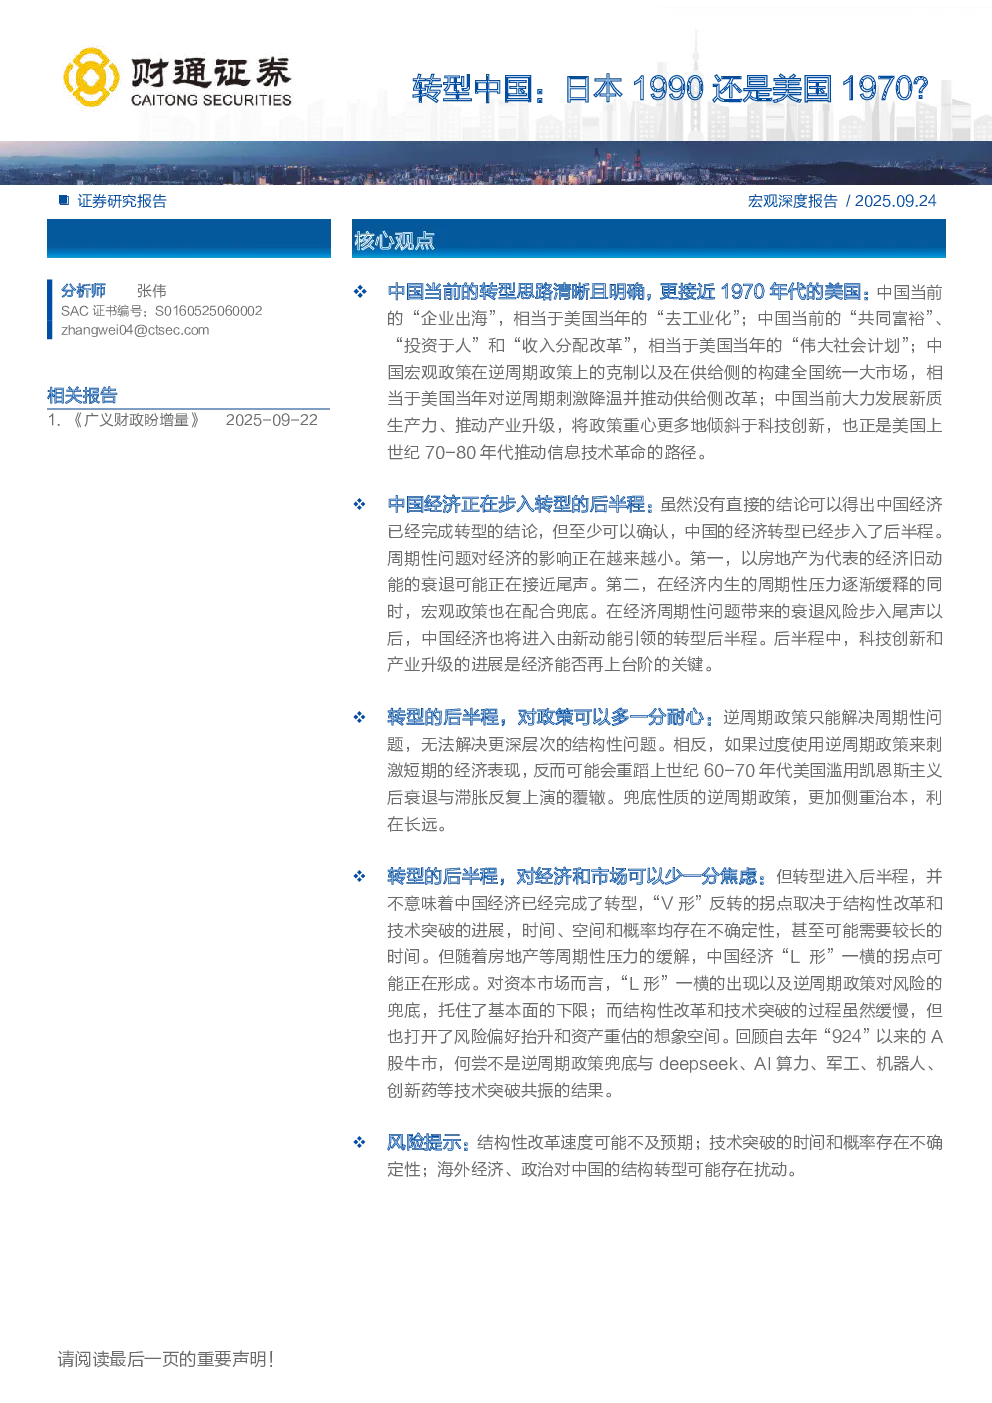
: 中国当前的转型思路更接近1970年代的美国,包括“企业出海”(去工业化)、“共同富裕”和“投资于人”(伟大社会计划)、逆周期政策克制与供给侧改革、以及大力发展新质生产力推动产业升级。
关键数据
:
中国一线城市房价较高点回落34.3%。
2023年二季度至今,中国GDP平减指数持续9个季度负增长。
中国劳动人口在2013-2015年达峰,出口份额在2015年阶段性见顶。
2021年以后,中国新房销售与房地产业GDP脱钩。
2022-2024年,房地产总成交面积企稳在15亿平方米。
2025年四季度,中国房地产竣工面积增速预计出现拐点。
2022-2024年,广义房地产在经济中的占比快速下降。
2024年“924”以来的A股牛市,是逆周期政策兜底与技术突破共振的结果。
研究结论
:
中国经济正在步入转型的后半程,周期性问题对经济的影响越来越小,房地产等旧动能衰退可能接近尾声,宏观政策配合兜底。
转型的后半程,对政策可以多一分耐心,少一分焦虑,逆周期政策无法解决深层次的结构性问题,过度使用可能重蹈美国覆辙。
对资本市场而言,“L形”一横的出现以及逆周期政策对风险的兜底,托住了基本面的下限,结构性改革和技术突破打开了风险偏好抬升和资产重估的想象空间。
风险提示
: 结构性改革速度可能不及预期,技术突破的时间和概率存在不确定性,海外经济、政治对中国的结构转型可能存在扰动。
你可能感兴趣
投资策略专题报告:对话1970,日本“转型牛”的启示
财通证券
2022-04-14
中国:是否会像1990年代初的日本那样发生车祸?
交运设备
法国外贸银行
2016-05-09
主要消费行业海外专题研究系列:1990年后日本消费品提价能力比较
商贸零售
国金证券
2023-12-01
集采后国内医药产业趋势研究系列:集采启动,政策预期是美国还是日本模式?
医药生物
民生证券
2019-03-01
1990 年代以来日本创新融资政策
韩国科技政策研究所(STEPI)
2013-10-31
食饮24年度策略:景气度波动过程中,板块投资回报率如何?海外复盘:1990年后日本消费品提价能力比较
国金证券
2023-12-05
公用事业及环保产业行业研究:从供需两侧浅析日本和美国的能源转型
公用事业
国金证券
2024-08-18
点评美联储12月议息会议:美国加息落定,中国跟还是不跟?
国泰君安证券
2017-12-14
谁在赢得人工智能竞赛:中国、欧盟还是美国?— 2021 更新
信息技术
ITIF
2021-01-25
中国的生物制药战略:挑战还是补充美国产业竞争力?
信息技术
ITIF
2019-08-12