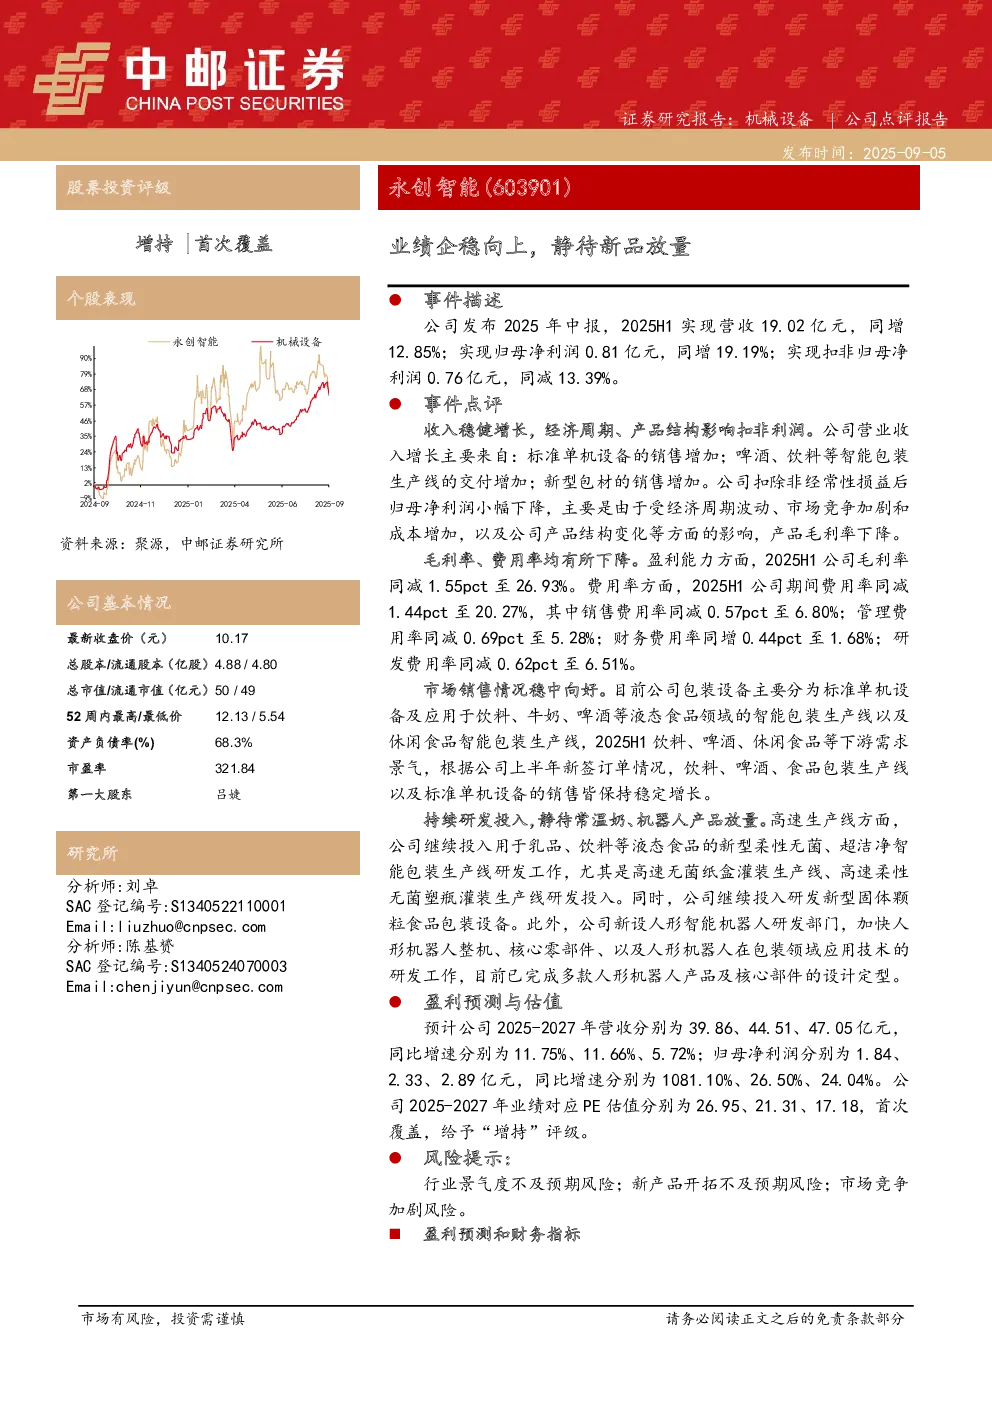
公司发布 2025 年中报,2025H1 实现营收 19.02 亿元,同增 12.85%;实现归母净利润 0.81 亿元,同增 19.19%;实现扣非归母净利润 0.76 亿元,同减 13.39%。收入稳健增长主要来自标准单机设备、智能包装生产线及新型包材销售增加。扣非净利润下降主要受经济周期波动、市场竞争加剧、成本增加及产品结构变化影响,导致产品毛利率下降。
毛利率、费用率均有所下降。2025H1 公司毛利率同减 1.55pct 至 26.93%,期间费用率同减 1.44pct 至 20.27%,其中销售费用率同减 0.57pct 至 6.80%,管理费用率同减 0.69pct 至 5.28%,财务费用率同增 0.44pct 至 1.68%,研发费用率同减 0.62pct 至 6.51%。
市场销售情况稳中向好。公司包装设备主要分为标准单机设备、智能包装生产线及休闲食品智能包装生产线,2025H1 饮料、啤酒、休闲食品等下游需求景气,新签订单显示饮料、啤酒、食品包装生产线及标准单机设备销售保持稳定增长。
持续研发投入,静待常温奶、机器人产品放量。公司继续投入研发高速无菌纸盒灌装生产线、高速柔性无菌塑瓶灌装生产线及新型固体颗粒食品包装设备。同时新设人形智能机器人研发部门,加快人形机器人整机、核心零部件及在包装领域应用技术的研发,已完成多款人形机器人产品及核心部件设计定型。
盈利预测与估值:预计公司 2025-2027 年营收分别为 39.86、44.51、47.05 亿元,同比增速分别为 11.75%、11.66%、5.72%;归母净利润分别为 1.84、2.33、2.89 亿元,同比增速分别为 1081.10%、26.50%、24.04%。公司 2025-2027 年业绩对应 PE 估值分别为 26.95、21.31、17.18,首次覆盖,给予“增持”评级。
风险提示:行业景气度不及预期风险;新产品开拓不及预期风险;市场竞争加剧风险。