公司概况
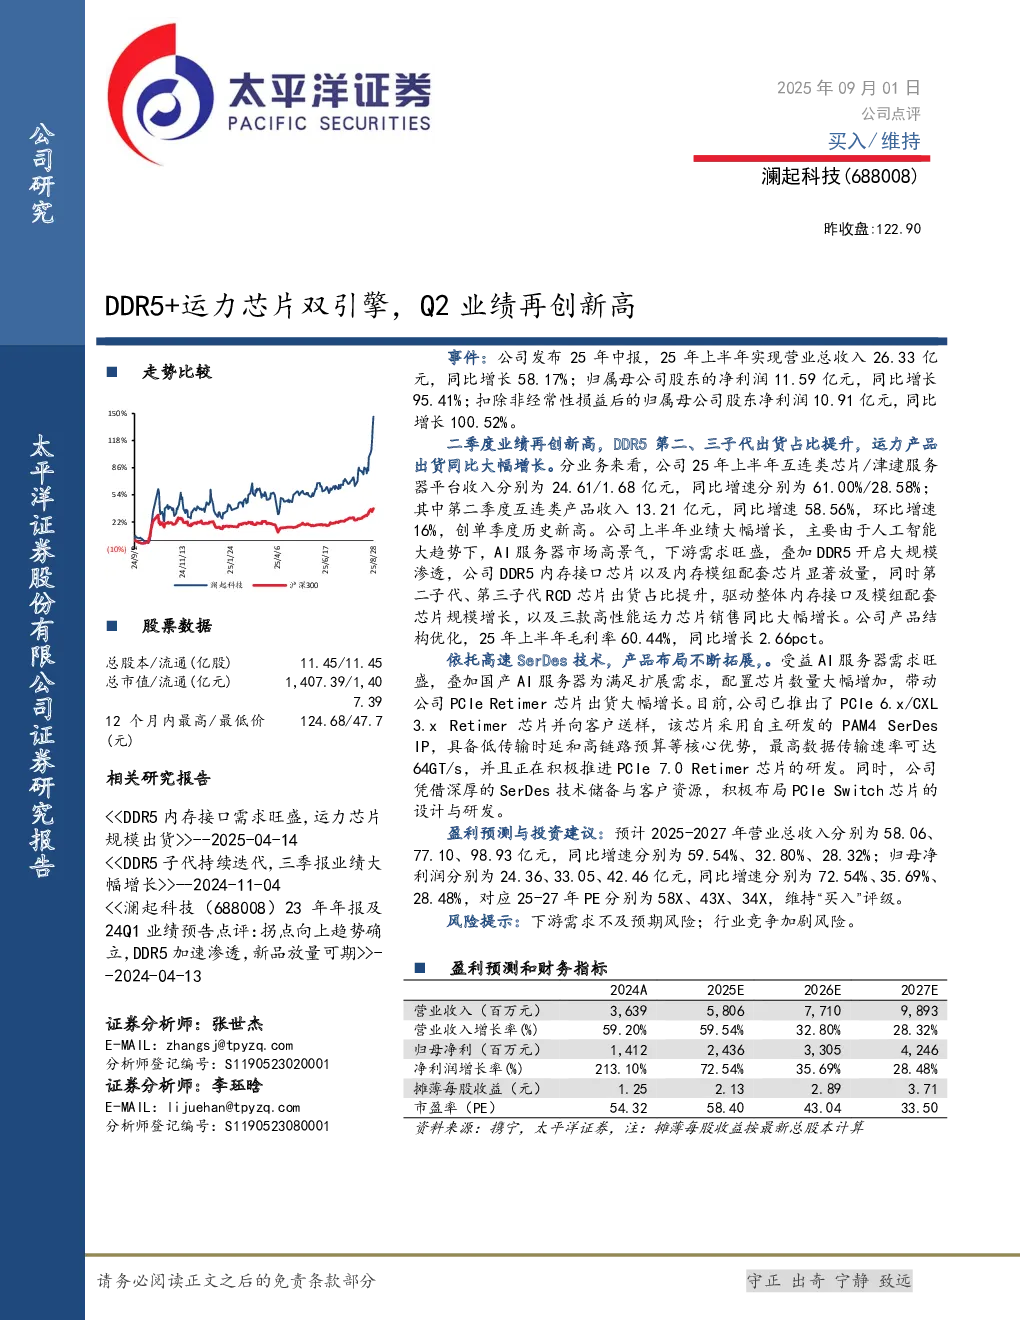
公司发布2025年中报,上半年营业总收入26.33亿元,同比增长58.17%;归母净利润11.59亿元,同比增长95.41%;扣非归母净利润10.91亿元,同比增长100.52%。二季度业绩再创新高,DDR5第二、三子代出货占比提升,运力产品出货同比大幅增长。
业务表现
- 互连类芯片/津逮服务器平台收入:分别为24.61亿元和1.68亿元,同比增速61.00%/28.58%。
- 第二季度互连类产品收入:13.21亿元,同比增速58.56%,环比增速16%,创单季度历史新高。
- DDR5产品:DDR5内存接口芯片及内存模组配套芯片显著放量,第二、三子代RCD芯片出货占比提升。
- 运力产品:三款高性能运力芯片销售同比大幅增长。
- 毛利率:60.44%,同比增长2.66pct。
技术与产品布局
- SerDes技术:依托高速SerDes技术,产品布局不断拓展。
- PCIe Retimer芯片:受益AI服务器需求旺盛,PCIe Retimer芯片出货大幅增长。已推出PCIe 6.x/CXL3.x Retimer芯片并向客户送样,最高数据传输速率可达64GT/s,积极推进PCIe 7.0 Retimer芯片研发。
- PCIe Switch芯片:积极布局PCIe Switch芯片的设计与研发。
股票数据
- 总股本/流通股:11.45亿股。
- 总市值/流通市值:1,407.39亿元。
- 12个月内最高/最低价:124.68元/47.7元。
相关研究报告
- <<DDR5内存接口需求旺盛,运力芯片规模出货>>--2025-04-14
- <<DDR5子代持续迭代,三季报业绩大幅增长>>--2024-11-04
- <<澜起科技(688008)23年年报及24Q1业绩预告点评>>--2024-04-13
盈利预测与投资建议
- 预计2025-2027年营业总收入:58.06、77.10、98.93亿元,同比增速59.54%、32.80%、28.32%。
- 预计归母净利润:24.36、33.05、42.46亿元,同比增速72.54%、35.69%、28.48%。
- 对应PE:58X、43X、34X。
- 投资评级:维持“买入”评级。
风险提示
投资评级说明
- 行业评级:看好、中性、看淡。
- 公司评级:买入、增持、持有、减持、卖出。
免责声明
本报告为太平洋证券签约客户的专属研究产品,不构成投资建议,投资者应自主决策并承担风险。