业绩简评
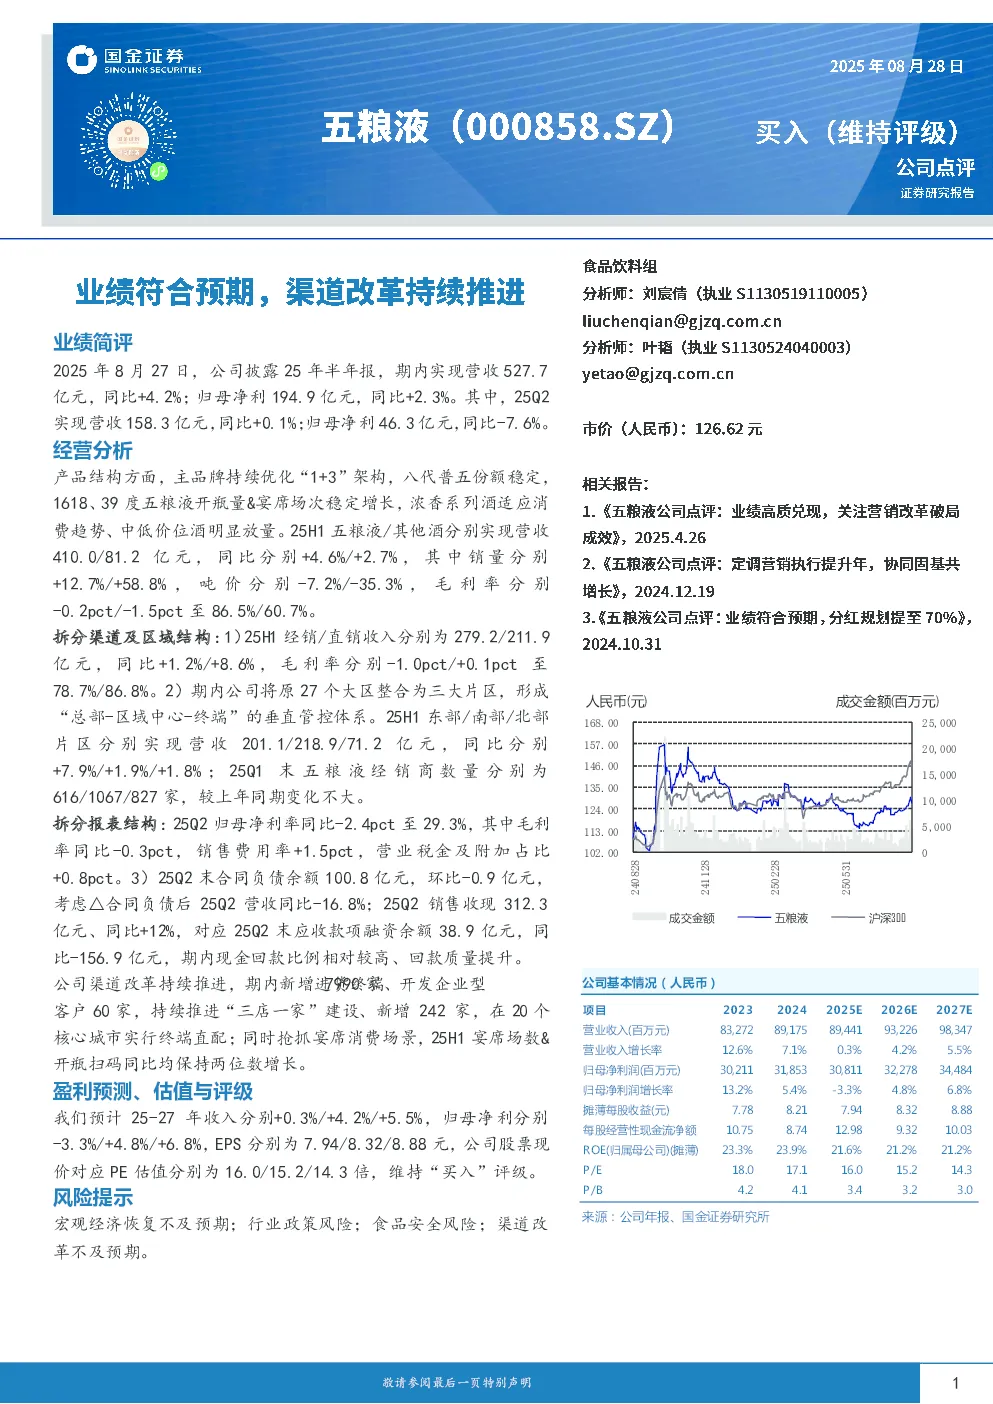
2025年8月27日,公司披露25年半年报,期内实现营收527.7亿元,同比+4.2%;归母净利194.9亿元,同比+2.3%。其中,25Q2实现营收158.3亿元,同比+0.1%;归母净利46.3亿元,同比-7.6%。
经营分析
产品结构:主品牌持续优化“1+3”架构,八代普五份额稳定,1618、39度五粮液开瓶量&宴席场次稳定增长,浓香系列酒适应消费趋势、中低价位酒明显放量。25H1五粮液/其他酒分别实现营收410.0/81.2亿元,同比分别+4.6%/+2.7%,其 中 销 量 分 别+12.7%/+58.8%,吨 价 分 别-7.2%/-35.3%,毛 利 率 分 别-0.2pct/-1.5pct至86.5%/60.7%。
渠道及区域结构:
- 25H1经销/直销收入分别为279.2/211.9亿元,同比+1.2%/+8.6%,毛利率分别-1.0pct/+0.1pct至78.7%/86.8%。
- 期内公司将原27个大区整合为三大片区,形成“总部-区域中心-终端”的垂直管控体系。25H1东部/南部/北部片区分别实现营收201.1/218.9/71.2亿元,同比分别+7.9%/+1.9%/+1.8%;25Q1末 五 粮 液 经 销 商 数 量 分 别 为616/1067/827家,较上年同期变化不大。
报表结构:
- 25Q2归母净利率同比-2.4pct至29.3%,其中毛利率同比-0.3pct,销售费用率+1.5pct,营业税金及附加占比+0.8pct。
- 25Q2末合同负债余额100.8亿元,环比-0.9亿元,考虑△合同负债后25Q2营收同比-16.8%。
- 25Q2销售收现312.3亿元、同比+12%,对应25Q2末应收款项融资余额38.9亿元,同比-156.9亿元,期内现金回款比例相对较高、回款质量提升。
渠道改革:持续推进,期内新增进货终端7990家、开发企业型客户60家,持续推进“三店一家”建设、新增 242 家,在20个核心城市实行终端直配;同时抢抓宴席消费场景,25H1宴席场数&开瓶扫码同比均保持两位数增长。
盈利预测、估值与评级
预计25-27年收入分别+0.3%/+4.2%/+5.5%,归母净利分别-3.3%/+4.8%/+6.8%,EPS分别为7.94/8.32/8.88元,公司股票现价对应PE估值分别为16.0/15.2/14.3倍,维持“买入”评级。
风险提示
宏观经济恢复不及预期;行业政策风险;食品安全风险;渠道改革不及预期。