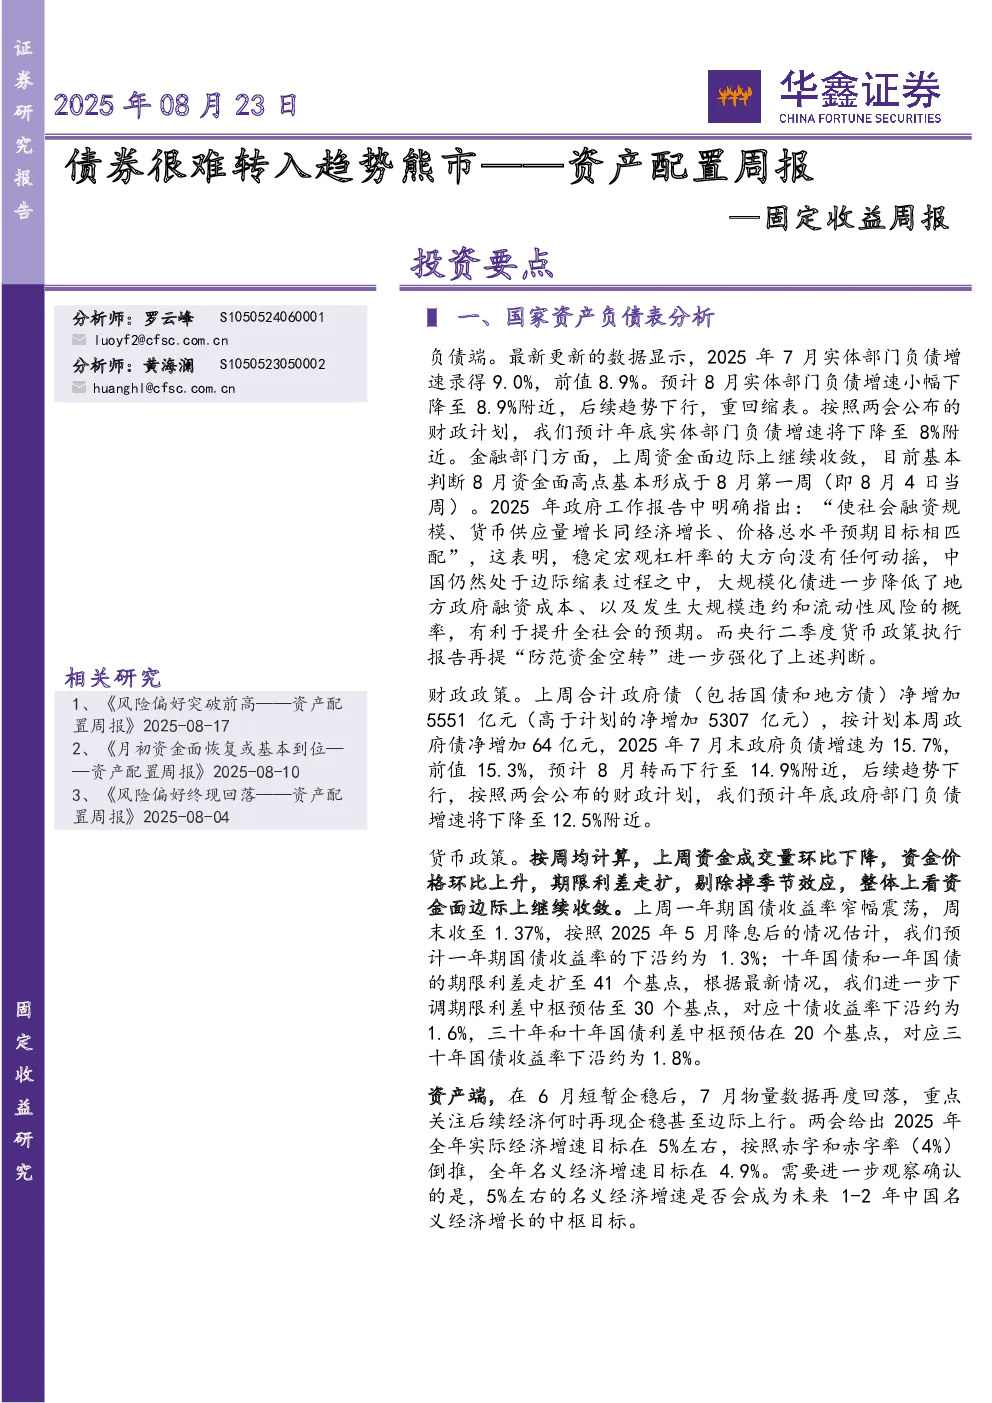
国家资产负债表分析
- 负债端:7月实体部门负债增速9.0%,预计8月小幅下降至8.9%,年底将降至8%附近。金融部门流动性边际收敛,8月高点已形成。政府工作报告强调稳定宏观杠杆率,中国仍处于边际缩表过程,化债降低地方融资成本和违约风险。
- 财政政策:7月政府债净增加5551亿元,高于计划,预计8月下行至14.9%,年底降至12.5%。
- 货币政策:上周资金面边际收敛,一年期国债收益率窄幅震荡至1.37%,预计下沿约1.3%。十年期国债收益率预计下沿约1.6%,三十年期约1.8%。
- 资产端:7月物量数据回落,关注经济企稳回升,预计名义经济增速目标4.9%,未来中枢待确认。
股债性价比和股债风格
- 市场展望:资产价格受国内资产负债表影响,预计2025年GDP增速4-5%窄幅波动,负债端实体部门负债增速下行,货币配合财政,整体震荡中性。
- 资产配置逻辑:2016年以来潜在经济增速下行,政策稳定宏观杠杆率、金融让利实体、房住不炒。缩表周期下交易收益高于配置,配置策略为哑铃型,股票配置为红利加成长,债券配置为久期加信用下沉。
- 扩表周期:2016-2023年间仅两种情境下出现扩表:过度收紧后的扩张(2018.12-2019.12,2021.9-10)和供给冲击(2020.2-7月,2022.5-6月,2023.1-2月,2023.10-12月)。
- 上周市场:风险偏好拉升,股牛债熊,成长占优。十债收益率上行4BP至1.78%,期限利差走扩至41BP。债券ETF权益集中价值,表现不佳,宽基轮动策略跑输沪深300。
- 风险偏好判断:排除风险偏好下行趋势未结束的假设,倾向于风险偏好与盈利区间震荡,下一个阈值2024年5月20日水平。债券市场不会转入趋势性熊市,十债收益率上沿大概率不超过3月高点1.9%。
- 操作建议:构建成长类权益资产和长债组合,对风险偏好提升越有信心,成长类权益资产占比越高。推荐中证1000指数(70%)、30年国债ETF(30%)。
行业推荐
- 行业表现:本周A股放量上涨,通信、电子、综合等涨幅较大,房地产、煤炭等涨幅较小。
- 行业拥挤度:电子、计算机等拥挤度较高,综合、食品饮料等较低。
- 行业估值盈利:通信、电子等估值涨幅较大,银行、保险等估值相对偏低且盈利预测较高。
- 行业景气度:外需回落,内需方面二手房价格下跌,货车通行量回升,汽车销量高,新房成交低。
- 行业推荐:缩表周期下价值相对占优,推荐A+H红利组合和A股组合,涵盖银行、电信、石油石化、交通运输等行业。
风险提示
- 宏观经济变化超预期,政策超预期宽松,剩余流动性持续大幅扩张。
- 行业推荐可能不及预期,市场波动超预期,宽基指数推荐历史表现不代表未来收益。