核心观点与市场趋势
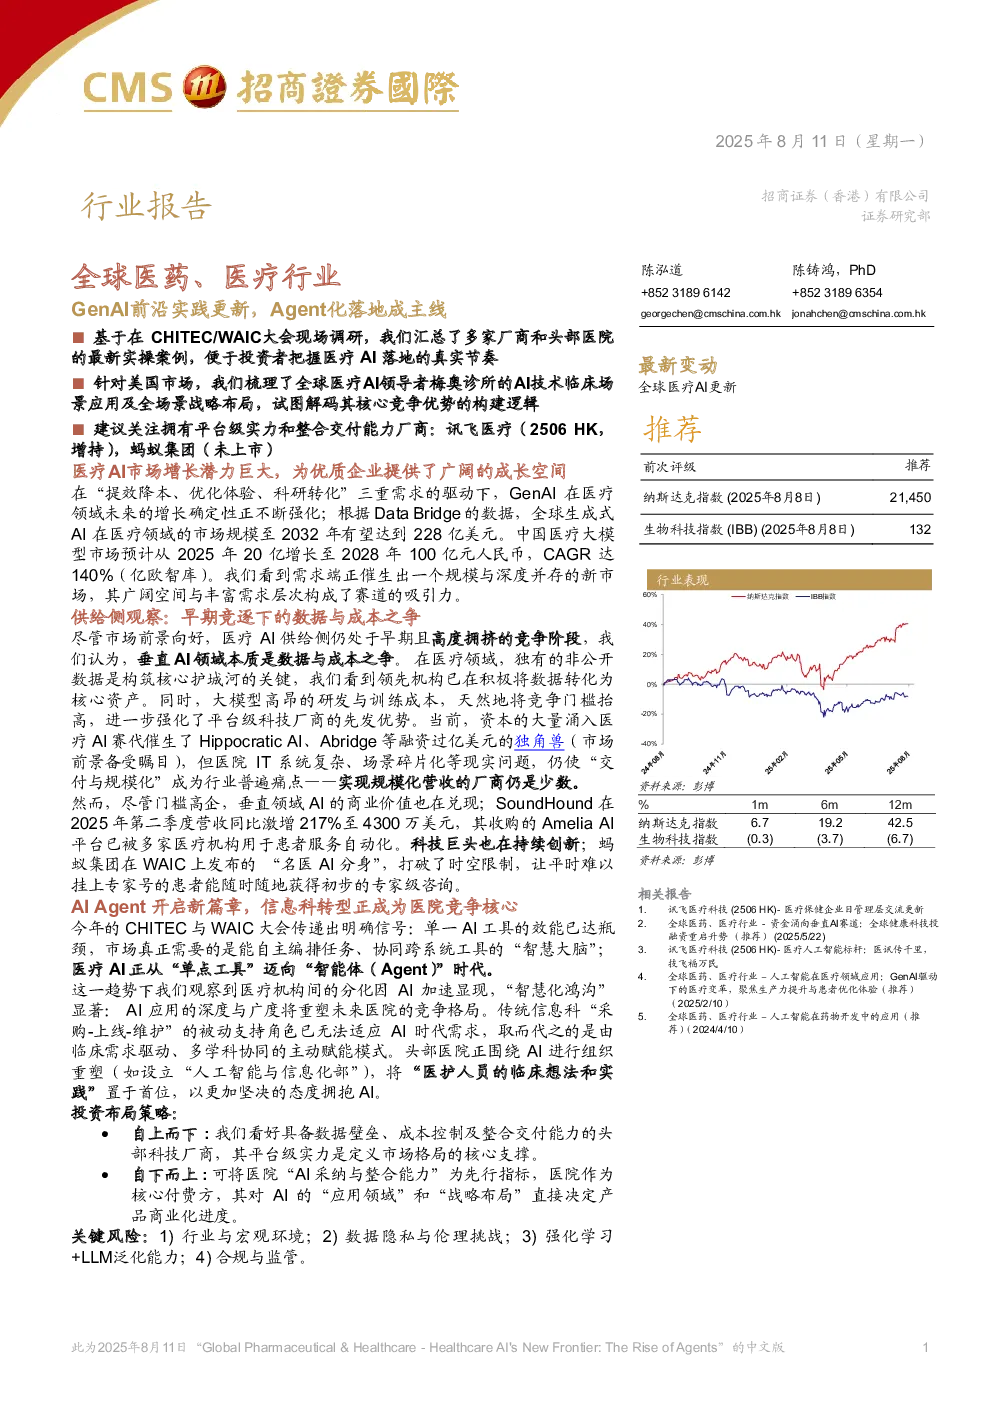
医疗AI市场增长潜力巨大,预计到2032年全球生成式AI在医疗领域的市场规模将达到228亿美元,中国医疗大模型市场预计从2025年的20亿增长至2028年的100亿元人民币,CAGR达140%。市场驱动力来自“提效降本、优化体验、科研转化”三重需求,但供给侧仍处于早期竞争阶段,数据与成本是关键竞争要素。
供给侧观察:数据与成本之争
医疗AI领域,独有的非公开数据是构筑核心护城河的关键,领先机构正积极将数据转化为核心资产。大模型研发与训练成本高昂,强化了平台级科技厂商的先发优势。尽管资本涌入,但医院IT系统复杂、场景碎片化等问题仍使“交付与规模化”成为行业普遍痛点。
AI Agent成为新焦点
医疗AI正从“单点工具”迈向“智能体(Agent)”时代,AI Agent能自主编排任务、协同跨系统工具,解决单一AI工具效能瓶颈问题。医疗机构间因AI加速显现分化,“智慧化鸿沟”显著,AI应用的深度与广度将重塑未来医院的竞争格局。
投资布局策略
- 自上而下:关注具备数据壁垒、成本控制及整合交付能力的头部科技厂商,其平台级实力是定义市场格局的核心支撑。
- 自下而上:关注医院“AI采纳与整合能力”,医院作为核心付费方,其对AI的“应用领域”和“战略布局”直接决定产品商业化进度。
关键风险
行业与宏观环境、数据隐私与伦理挑战、强化学习+LLM泛化能力、合规与监管。
中国顶级医院案例:浙大二院
浙大二院依托浙江大学资源,在医疗AI上形成“科研—转化—临床”高效闭环,快速落地前沿AI技术。代表性成果包括:
- FLAVOUR II冠脉数字介入项目:利用大模型驱动的三维血管重建与血流动力学仿真,术前完成“虚拟支架”植入预演,降低非必要支架植入率11.5%。
- AI关键患者精准追踪系统(APTS):从海量病历、检验和影像报告中抓出需紧急复诊或手术的患者,提升疑难、危急患者的就医及时性。
- AI早期预警体系:对急性肾损伤、脓毒血症等高危事件进行实时风险评分与趋势判断,为医生争取干预时间。
- AI赋能下的泛血管病院区:实现从心血管疾病管理全流程闭环,包括早筛、决策、随访和科研。
AI Agent案例
- 蚂蚁集团“名医AI分身”:覆盖20个专科专病,让名医的服务能力得到拓展,实现优质医疗服务的普惠。
- “毛洪京医生”智能体:为失眠患者提供诊前评估、AI电话随访、睡眠自测等服务,覆盖342座城市、累计服务约200万名失眠用户。
- Agent Hospital:清华AIR孵化的虚拟医疗体系,让医疗大模型在模拟环境中实现“闭环式”模拟诊疗与持续学习,已在清华大学医院启动内部测试。
海外顶级医院案例:梅奥诊所
梅奥诊所构建了“临床验证—数据平台—资本运作”的强大闭环生态,成为全球公认的AI准备度最高的医疗机构。
- 算力布局:携手NVIDIA构建顶级算力基础设施,加速数字病理学、药物发现和精准医疗等领域的基础AI模型开发。
- 数据平台:投资20亿美元打造Mayo Clinic Platform(MCP),提供海量、多站点、去识别化的纵向临床真实数据,并向全行业开放。
- 战略投资:自2023年初以来,63%的早期VC交易投向AI领域,重点关注监测与诊断、机器人、个性化医疗等领域。
- 预测性护理:投资Lucem Health和Aignostics等公司,利用AI实现更早的疾病检测、更精准的诊断和更快的干预。
研究结论
未来医疗AI的竞争核心在于数据和成本,拥有高质量、独有数据的垂类公司和机构将建立坚实竞争壁垒。医院间的竞争力鸿沟将被迅速拉开,信息科转型正成为医院竞争核心,从“技术采购方”转变为“技术创造与验证者”。梅奥诊所的实践为投资者提供了清晰的框架,其“临床—数据—资本”三位一体的生态闭环是未来医院发展的重要方向。