公司概览
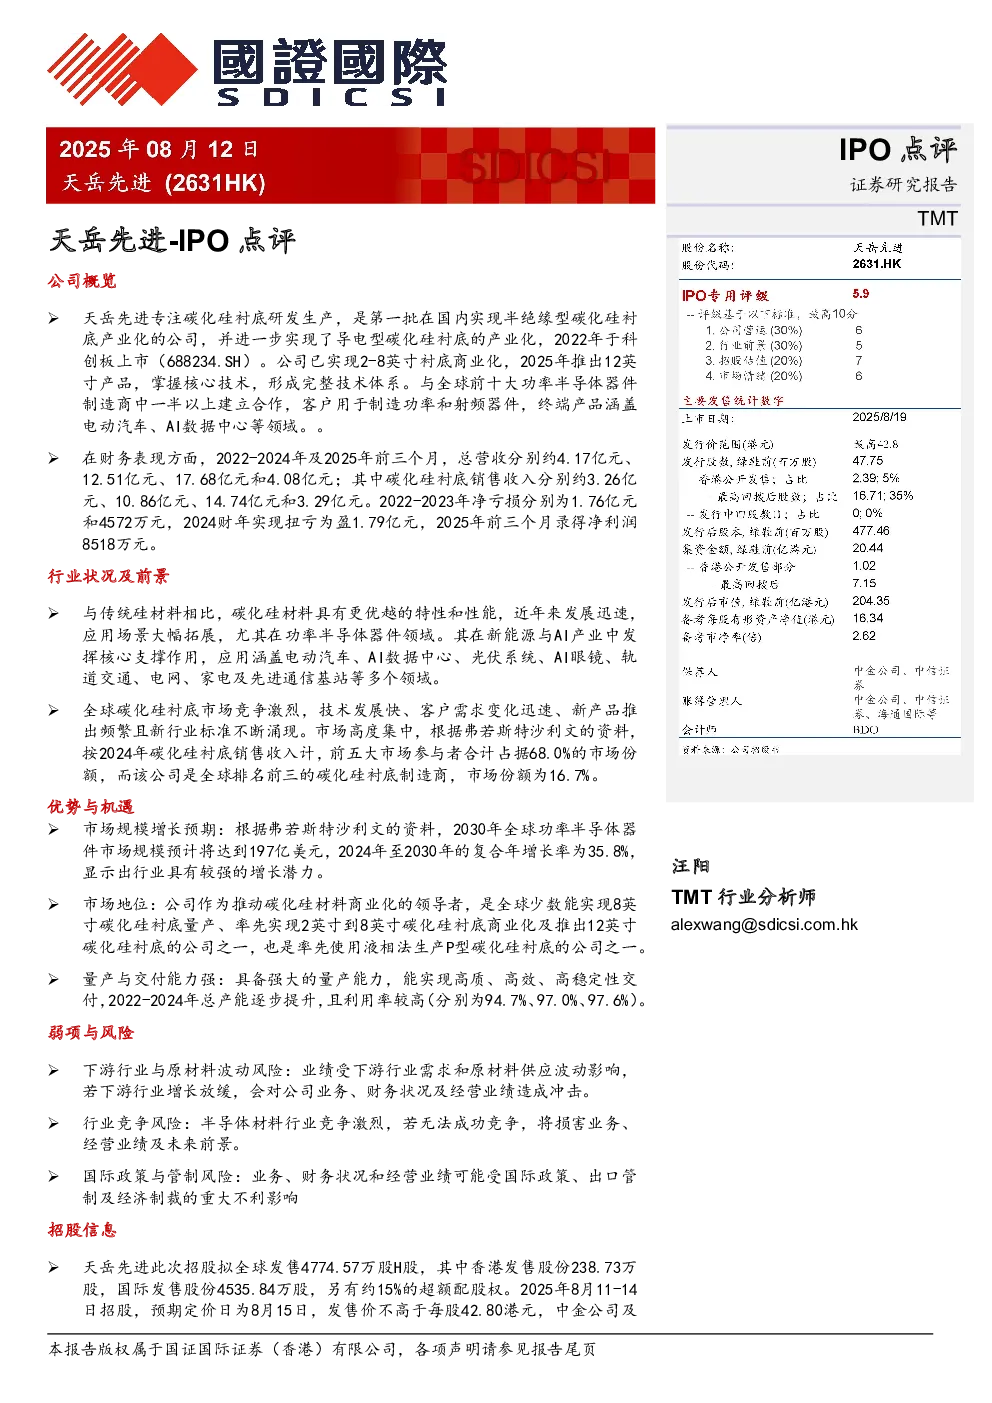
天岳先进专注碳化硅衬底研发生产,是国内首批实现半绝缘型和导电型碳化硅衬底产业化的公司,2022年在科创板上市(688234.SH)。公司已实现2-8英寸衬底商业化,计划2025年推出12英寸产品,掌握核心技术并形成完整技术体系。与全球前十大功率半导体器件制造商中一半以上建立合作,客户用于制造功率和射频器件,终端产品涵盖电动汽车、AI数据中心等领域。
财务表现
- 营收: 2022-2024年及2025年前三个月总营收分别为4.17亿元、12.51亿元、17.68亿元和4.08亿元;碳化硅衬底销售收入分别为3.26亿元、10.86亿元、14.74亿元和3.29亿元。
- 盈利: 2022-2023年净亏损分别为1.76亿元和4572万元,2024财年实现扭亏为盈1.79亿元,2025年前三个月录得净利润8518万元。
行业状况及前景
碳化硅材料相比传统硅材料具有更优越的特性,近年来发展迅速,应用场景大幅拓展,尤其在功率半导体器件领域。其在新能源与AI产业中发挥核心支撑作用,应用涵盖电动汽车、AI数据中心、光伏系统等多个领域。全球碳化硅衬底市场竞争激烈,技术发展快,市场高度集中,前五大市场参与者合计占据68.0%的市场份额,天岳先进市场份额为16.7%。
优势与机遇
- 市场规模增长: 根据弗若斯特沙利文的资料,2030年全球功率半导体器件市场规模预计达到197亿美元,2024年至2030年复合年增长率为35.8%。
- 市场地位: 公司是全球少数能实现8英寸碳化硅衬底量产、率先实现2-8英寸商业化及推出12英寸产品的公司之一,也是率先使用液相法生产P型碳化硅衬底的公司之一。
- 量产与交付能力: 具备强大的量产能力,2022-2024年总产能逐步提升,利用率较高(分别为94.7%、97.0%、97.6%)。
弱项与风险
- 下游行业与原材料波动风险: 业绩受下游行业需求和原材料供应波动影响。
- 行业竞争风险: 半导体材料行业竞争激烈。
- 国际政策与管制风险: 业务可能受国际政策、出口管制及经济制裁的重大不利影响。
招股信息
- 招股: 拟全球发售4774.57万股H股,其中香港发售股份238.73万股,国际发售股份4535.84万股,另有约15%的超额配股权。
- 定价: 2025年8月11-14日招股,预期定价日为8月15日,发售价不高于每股42.80港元。
- 基石投资: 已与多家机构订立基石投资协议,总金额7.402亿港元。
- 募集资金用途: 约70%用于扩张产能,约20%用于加强研发,约10%用于营运资金。
投资建议
碳化硅作为第三代半导体材料,在新能源车、光伏储能、射频通信等领域潜力巨大。天岳先进技术实力强,收入快速增长,盈利能力逐步提升。招股价最高42.80港元,对应发行后总市值约204.35亿港元,相较于A股收盘价折价较大,但参考港股半导体溢价率折让相对合理。综合考虑行业前景和公司折让,给予IPO专用评分5.9分,建议申购。