日度市场总结
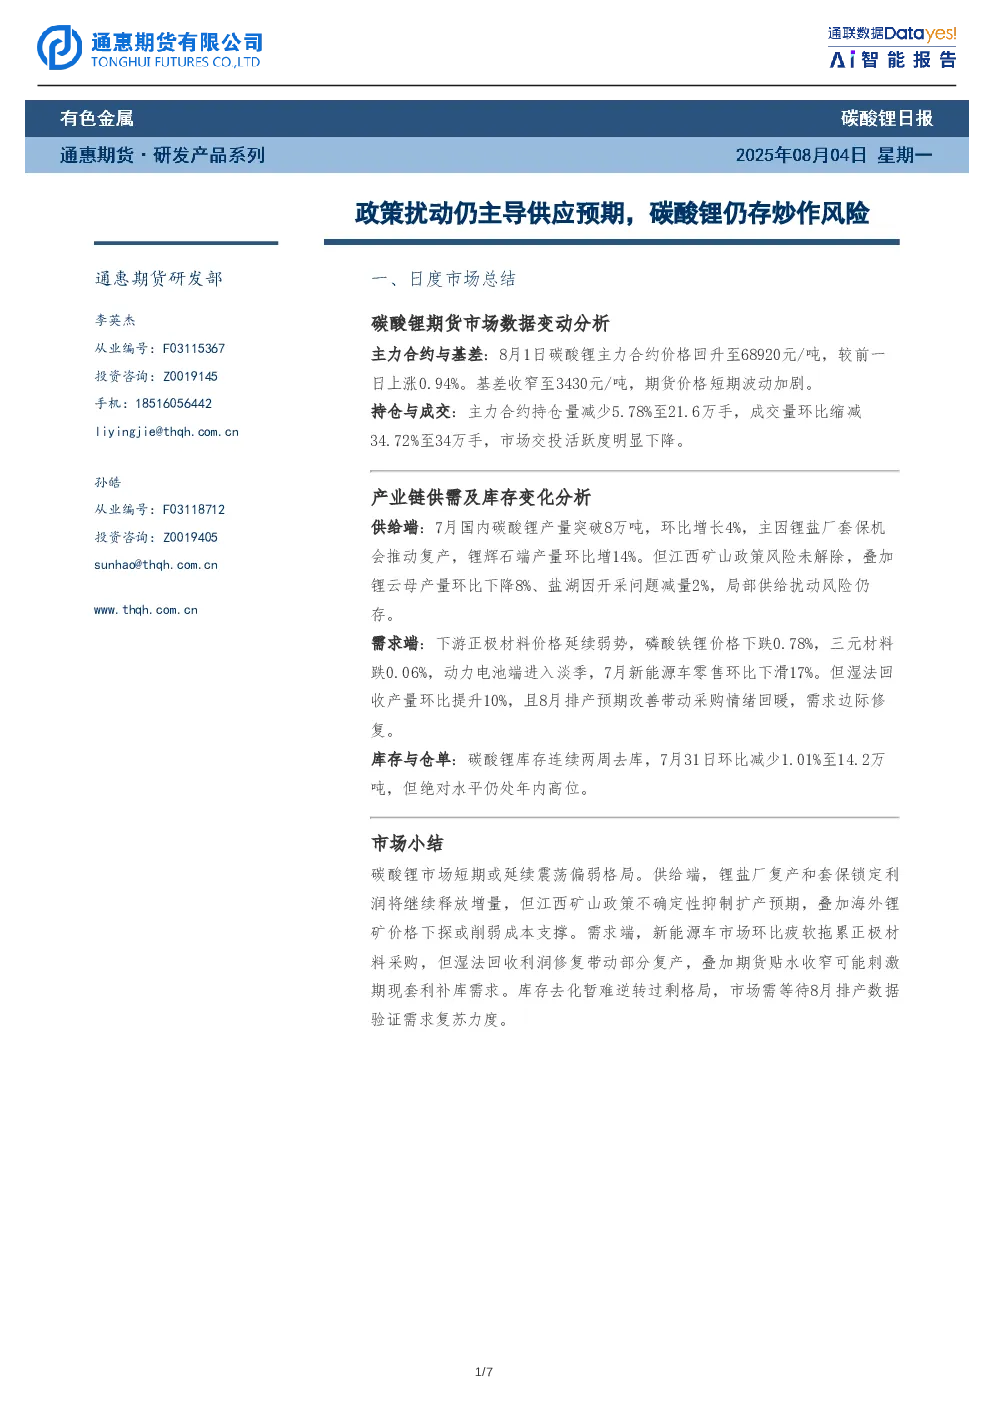
碳酸锂期货市场短期延续震荡偏弱格局。主力合约价格回升至68920元/吨,涨幅0.94%,但基差收窄至3430元/吨,期货价格短期波动加剧。持仓量减少5.78%至21.6万手,成交量环比缩减34.72%至34万手,市场交投活跃度明显下降。
产业链供需及库存变化分析
供给端,7月国内碳酸锂产量突破8万吨,环比增长4%,主要受锂盐厂套保推动复产,锂辉石端产量环比增14%。但江西矿山政策风险未解除,锂云母产量环比下降8%,盐湖因开采问题减量2%,局部供给扰动风险仍存。需求端,下游正极材料价格延续弱势,磷酸铁锂价格下跌0.78%,三元材料跌0.06%,动力电池端进入淡季,7月新能源车零售环比下滑17%。但湿法回收产量环比提升10%,8月排产预期改善带动采购情绪回暖,需求边际修复。库存连续两周去库,7月31日环比减少1.01%至14.2万吨,但绝对水平仍处年内高位。
市场小结
短期市场或延续震荡偏弱格局。供给端,锂盐厂复产和套保锁定利润将继续释放增量,但江西矿山政策不确定性抑制扩产预期,叠加海外锂矿价格下探或削弱成本支撑。需求端,新能源车市场环比疲软拖累正极材料采购,但湿法回收利润修复带动部分复产,期货贴水收窄可能刺激期现套利补库需求。库存去化暂难逆转过剩格局,市场需等待8月排产数据验证需求复苏力度。
产业动态及解读
现货市场报价方面,8月1日SMM电池级碳酸锂指数价格71025元/吨,环比下跌449元/吨;电池级碳酸锂均价7.135万元/吨,工业级碳酸锂均价6.925万元/吨,均环比下跌650元/吨。成交活跃度有所好转,一方面受供应减量扰动影响,另一方面下游8月排产预期增量乐观。需注意江西地区矿山后续动态,建议市场保持理性,审慎对待未经官方证实的传闻。
下游消费情况方面,7月1-27日全国乘用车市场新能源车零售78.9万辆,同比下降17%,环比下降明显。厂商新能源批发81.6万辆,同比下降20%,环比下降同样显著。
行业新闻方面,钴中间品现货价格继续上涨,受刚果(金)延期政策影响,未来中国钴中间品仍将面临原料短缺,价格存在上涨动力,但需关注原料价格上涨对下游需求的抑制。人形机器人赛道利好频出,各路资本涌入。EnergyX扩大矿产布局可能增加未来供应。福特转售锂资源到中国,显示美国市场的问题。
研究结论
综合分析,供给端有增产但存在政策风险,需求端短期疲软但排产预期可能改善,库存微降。技术面上,期货价格震荡,基差收窄,成交持仓减少显示市场谨慎。预计未来一两周碳酸锂价格可能会维持震荡,因为供需两端的因素相互抵消,市场在等待更多政策或需求信号,比如江西矿山的情况和8月排产数据。